

科森科技(603626.SH)的资本运作正在遭遇拷问。
这家公司计划定增募资不超过11.02亿元,其中5亿元用于取得惠州展固科技有限公司(下称“展固科技”)53.26%股权。展固科技100%股权对应估值约9.39亿元,较其2026年6月末未经审计净资产6475.76万元增值13.5倍,对应2025年静态市盈率约56倍。
界面新闻记者注意到,在标的审计评估报告出具前,科森科技股价5天录得3个涨停板。
随着上述估值信息披露,上交所要求科森科技就交易协同性、估值合理性、业绩对赌安排等事项作出补充说明。这是公司近10个月来因重大资本运作收到的第二封监管函。
科森科技 13.5倍的溢价收购,是为转型铺路的战略投资,还是又一次“讲故事”的资本游戏?
两封监管函,一条腾挪轨迹
近10个月来,科森科技先卖掉唯一稳定盈利的板块,再买入热门赛道资产,其间两度触发监管问询。
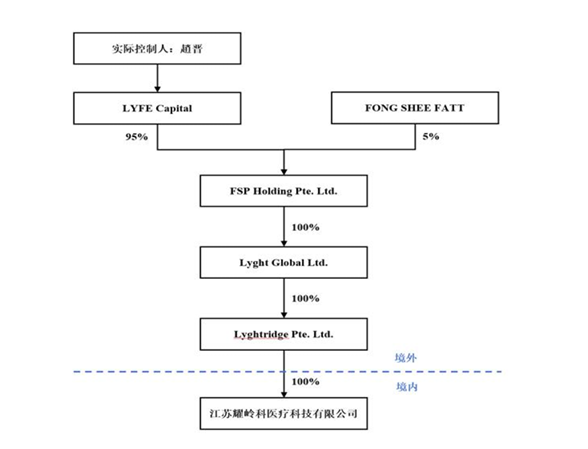
公司先是计划以9.15亿元向江苏耀岭科医疗科技有限公司出售全资子公司江苏科森医疗器械有限公司(下称“科森医疗”)100%股权,评估增值率206.45%,采用收益法估值。天眼查显示,接盘方江苏耀岭科成立于2025年11月11日,股权穿透后为新加坡医疗器械CDMO企业FSP Holdings及医疗投资机构LYFE Capital背景的SPV。
彼时,科森医疗是科森科技少数稳定盈利的板块:2024年净利润4112.18万元,2025年前三季度净利润4724.14万元,已超过2024年全年。按2025年年口径,其医疗手术器械结构件毛利率为34.85%,同期消费电子结构件毛利率仅3.15%。
科森科技在连续亏损之下,为何要卖出一个持续盈利的板块?针对这笔交易,上交所要求公司 "详细说明在持续亏损情况下出售盈利能力较好的科森医疗而非低效资产的必要性、合理性,是否损害上市公司及投资者利益",并追问交易对方资金是否最终来源于上市公司或实控人关联方。
科森科技在回复中表示,拟通过出售资产快速扭亏为盈、稳固现有业务根基,并称因持续亏损,部分客户已要求暂停介入原定于2027年及以后量产的新一代产品项目。若保留科森医疗在体内,未来两到三年业务有萎缩风险。
科森科技原计划在2025年内完成交割,从而将约6亿元投资收益计入2025年度报表。不过,工商变更未能在年底前完成,公司不得不将投资收益确认年度从2025年调整为2026年,并为此致歉。科森医疗最终于2026年3月底完成交割,自4月1日起出表。
这笔交易的效果在2026年半年报中显现。科森科技据此确认税前投资收益约6.06亿元,几乎改写了利润表:上半年公司营业收入11.09亿元,同比下降29.91%;归母净利润2.72亿元;扣非净利润-1.68亿元,较上年同期的1.59亿元亏损进一步扩大。同期,公司经营活动产生的现金流量净额由上年同期的5936.11万元转为-5879.02万元,降幅达199.04%。利润表的翻红完全依赖出售科森医疗产生的一次性投资收益,公司主业造血能力未有改善。
“一次性资产处置只能制造账面盈利,无法修复经营现金流和主营业务盈利能力。”审计机构合伙人王旭平接受界面新闻采访时表示,“扣非利润持续恶化、经营现金由正转负,恰恰说明科森科技原有制造业务的基本面没有好转,资产出售只是延缓风险暴露。”
9月底,急需提振盈利能力的科森科技再度出手:拟以不超过5亿元收购展固科技53.26%股权切入液冷赛道,同步定增募资不超过11.02亿元。公司也由此收到10个月内的第二封监管问询函,关注点正是此次收购的业务协同性与估值合理性。
高溢价买液冷,是转型还是讲故事?
根据定增预案,科森科技拟向不超过35名特定投资者发行不超过1.66亿股,募集资金总额不超过11.02亿元,扣除发行费用后分别用于:收购展固科技53.26%股权项目5亿元、机器人与智能终端精密结构件及模组制造项目(一期)4.02亿元、补充流动资金2亿元。此外,公司还拟向银行申请并购贷款不超过3.5亿元用于支付部分股权交易价款。
展固科技成立于2014年,主营液冷冷板盖板及流道件、接头壳体、Manifold结构件、CDU钣金等产品,处在液冷产业链中负责冷却液分配与承载的金属零部件环节。随着AI服务器功率密度持续提升,液冷正从高端算力机柜的"可选方案"变为"标配",这条赛道的高景气,为本次交易提供了叙事空间。
但估值与标的质地之间,存在明显落差。按交易价格上限初步计算,展固科技 100%股权对应估值约9.39亿元,较其2026年6月末未经审计净资产6475.76 万元增值约13.5倍。从财务数据看,展固科技2025年营业收入3.05亿元、净利润1678.61万元;2026年上半年营业收入1.73亿元、净利润1640.79万元。
服务器散热行业分析师陆昊告诉界面新闻记者,“液冷金属件本质仍属于精密钣金加工,虽然下游是AI算力赛道,但行业门槛更多在于服务器客户长期认证,而非加工工艺。消费电子结构件厂商跨界入局,金属加工能力有一定共通性,但客户体系完全不同,从消费电子转向算力供应链,认证周期长、客户迁移难度大,不能简单默认为天然协同。”
界面新闻记者注意到,这笔交易对科森科技利润表短期改善较为有限。按公司持股 53.26% 计算,展固科技并表后每年贡献的归母净利润不足900万元,而科森科技上半年扣非亏损达 1.68 亿元。
上述并购另一项不容忽视的风险来自商誉。按照 9.39 亿元 100% 股权估值与标的账面净资产测算,交易完成并表后,科森科技账面将形成大额商誉资产。
陆昊也对界面新闻记者表示,“56倍静态PE、超13倍账面增值,而且审计评估报告尚未出具就敲定协商定价,叠加业绩对赌条款尚未落地、付款安排没有和业绩挂钩。一旦展固科技业绩不及预期,大额商誉减值会直接吞噬利润,到时候科森科技会面临‘旧主业亏损、新标的减值’的双重压力。”
科森科技的主业基本盘
对于科森科技来说,无论资产如何腾挪,短期内支撑这家公司的依然是消费电子产品主业。
对于上半年收入下滑29.91%,科森科技曾表示,“消费电子领域受市场需求波动影响,订单规模不及预期并主动优化业务结构,剥离了部分亏损及低毛利业务”。公司上半年主营业务收入10.96亿元,主营业务毛利率约7.23%,较上年同期的6.83% 提升0.4个百分点。消费电子产品结构件依然是公司最主要的收入来源,2025年度该业务毛利率为3.15%。
界面新闻记者查阅同行业公司数据发现,上半年立讯精密毛利率11.78%;长盈精密毛利率16.88%;山东精密毛利率20.15%。山东精密有PCB高毛利业务,而科森科技以基础金属结构件为主,且相对高毛利的医疗业务已经出售,进一步削弱了毛利率结构。
消费电子制造行业分析师李敏向界面新闻记者表示,“科森科技产品多属技术门槛相对较低、竞争异常激烈的金属加工与结构件制造范畴,缺乏差异化溢价能力,因此毛利率较低。相比领益智造、东山精密等在精密功能件、模组等高附加值环节的布局,科森科技产品结构偏基础。”
公司长期受困于重资产及产能过剩,体现在减值数据上。2025年,科森科技固定资产净值为22.91亿元,较上年同期减少2.45亿元。每年计提的固定资产折旧接近2亿元,拖累净利润。
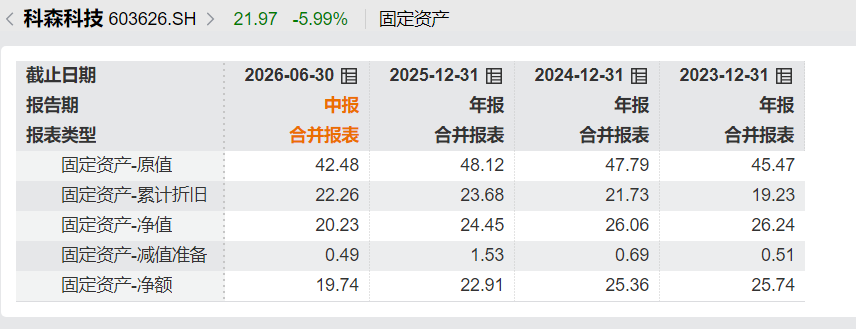
2025年,科森科技计提各项资产减值准备合计1.06亿元,其中固定资产减值损失 8634.63 万元、存货跌价损失 2014.31万元。2026年上半年,公司计提存货跌价损失904万元。
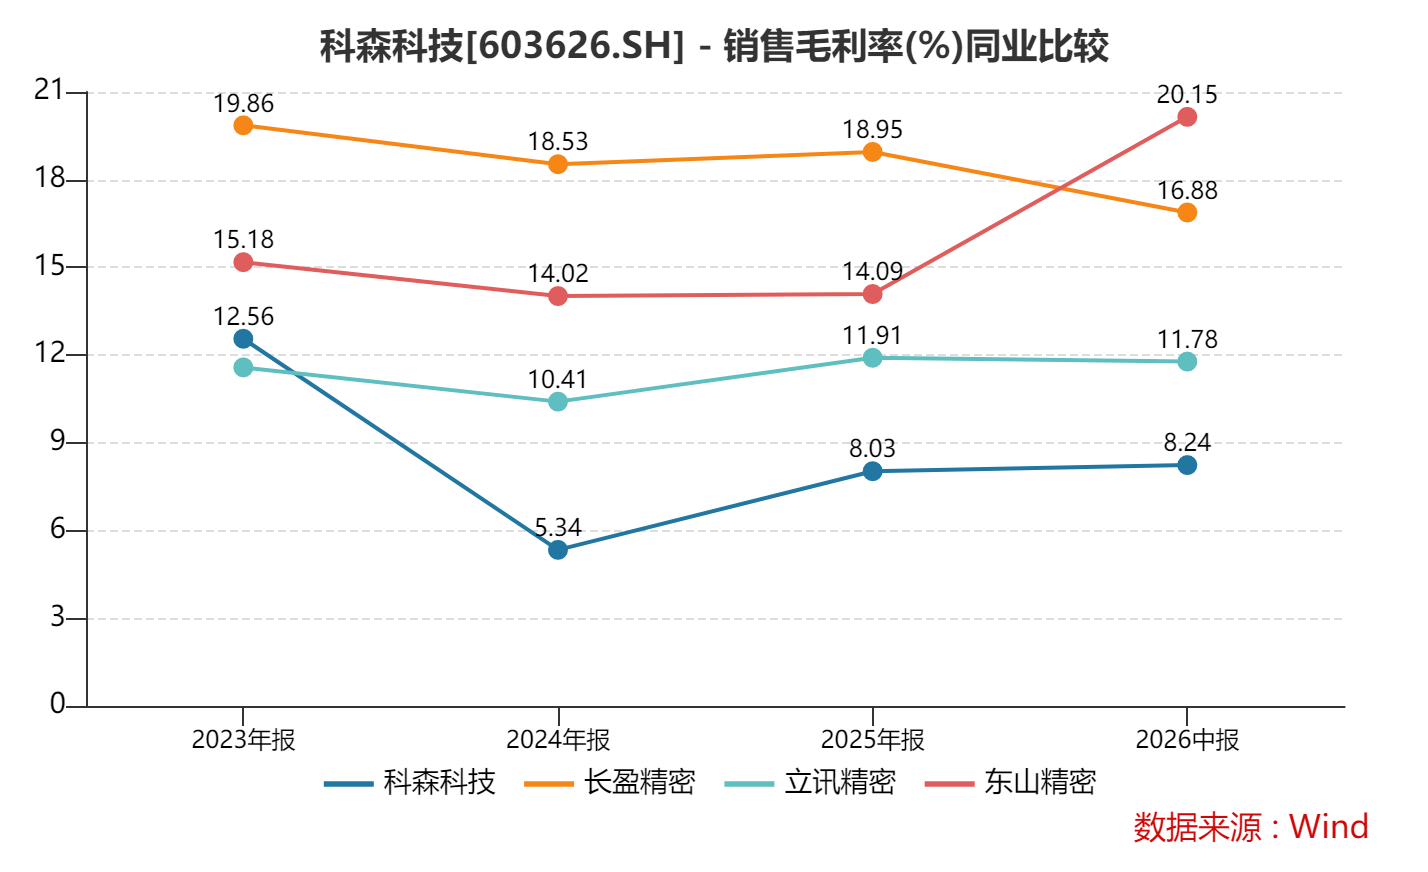
李敏对界面新闻记者表示:“科森科技重资产建厂、设备折旧压力大,产品同质化,议价权弱。剥离医疗业务后,公司已经失去高毛利业务缓冲,寄希望通过一次跨界并购切入液冷赛道来扭转基本面。资产腾挪可以短期提振市值,但难以解决主业低毛利、重资产的底层矛盾。”