

作为A股首家聚焦社保民生赛道的上市公司,德生科技(002908.SZ)依靠第三代社保卡业务站稳行业前排。今年以来,公司全面转向民生AI运营服务商,试图把一次性硬件生意切换为长期续费的运营服务。但三季报给出的经营答卷,却让转型蒙上一层阴影。
德生科技前三季度营业收入3.16亿元,同比下滑 11.77%;归母净利润亏损5705.03万元,同比下滑1392.10%。界面新闻记者注意到,这家公司亏损压力在第三季度进一步显现。今年上半年,德生科技归母净利润亏损2631.97万元,据此计算第三季度亏损约3073万元,超过上半年累计亏损额。
业绩承压背后,是德生科技新旧业务转换过程中出现的多重矛盾:传统一卡通业务收入收缩,人社运营及大数据服务虽保持较快增长,但毛利率明显下降;AI创新业务推进,却尚未形成可量化的利润贡献。与此同时,公司经营现金流持续净流出,应收账款仍处高位。
从收入结构看,德生科技的转型已有一定进展,但新业务能否改善盈利能力、形成稳定现金流,仍有待后续财务数据验证。
单季亏损加速
德生科技当前最直接的经营压力,体现为亏损规模扩大。2026年上半年,公司归母净利润亏损2631.97万元,前三季度累计亏损5705.03万元,这意味着第三季度单季亏损约3073万元。
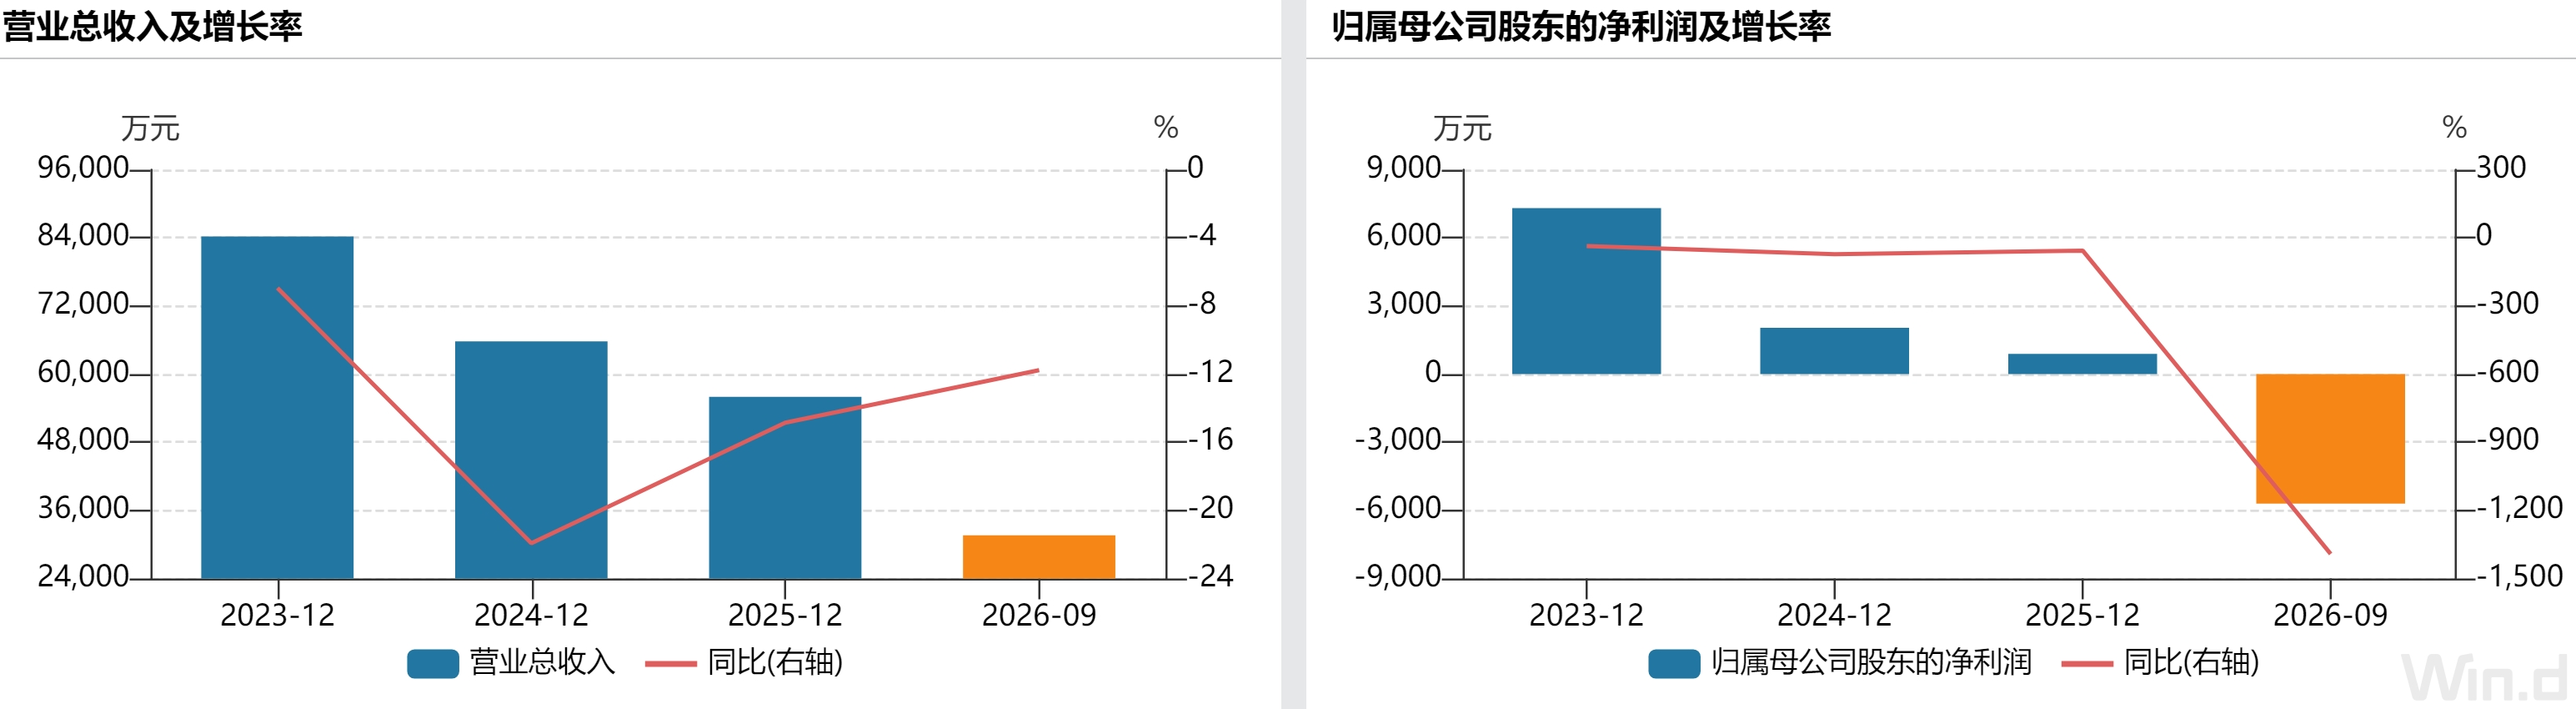
从利润结构看,德生科技的亏损并非主要由非经常性损益造成。前三季度,公司扣非归母净利润亏损5895.14万元,与归母净利润亏损规模接近。由于公司未披露足以解释亏损扩大的大额资产减值或商誉减值事项,经营层面的盈利能力成为市场关注重点。
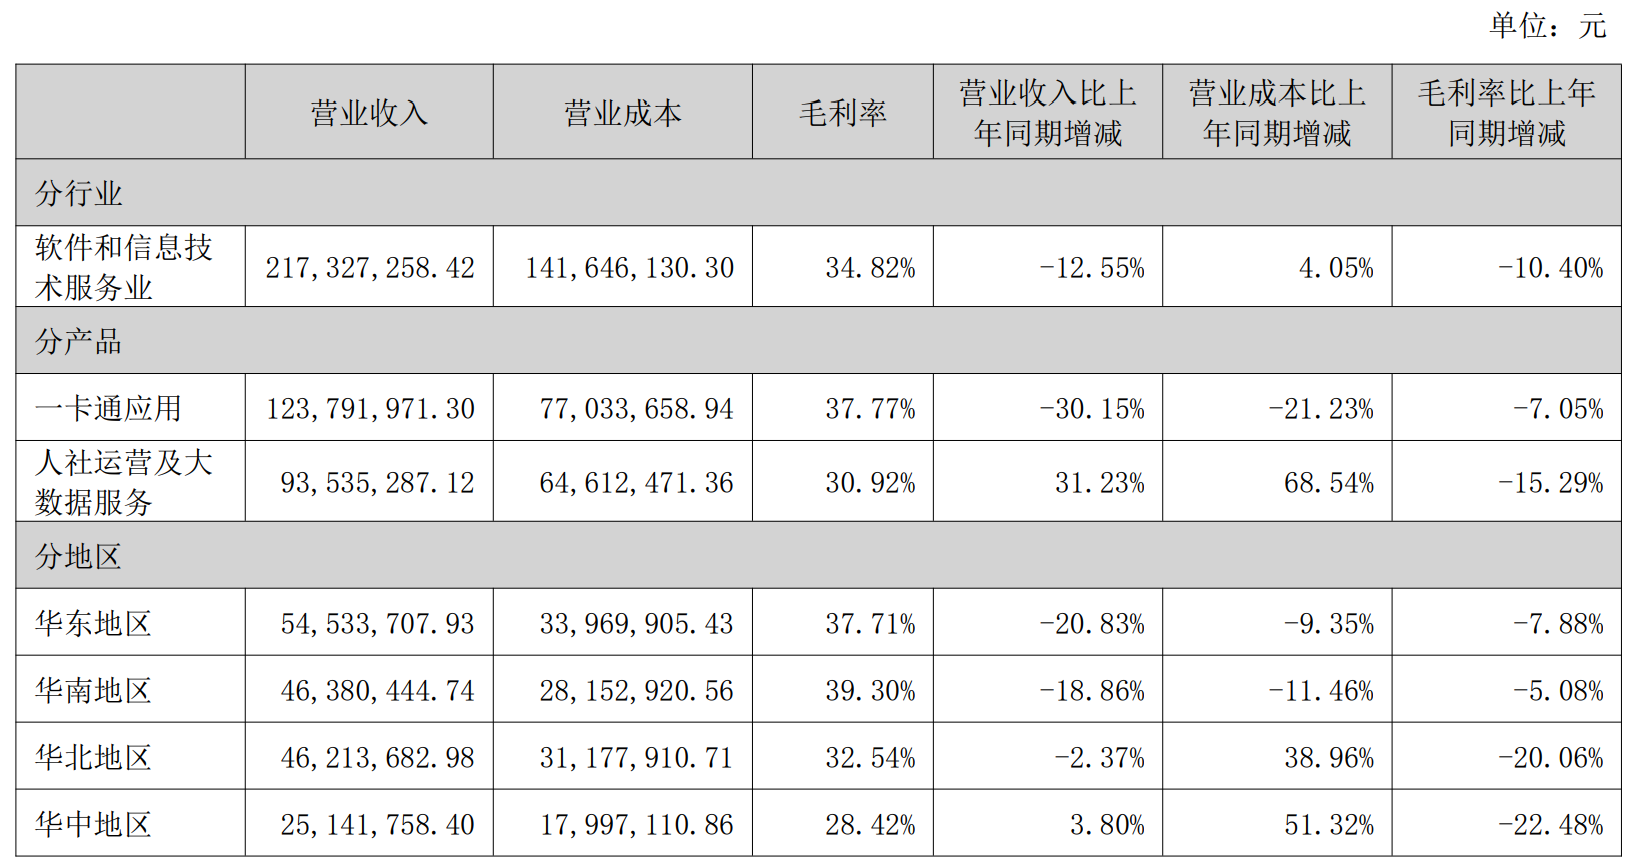
德生科技在三季报中将一卡通应用服务推进放缓列为营业收入下降的原因之一。此前,半年报数据也反映出这一变化:上半年公司一卡通应用业务实现收入1.24亿元,同比下降30.15%,毛利率同比下降7.05个百分点。
这一变化既影响了德生科技收入规模,也伴随着成本结构的调整。公司表示, “硬件类产品收入下降导致直接材料成本下降,同时软件开发及运营服务类收入增长带动人工及其他成本上升。”
长期跟踪政务信息化板块的投资人闫维康对界面新闻记者表示,政务IT类公司在转型期出现单季亏损并不罕见,关键在于亏损是否对应着可解释的投入节奏。“如果亏损来自收入确认延迟、项目验收后移,市场可以等待。如果亏损来自毛利率结构性下移和费用刚性上升,那就需要看新业务能否在合理时间内形成覆盖。”他认为,德生科技当前的问题不是亏损本身,而是亏损持续性尚缺少清晰的量化指引。
德生科技披露了前三季度人社运营及大数据服务收入同比增长31.93%,但没有披露第三季度单季分产品收入、分产品毛利率,也没有披露AI业务收入、亏损和现金投入。对于单季亏损扩大是“转型投入期”的结果,还是“经营恶化加速”的开端,目前仍缺少足够细的数据来区分。
对此,界面新闻记者联系德生科技采访,截至发稿未获回应。
德生科技传统一卡通业务的后续变化,同样存在不确定性。三季报提及“一卡通应用服务推进放缓”,但这一变化是由第三代社保卡市场需求放缓、行业竞争加剧导致,还是公司主动调整订单结构所致,仍需更多经营数据支持。
是什么拖垮整体盈利?
与传统一卡通业务收入下滑形成对比的是,德生科技重点发展的运营服务业务保持较快增长。2026年前三季度,公司人社运营及大数据服务收入同比增长31.93%,占营业收入比重超过40%,已成为公司第一大收入来源。
然而,收入结构的变化,并不必然意味着盈利结构同步改善。
德生科技人社运营及大数据服务虽在增长,但成本增速快于收入增速,导致毛利率下滑。2026年上半年,公司人社运营及大数据服务实现收入9353.53万元,同比增长31.23%;营业成本6461.25万元,同比增长68.54%。受此影响,该业务毛利率由上年同期的46.21%降至30.92%,降幅达15.29个百分点。同期,公司一卡通应用业务收入1.24亿元,同比下降30.15%;毛利率37.77%,同比下降7.05个百分点。
这意味着,德生科技上半年人社运营及大数据服务的毛利率不仅下降幅度大于一卡通应用业务,毛利率水平也低于后者。
界面新闻记者注意到,2026年前三季度,德生科技综合毛利率约为32.11%,较上年同期的45.91%下降13.80个百分点。根据财务数据测算,公司第三季度单季毛利率约为26.15%,较上半年进一步下行。也就是说,尽管运营服务在公司收入结构中的比重不断提高,但整体毛利率并未随之改善,反而持续下降。
闫维康对界面新闻记者表示, “一卡通硬件属于标准化产品,成本相对可控,降价带来的毛利收缩幅度有限,而人社运营属于人力密集型项目,每新增一个城市运营项目,就要配套驻场人员、软硬件运维、本地化服务,固定人力成本刚性很强。一旦项目中标价格被压低,收入增长带来的增量收益,完全覆盖不了新增人力成本,毛利率自然快速下滑。”
一位从事上市公司审计的人士对界面新闻记者也表达了类似的看法:“硬件有相对标准的物料清单,毛利率透明度较高。运营服务涉及属地化实施、驻场人员、定制开发和持续运维,前期人力与差旅投入是刚性的。如果合同定价没有同步调整,规模扩张阶段毛利率被摊薄并不意外。” 该人士认为,关键要看公司运营服务合同是否包含与成本挂钩的调价机制,以及项目从实施期进入稳定运营期后,毛利率能否回升。
现金流持续净流出
如果说收入结构与毛利率变化反映了德生科技转型过程中的盈利压力,那么经营现金流则进一步揭示了公司面临的资金周转挑战。
2026年前三季度,德生科技经营活动产生的现金流量净额为-1.26亿元,虽然同比改善7.50%,但仍维持较大规模的净流出。分季度看,第三季度单季经营现金流净额约为-2000万元。较上半年累计净流出规模有所收窄,但尚未实现经营现金流转正。
现金流承压背后,德生科技的应收账款和存货规模值得关注。截至2026年三季度末,公司应收账款账面余额约3.98亿元,较半年末的4.09亿元小幅下降,整体规模仍然较大。公司业务主要面向人社、医保等公共服务领域,项目结算和回款往往受到政府预算安排、项目验收及付款流程等因素影响。这意味着,相关业务即使已经完成收入确认,也可能存在一定的回款周期。对德生科技而言,在营业收入下降、盈利承压的背景下,较大规模的应收账款仍可能形成营运资金占用。
界面新闻记者注意到,德生科技存货规模也在增长。三季报显示,公司存货同比增长14.75%,与同期营业收入下降11.77%形成反差。收入下降而存货增长,可能反映出公司项目备货、交付及验收节奏与收入确认之间存在时间差,也可能与产品结构及项目实施周期变化有关。
上述审计人士对界面新闻记者表示,“存货科目里包含大量发出商品,也就是已经发货、但尚未通过政府验收、无法确认收入的项目货品。存货持续走高,往往意味着项目验收节奏放缓,收入确认延后,大量资金沉淀在未验收项目里,直接拖累现金流。”