

界面新闻记者 |
界面新闻编辑 | 楼婍沁
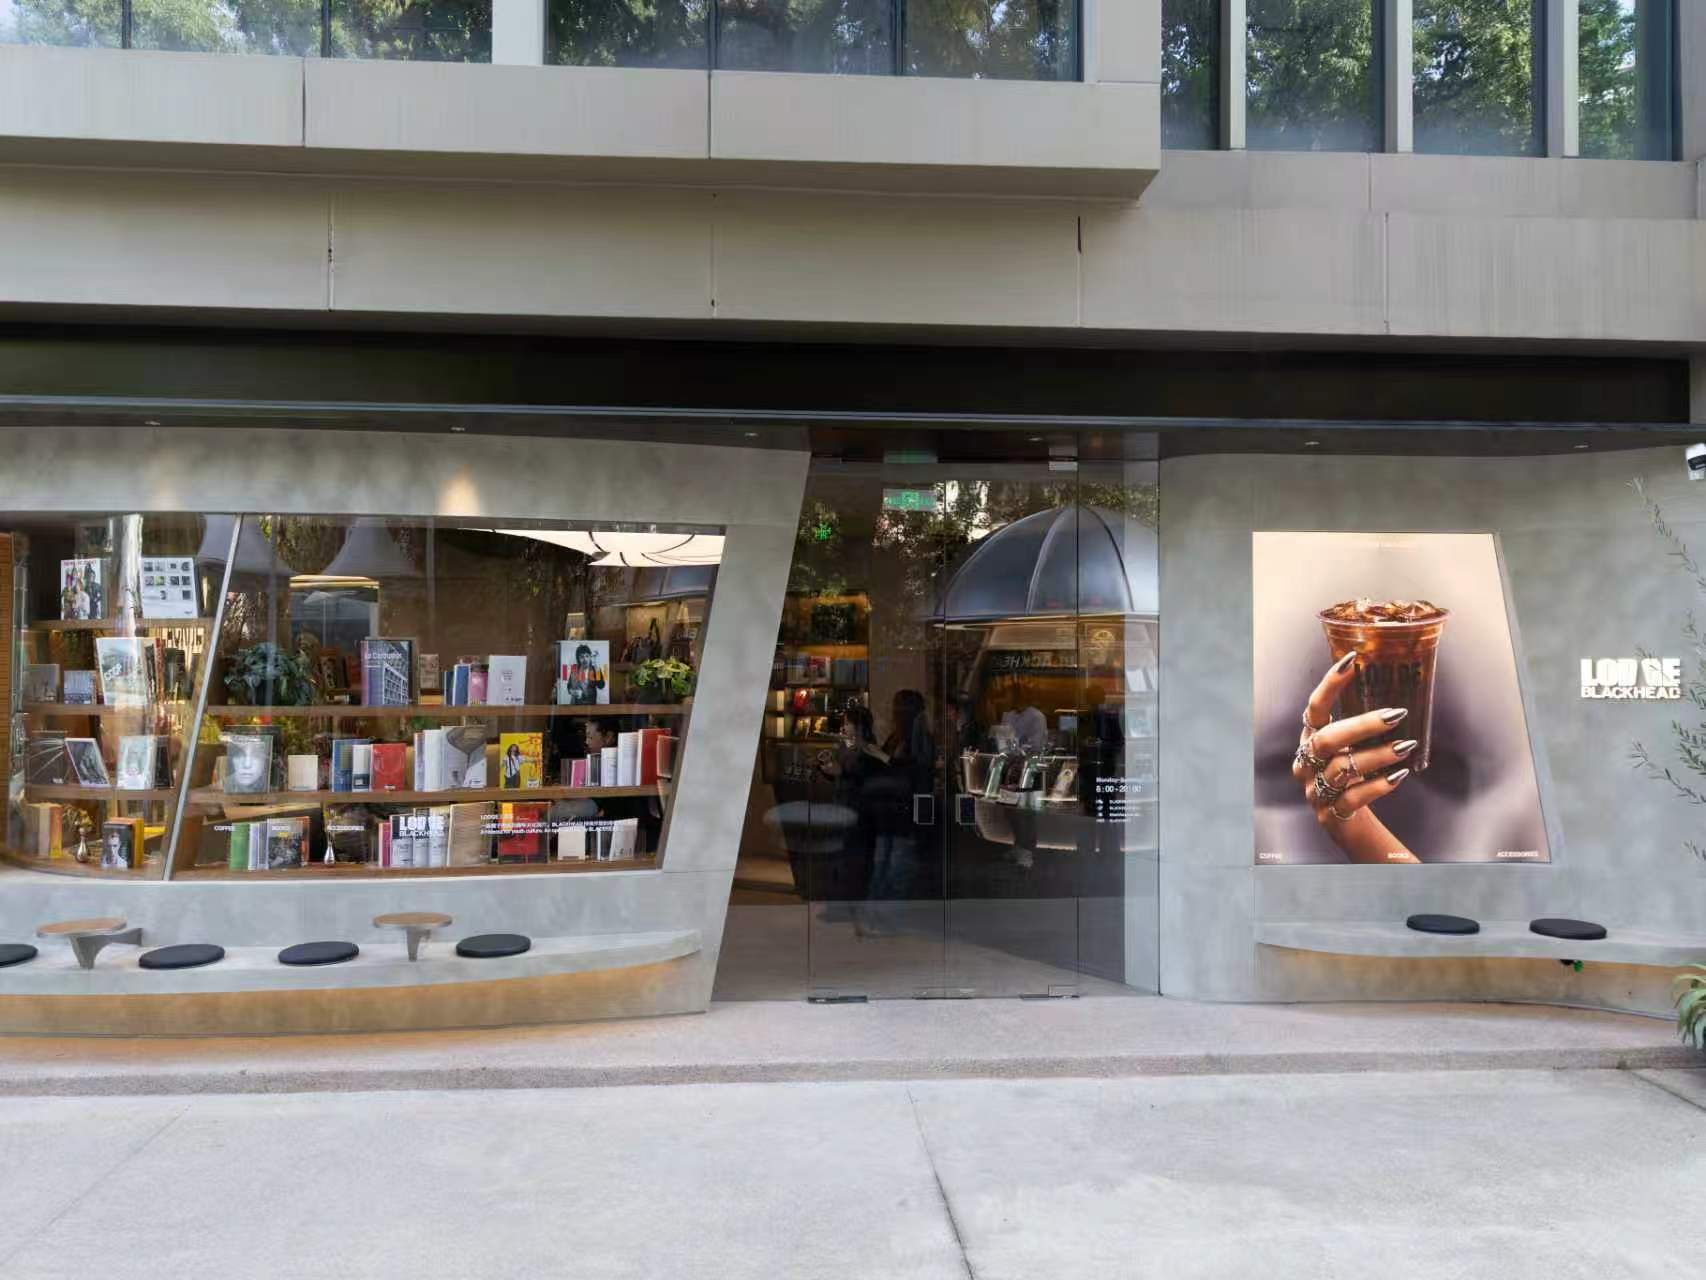
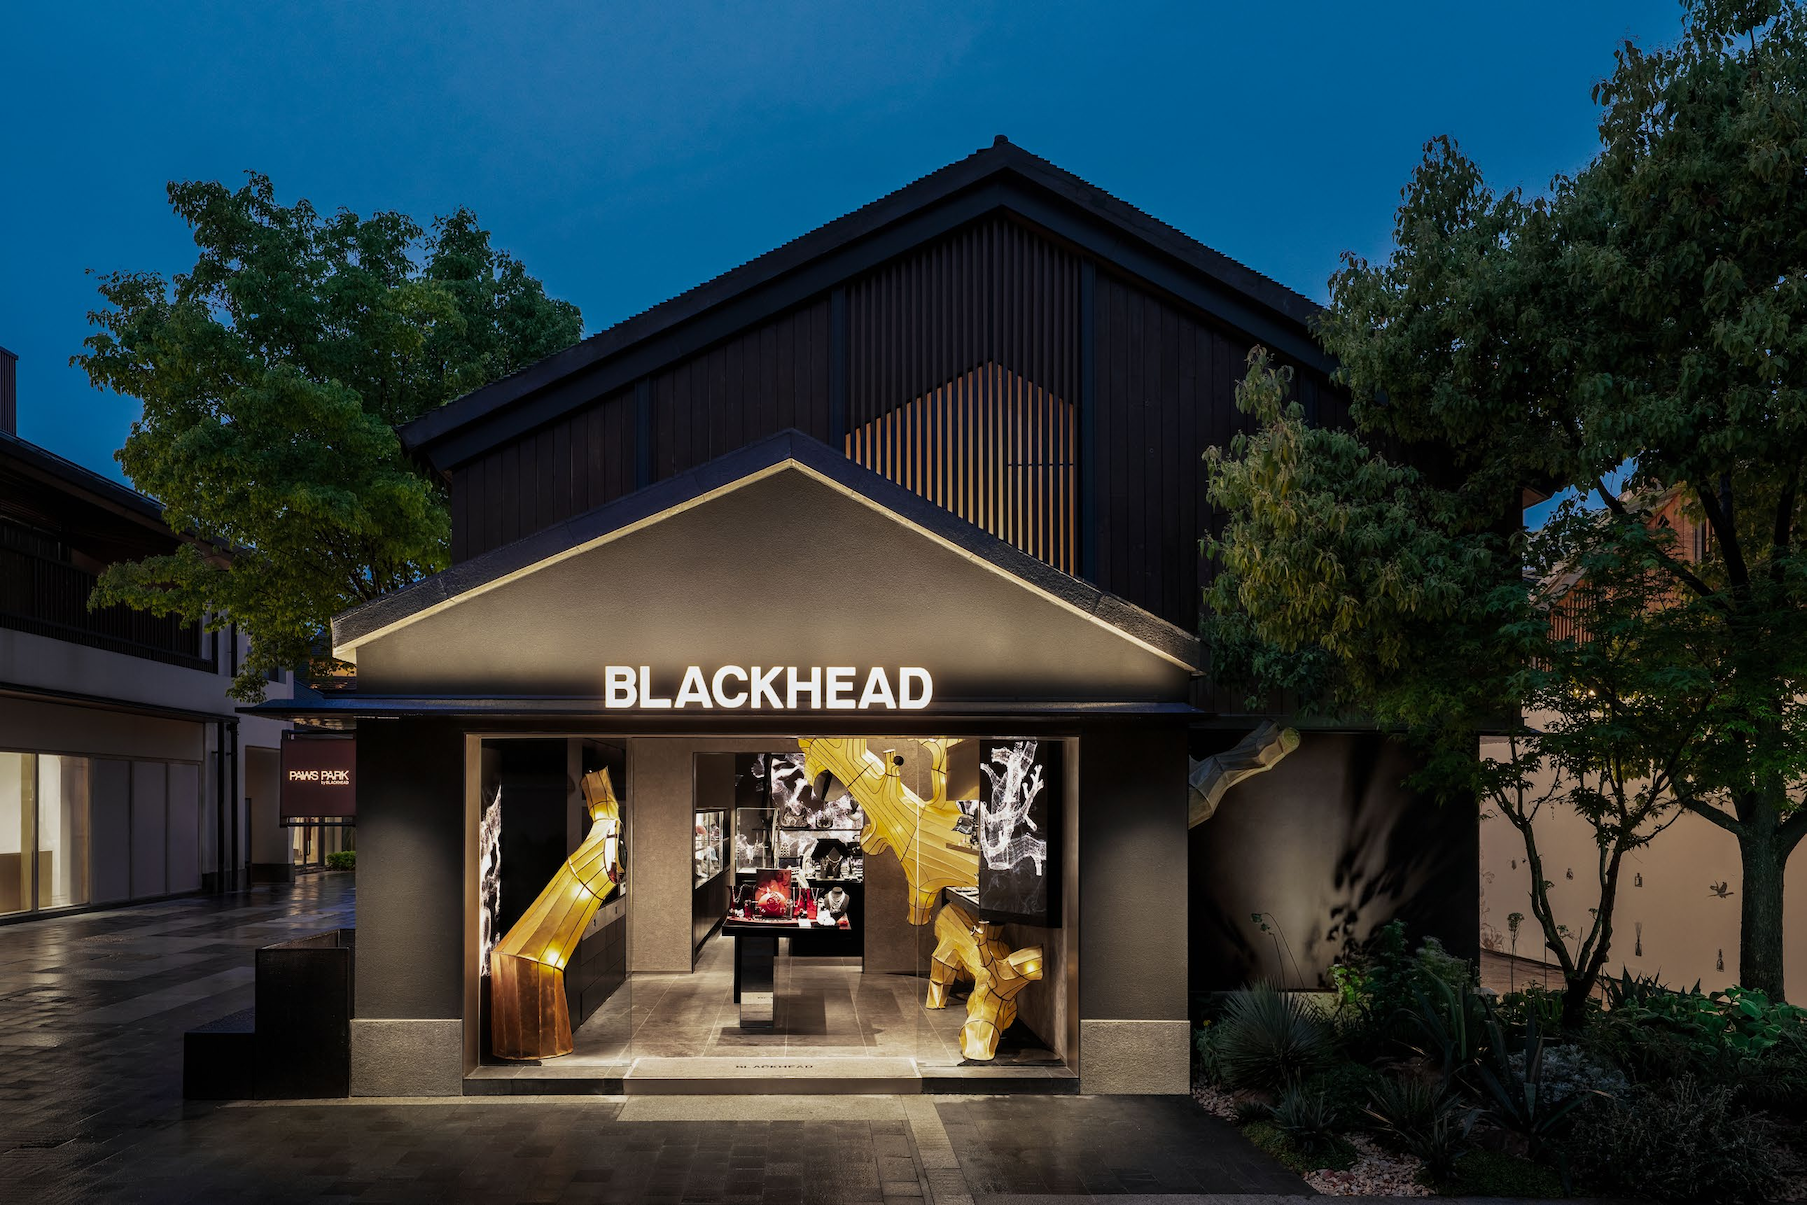
10月30日,国货配饰品牌BLACKHEAD在上海永源路的新店正式开业,这是一家融合了零售、咖啡和书籍的复合业态新店型,门口处还搭建了一个蘑菇造型的书报亭。
同一街区内,还汇聚了PANE、SMFK、Cotemp等一众本土时尚新贵。BLACKHEAD其实是“前辈”,在前述品牌还未成立或刚起步的2017年,BLACKHEAD已开出首家实体店。
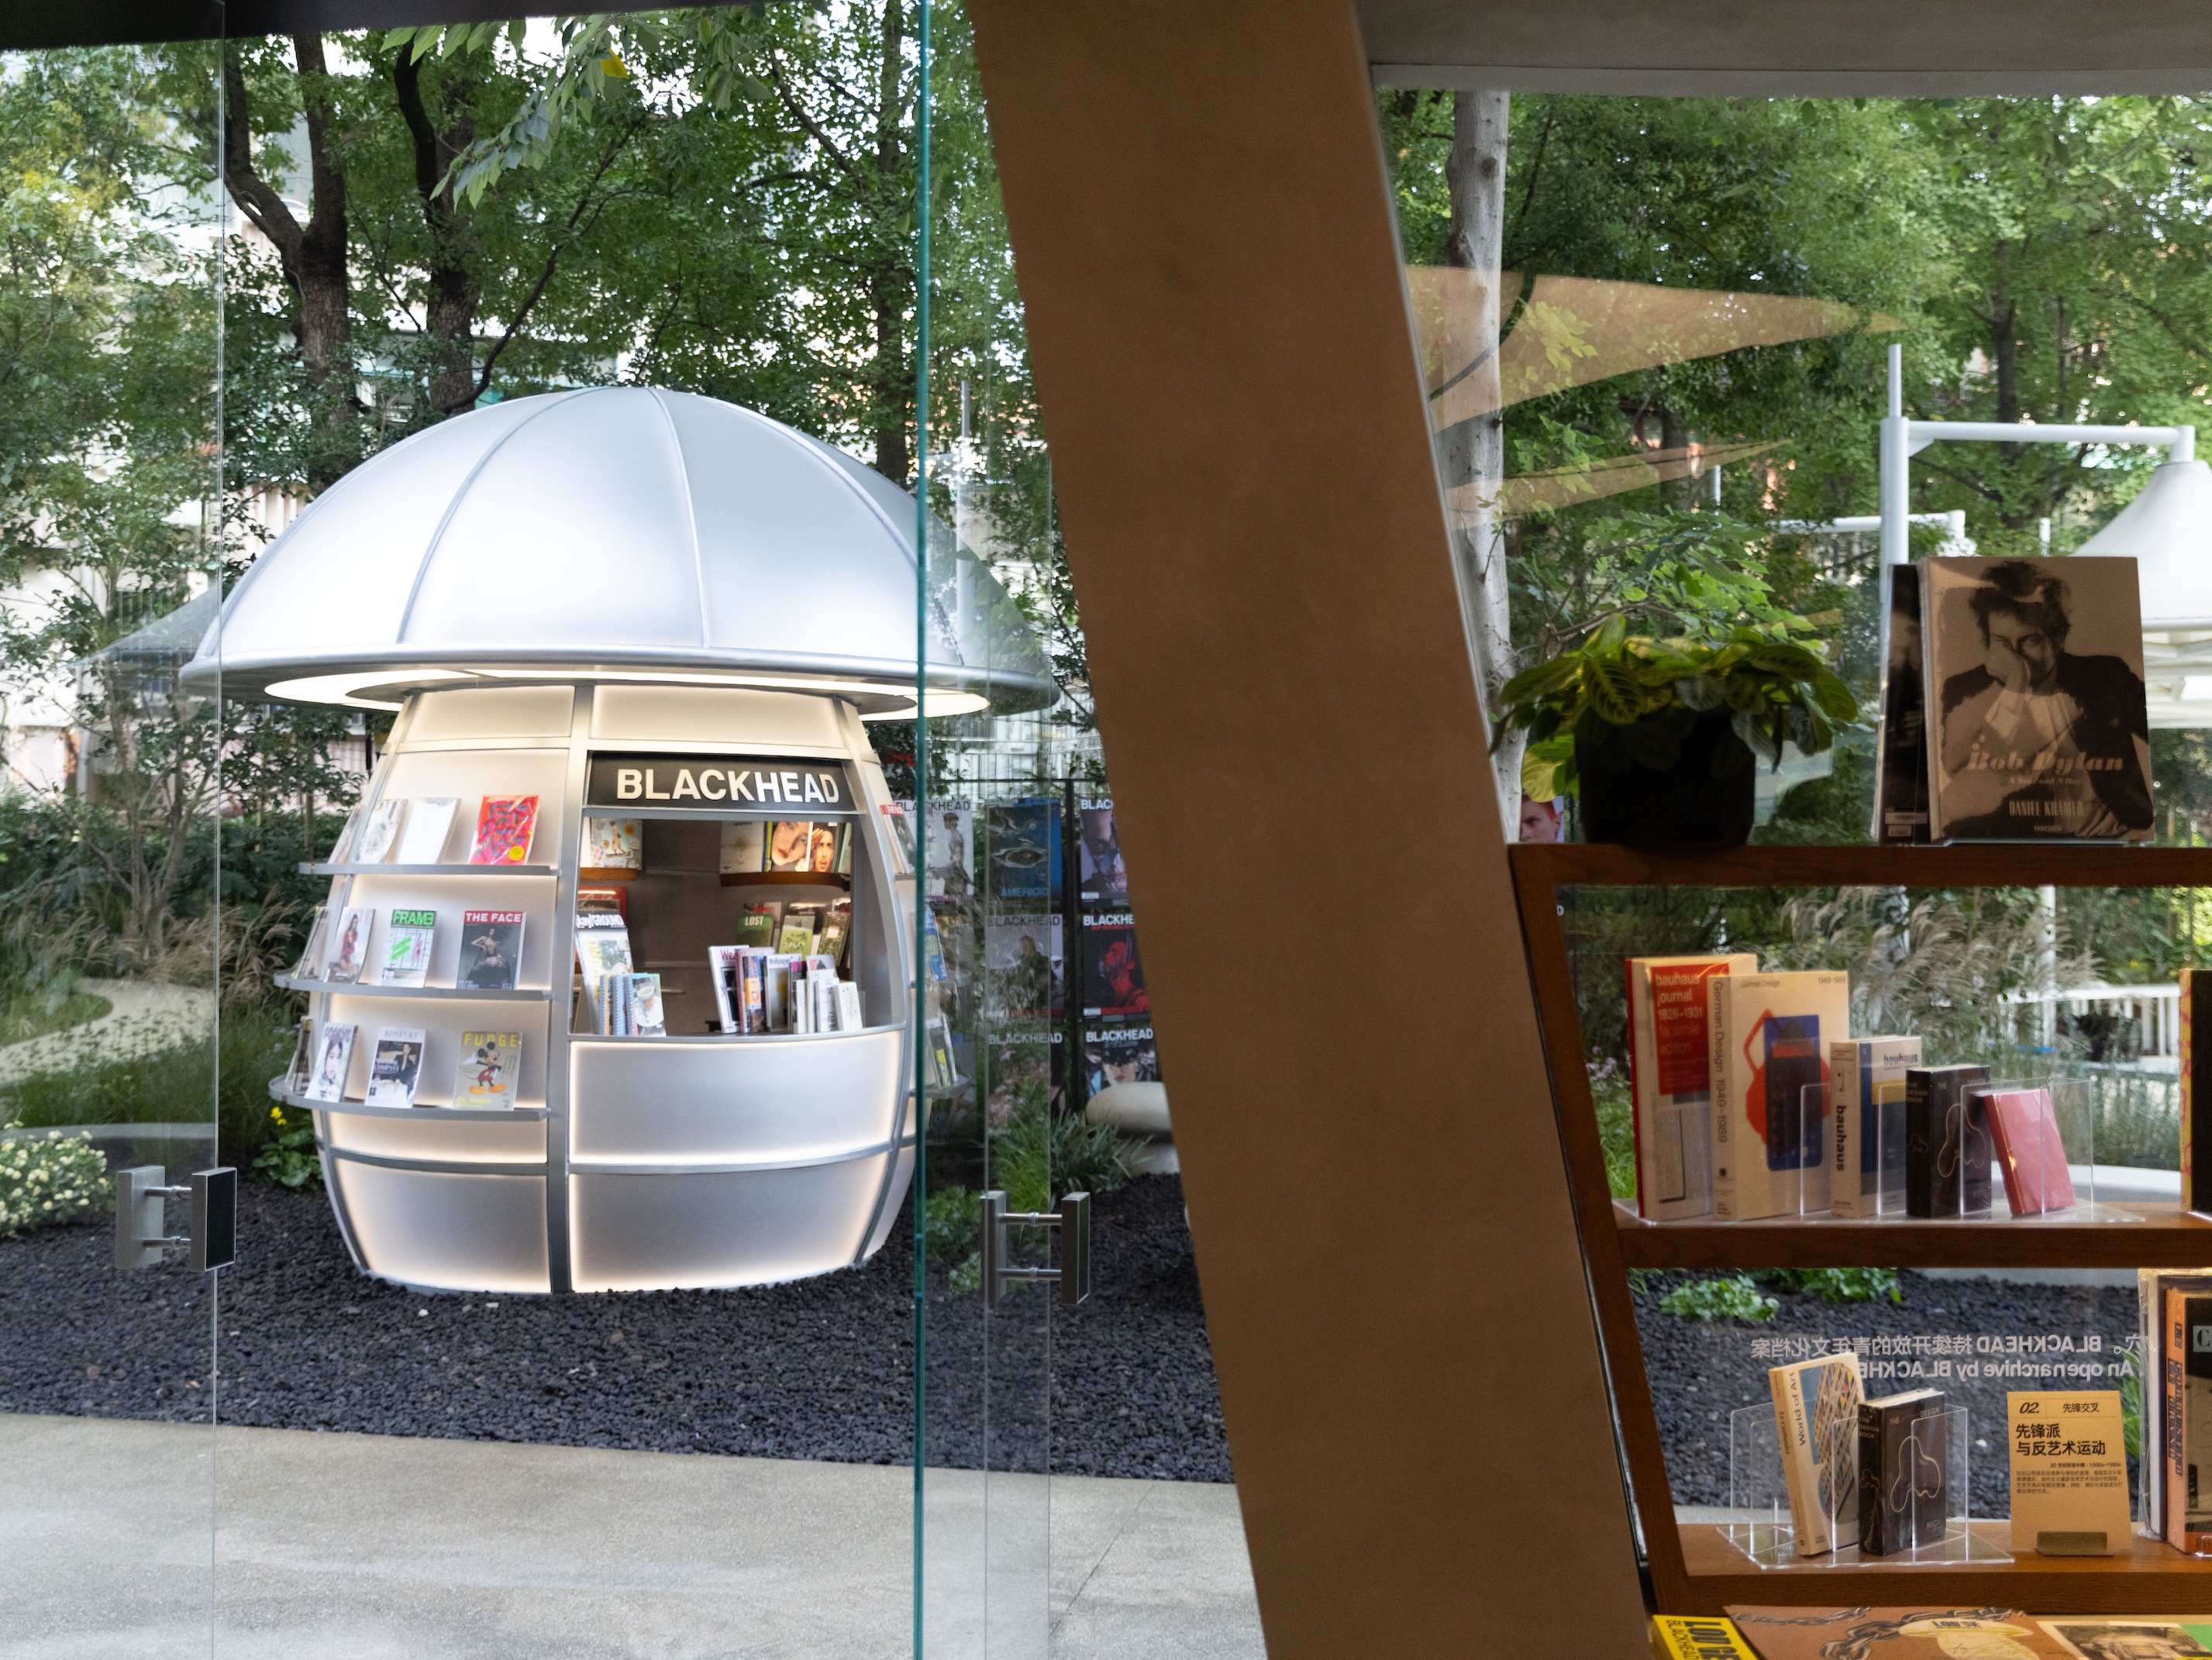
BLACKHEAD目前在全国二十多座一、二线城市开出约80家门店,超80%为直营,预计年底门店规模突破100家。
BLACKHEAD核心价格带为299元至599元。2025年,品牌营收2亿元,大约80%的成交发生在线下。可对比参考的是,潘多拉从2025年起不再公布中国市场营收,但2024年其在中国的营收约为4.2亿元人民币。
多位消费者对界面新闻提到,他们都是在逛街时记住了BLACKHEAD这个品牌。“它的英文名让我还挺感兴趣的,店也很打眼。”
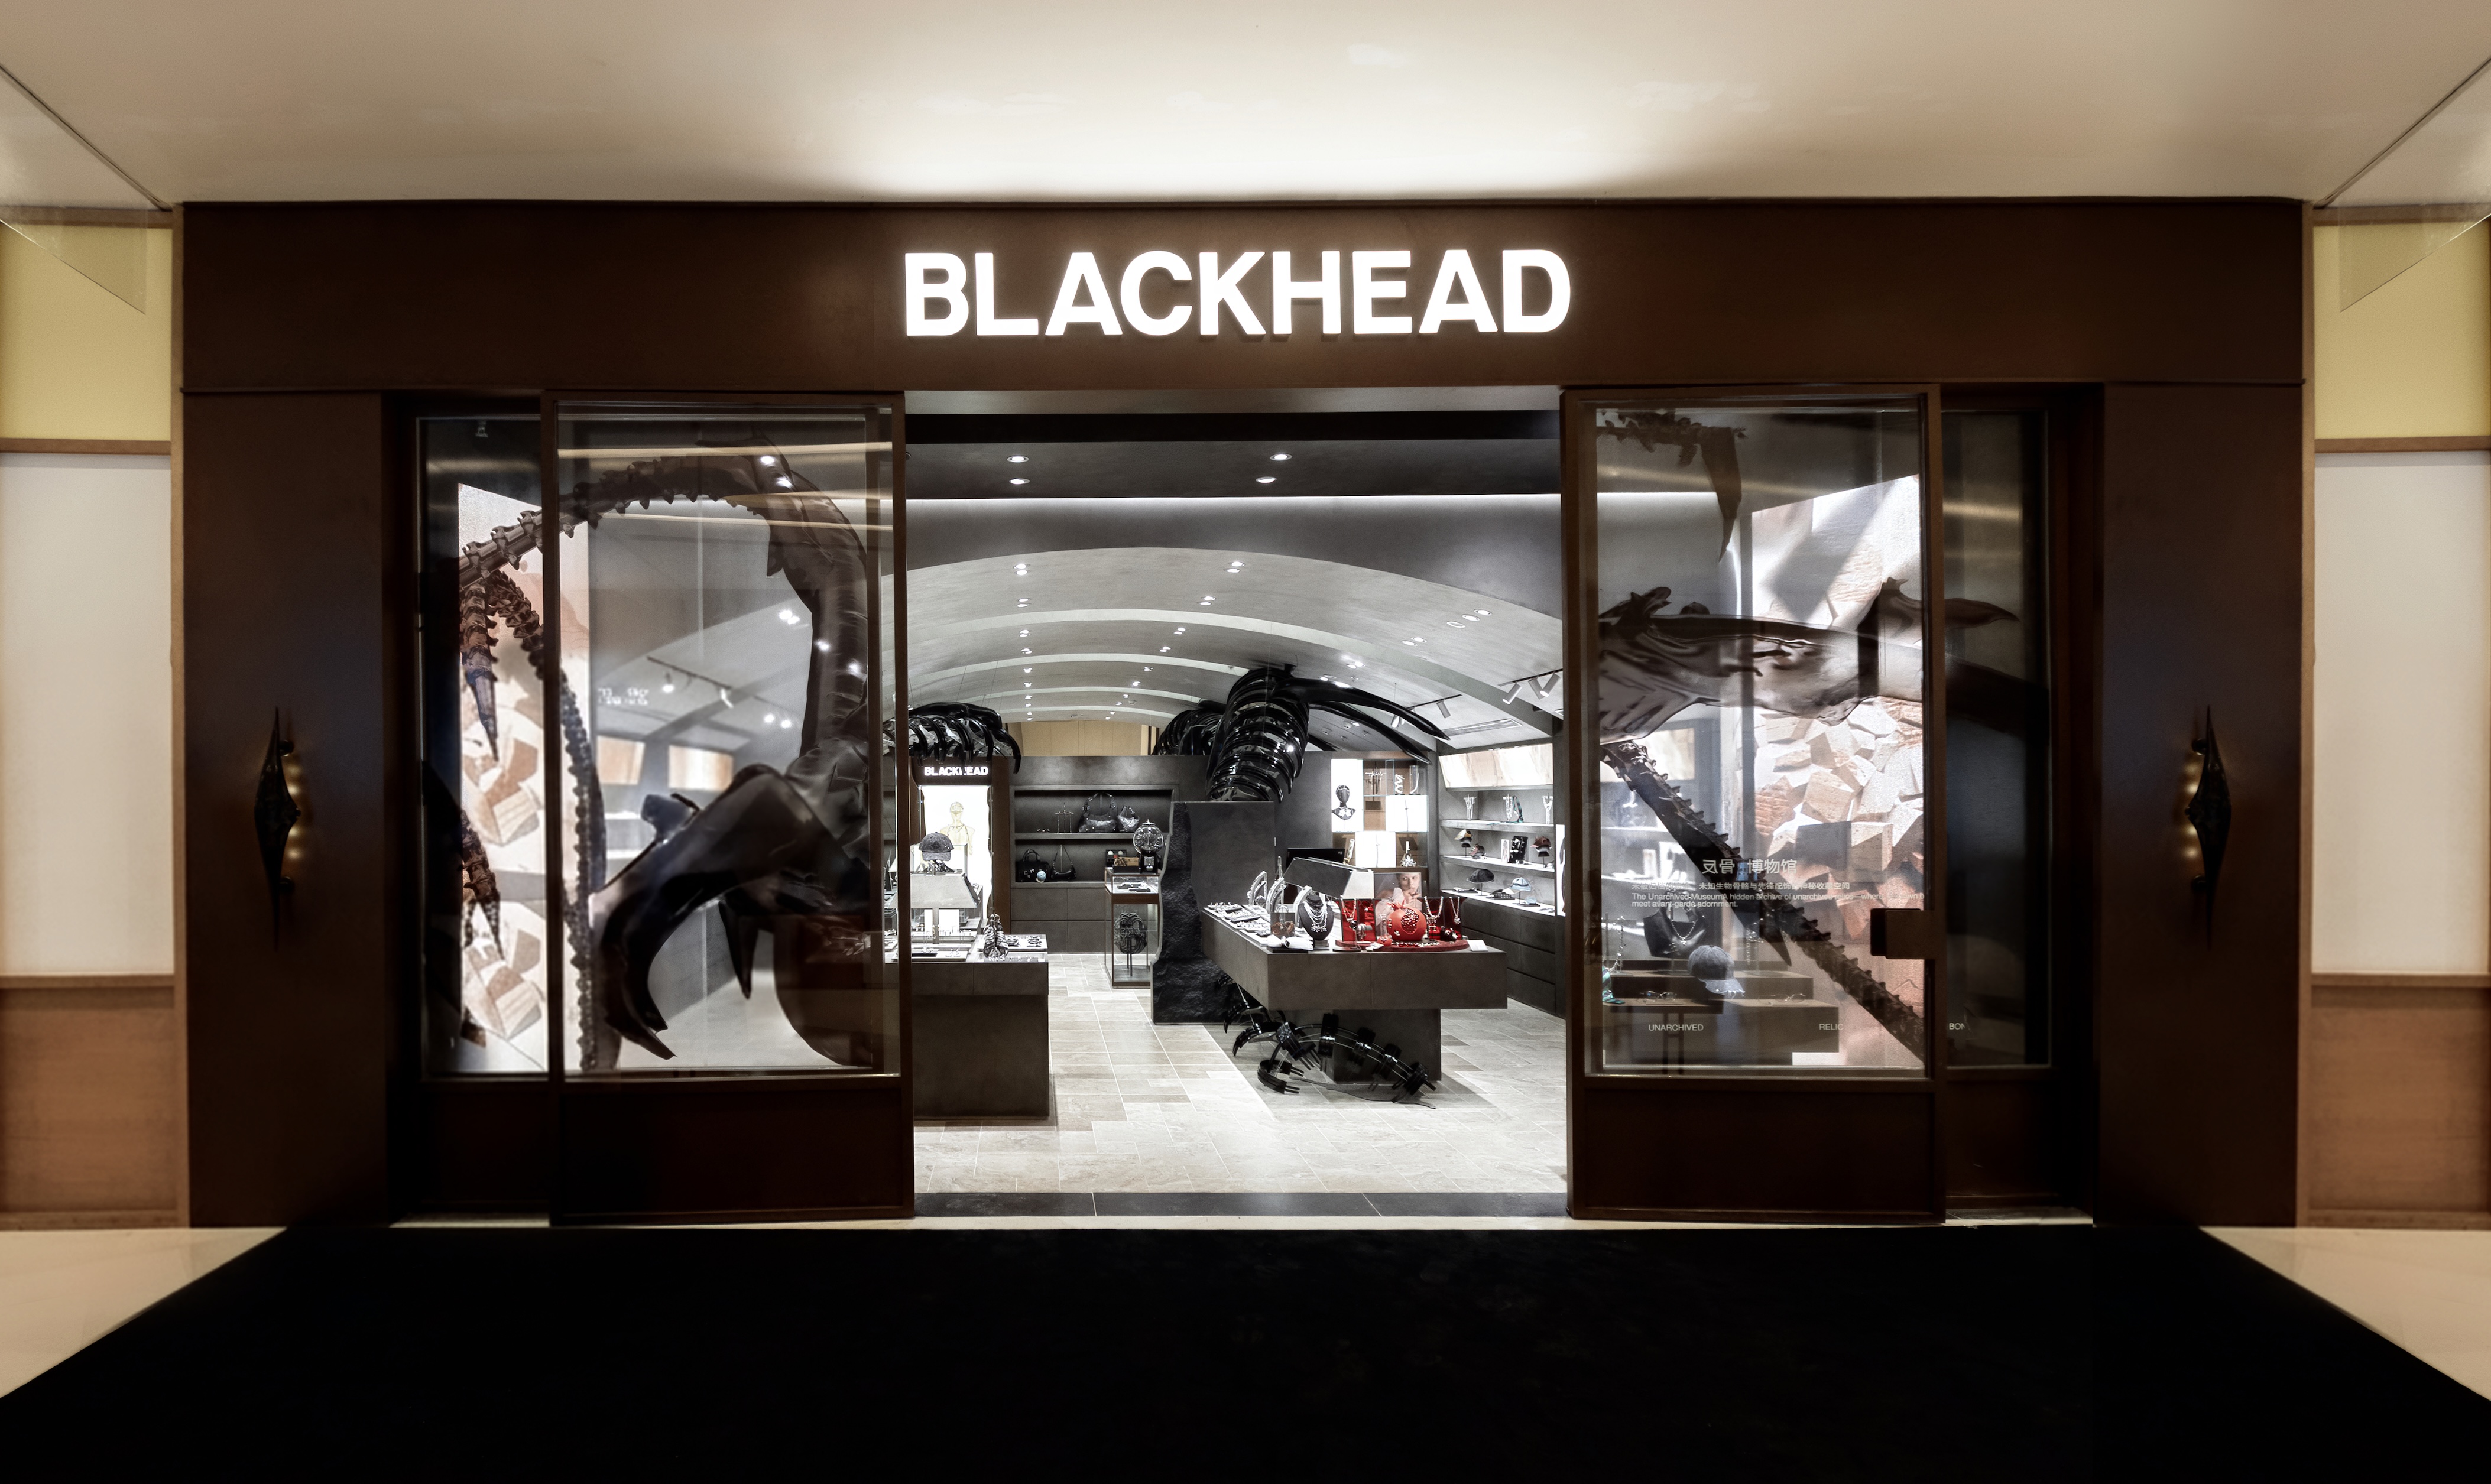
BLACKHEAD的店铺开在购物中心和街边,不是那种循规蹈矩的盒子空间:以深色系为主,大体积的艺术感装置吸人眼球。
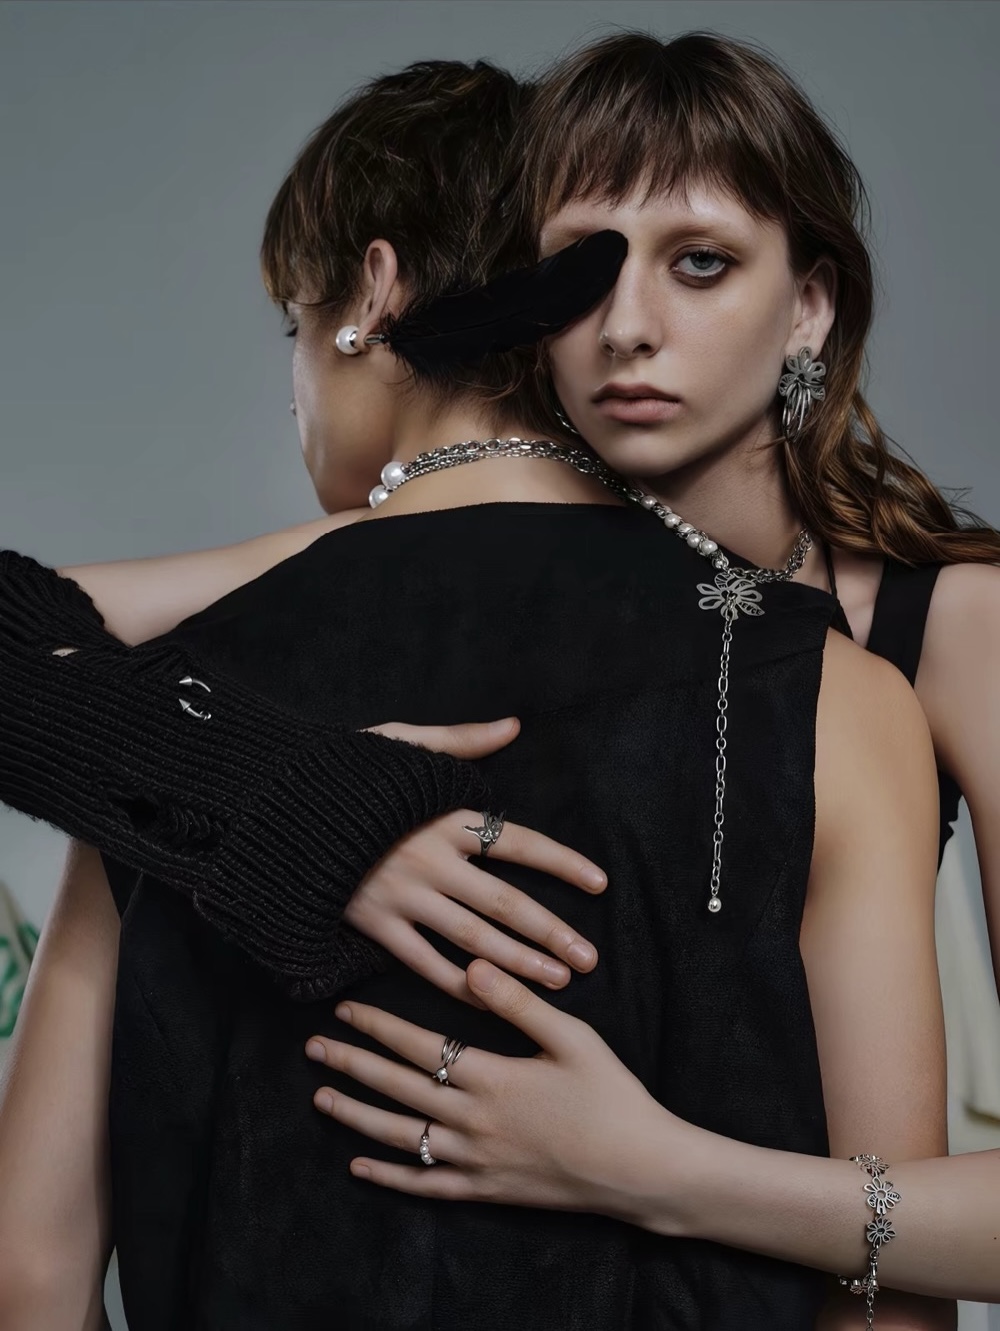
如同店铺设计呈现的——BLACKHEAD给很多消费者留下的印象是“暗黑”、“朋克”、“亚文化”。
BLACKHEAD由刘昱(Black)于2012年在上海创立,合伙人黄俊(Jun)在2015 年加入。两人此前都从事建筑设计,也都是亚文化爱好者。
“BLACKHEAD创立初期定位偏小众,面向风格鲜明的亚文化爱好者。”黄俊告诉界面新闻。他在BLACKHEAD主理渠道、财务、人事等后端运营板块,刘昱则负责产品创意方向。
BLACKHEAD的核心品类是不锈钢材质的各种饰品,产品价格从几百元到数千元不等,目前客单价为900元。除了常规的戒指、项链、手链、耳环外,BLACKHEAD还推出了设计更抢眼的面饰、手掌环、耳挂、身体链等一些大众印象里“潮人”才能驾驭的饰品。
一位珠宝设计师告诉界面新闻,如今市场上欠缺BLACKHEAD这种风格的饰品,部分原因是受众有限,也需要品牌有较强的视觉营销能力,BLACKHEAD因此能以差异化的定位形成竞争力。
上海购物中心协会品牌专业委员会秘书长杜斌也对界面新闻表示,BLACKHEAD这种风格和定位的饰品品牌在线下零售商业里较为稀缺,“没有很大的竞争对手”。
“小众”在品牌发展的早期阶段可以成为加分项,但若要追求更大的商业规模,这也是必须打破的桎梏。随着门店增加,如果只服务小众市场,BLACKHEAD将逼近增长天花板。
与此同时,市场释放出了机会。潘多拉、施华洛世奇等价位相近的国际珠宝品牌在中国退潮,让出了部分市场空间。还有一个背景是,山下有松等国货时尚品牌崛起,表明中国消费者对本土品牌的态度正在改变。
BLACKHEAD想抓住这个机会,而按照黄俊的说法,他们也有信心。
“在2025年线下商业不是特别好的情况下,我们同店同比增长还是保持在15%左右。”黄俊对界面新闻说。
2025年底,BLACKHEAD开始调整品牌定位。恰巧在这一节点,BLACKHEAD与黑蚁资本开始接洽。2026年4月,BLACKHEAD完成了由黑蚁资本、蜂巧资本共同投资的A轮融资,具体融资金额未公开。界面新闻联系黑蚁资本寻求采访,未获回复。
以亚文化为起点的小众品牌要破圈,意味着既要保持风格辨识度,又要降低大众进入门槛。前者容易囿于圈层,后者则可能滑向平庸。
行业里的成功先例提供了两条路径参考。
一是把品牌精神转化为大众可理解的表达。比如花知晓从二次元文化起步,拓展大众市场时仍延续童话感、宫廷美学的设计,但将“少女心”提炼为品牌内核来引发共鸣。
二是不改精神原点,但提炼出更具辨识度、融入日常的设计元素。比如西太后(Vivienne Westwood)以朋克为精神源头,但它今天的消费者未必是朋克文化的追随者,他们可能只是单纯喜欢品牌的土星标志、珍珠和格纹等经典设计。
BLACKHEAD的做法算是兼顾二者,既重新校准了品牌定位,也在产品策略上有相应调整。
今年9月,BLACKHEAD发布了广告片,由12位不同领域和年龄段的人演绎“青春”“爱恋”“职场”“新生”等四个人生阶段。其中,较有话题度的是该品牌在片中启用了60岁登上香奈儿秀场的模特曾宝珍。
意图很明显,BLACKHEAD想证明自己不只是年轻人可以买的品牌。
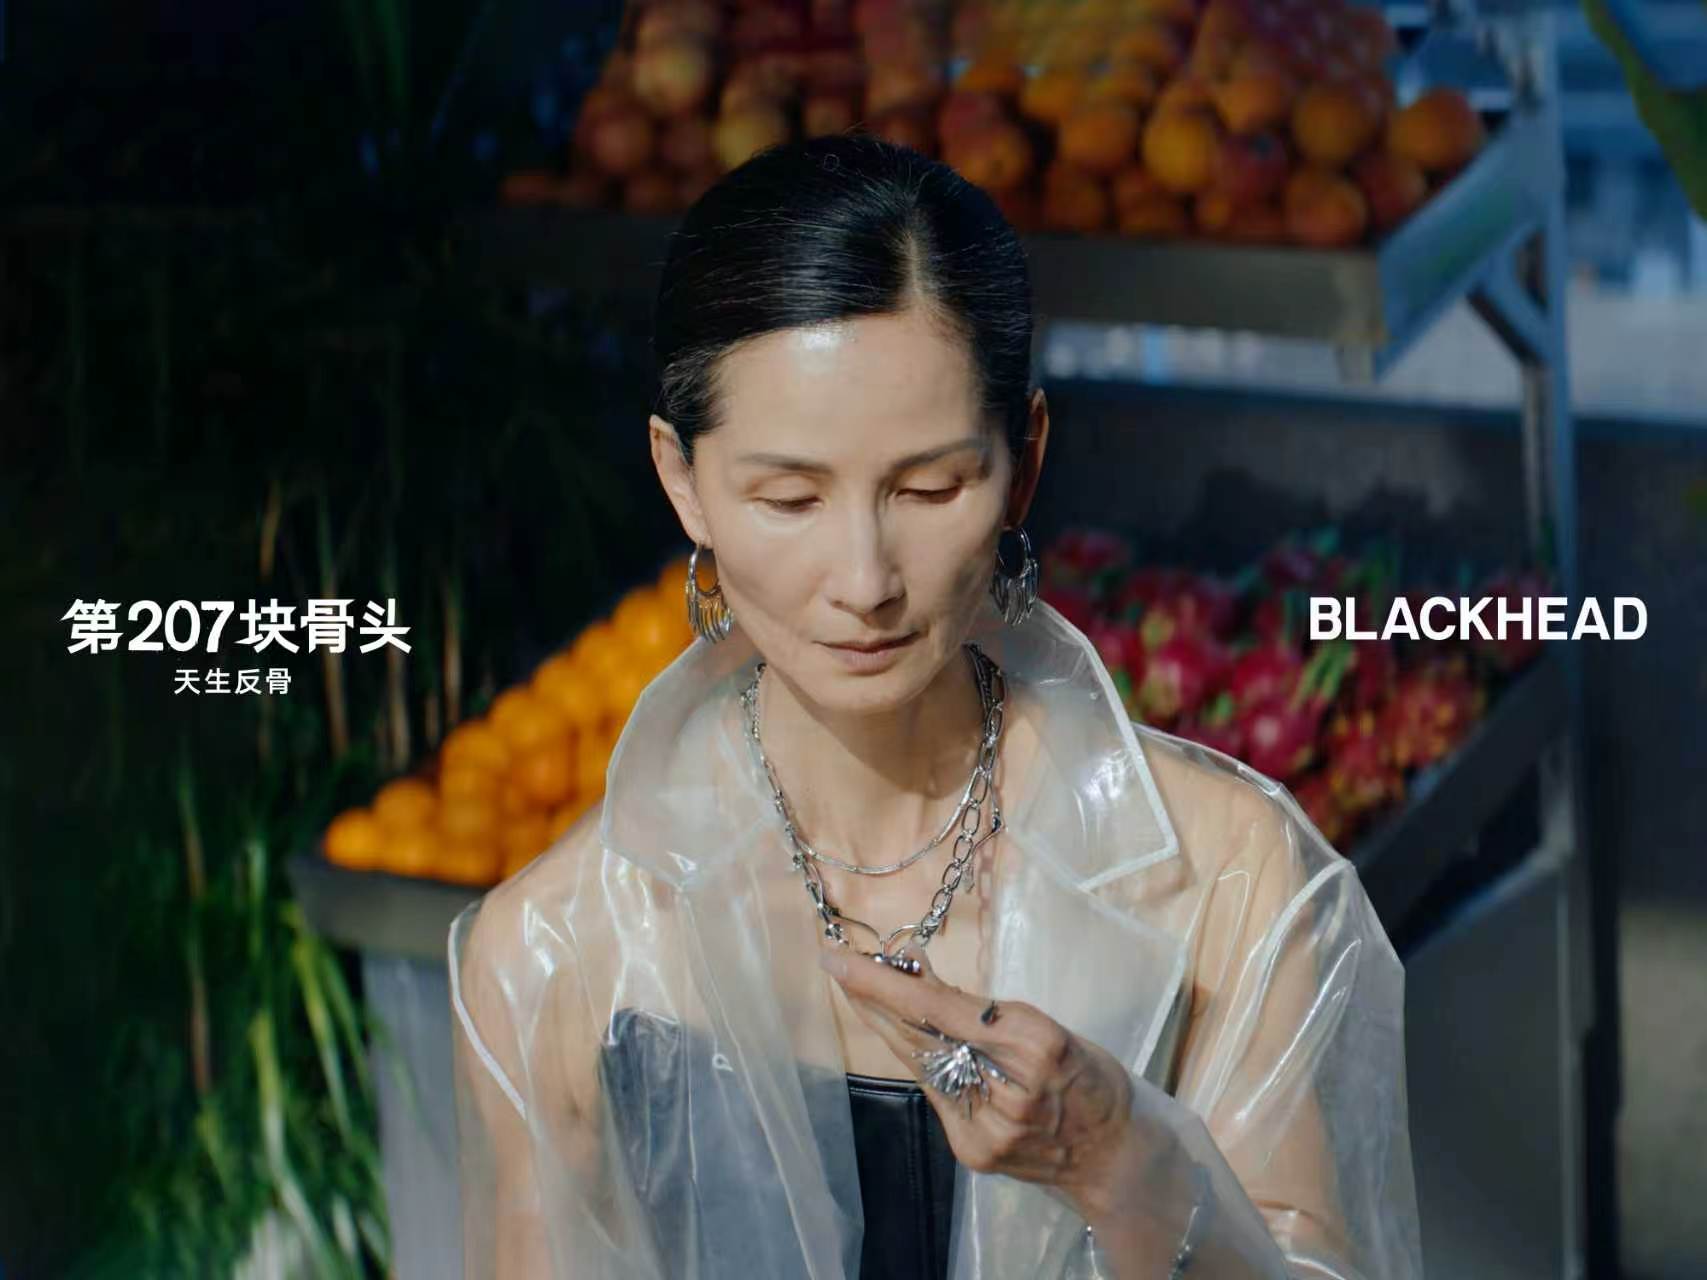
黄俊在2020年接受采访时提到,当时BLACKHEAD的主要用户年龄层在18岁到28岁。但现在,BLACKHEAD定位自己为“青年文化生活方式配饰品牌”。它理想中的客群画像,是“不论年龄、只要内心保有反叛精神的人,上至60岁也可以买”。
“我们看到线下买BLACKHEAD的不一定都是年轻人。现在生理年龄对人的限制越来越小了,大家对‘酷’的定义也从外在呈现转向内在的理解和追求——喜欢BLACKHEAD的人不一定要有穿刺、文身或特定打扮。”黄俊说。
一位购买过BLACKHEAD的消费者告诉界面新闻,她不是大众印象里的“潮人”,买BLACKHEAD只是因为喜欢它的设计。
更早之前,BLACKHEAD的身体链、穿刺类饰品的占比曾高达30%到40%,但当客群扩大,这部分小众需求逐渐被稀释,BLACKHEAD将产品重新分为三大产品线。
身体链等设计较为夸张的产品都被归入night产品线,即夜间俱乐部穿搭。如今它们的占比被压缩至10%。而在产品组合里占据主要地位的,是更日常的life线,占比达60%。
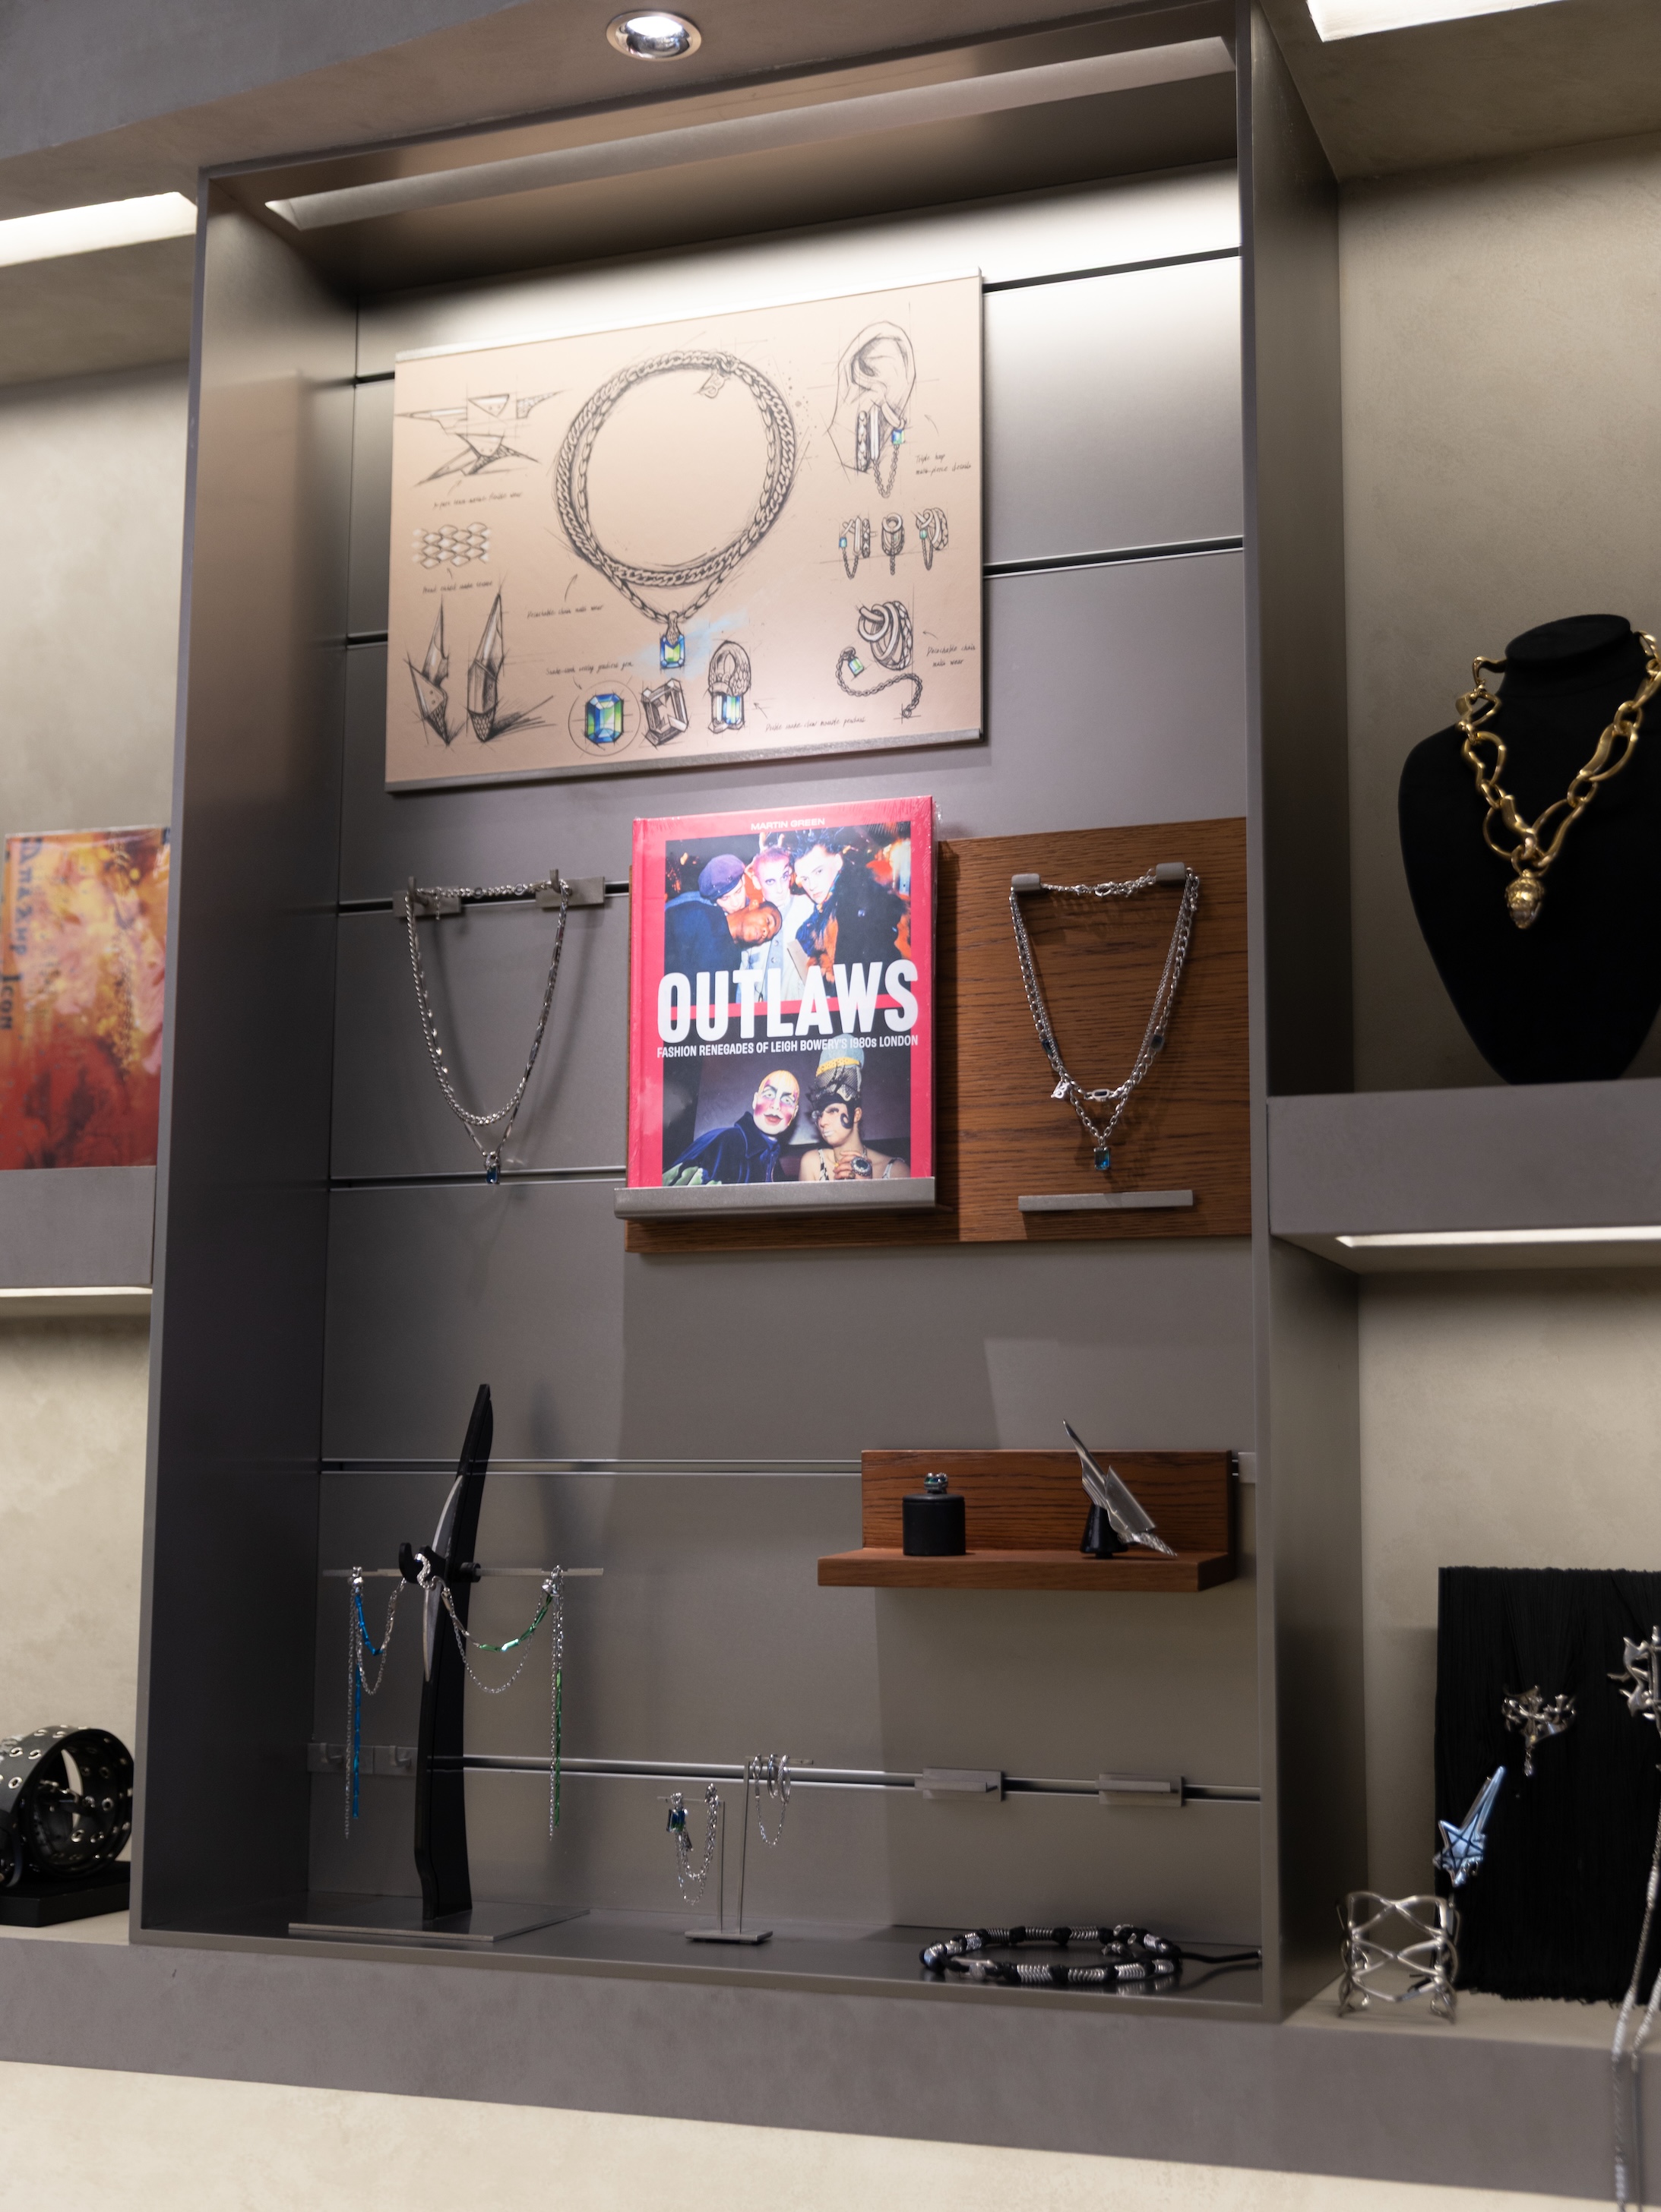
另外30%是energy线,它在设计中融入“能量疗愈”的理念,比如当下受年轻人欢迎的“玄学”文化。其设计注重材质——以银为主,也会用到水晶、虎眼石等半宝石。
从不锈钢延伸到银,既是为了弥补不锈钢过于坚硬而无法精细塑形的工艺局限,拓宽设计的空间,也是考虑到线下一些高消费力客群的需求。
BLACKHEAD在线下进驻了不少高线城市的一线商场,比如北京三里屯太古里、上海新天地广场、多地的万象系商场等。
杜斌认为,通常这类商场的主力客群对金、银等贵金属饰品的偏好度更高,买几百元的不锈钢饰品更多是抱着“戴着玩”的心态,也不适合正式礼赠等场景。
整体上,BLACKHEAD还是在用快时尚的思路做饰品,产品以主题化的系列发布,追求的是创意的快速更迭。“我们的消费者希望看到不停变化、跳脱出传统的东西。”黄俊说。
然而这也引出了快时尚品牌普遍面临的一个难题:追求新鲜和个性的消费者,往往也不会忠于某一个品牌。
近些年,很多小众饰品品牌因内容电商而获得机会,它们胜在反应灵活、成本更轻,也能满足个性化需求。规模化品牌固然在供应链、购物体验、品牌力等方面有优势,但也无法对小品牌们的蚕食掉以轻心。
潘多拉近些年在中国市场的急剧萎缩,部分原因就在于它缺乏能持续带来新鲜感的产品和品牌形象。同时,金价上涨带动了消费者对饰品保值性的追求,这让处在轻奢定位的非金饰的溢价能力都遭遇考验。
另外,对中国供应链而言,饰品的仿制门槛也很低。杜斌提到,潘多拉等品牌在中国市场的收缩,也是因为受到了“平替”的冲击。
这样的市场环境也是BLACKHEAD必须面对的现实。它正在尝试的解法,是对品牌建设和渠道布局加大投入,同步拓宽价格带和品类——包括高单价的银饰,以及墨镜、帽子、包袋等,往一个更综合的潮流文化品牌发展。
这也解释了为何“咖啡和书不赚钱”,BLACKHEAD仍要去做永源路概念店这类能放大品牌声量的线下空间。BLACKHEAD表示,永源路概念店是“希望在城市街区中建立一个能够承载社群、活动与品牌精神的空间”。
在此之前,BLACKHEAD还做过宠物、音乐主题的概念店。这些尝试按照品牌说法,目的都在于“让‘反叛’脱离单一的亚文化外观,进入更多真实的生活。”
BLACKHEAD将门店分为标准店、概念店和旗舰店,标准店负责更高效的商业转化,后两者还承担了品牌表达的任务。
在销售之外,BLACKHEAD还在发展电子乐社群文化,创办自己的音乐厂牌BLACKAUDIO,举办音乐派对、影像展和艺术展等。
这种以多元形式构建起品牌世界的方式,与潘多拉、APM等传统配饰品牌形成区别,更接近于奢侈品牌的打法。这也是当下新一代国货时尚品牌的常用策略。
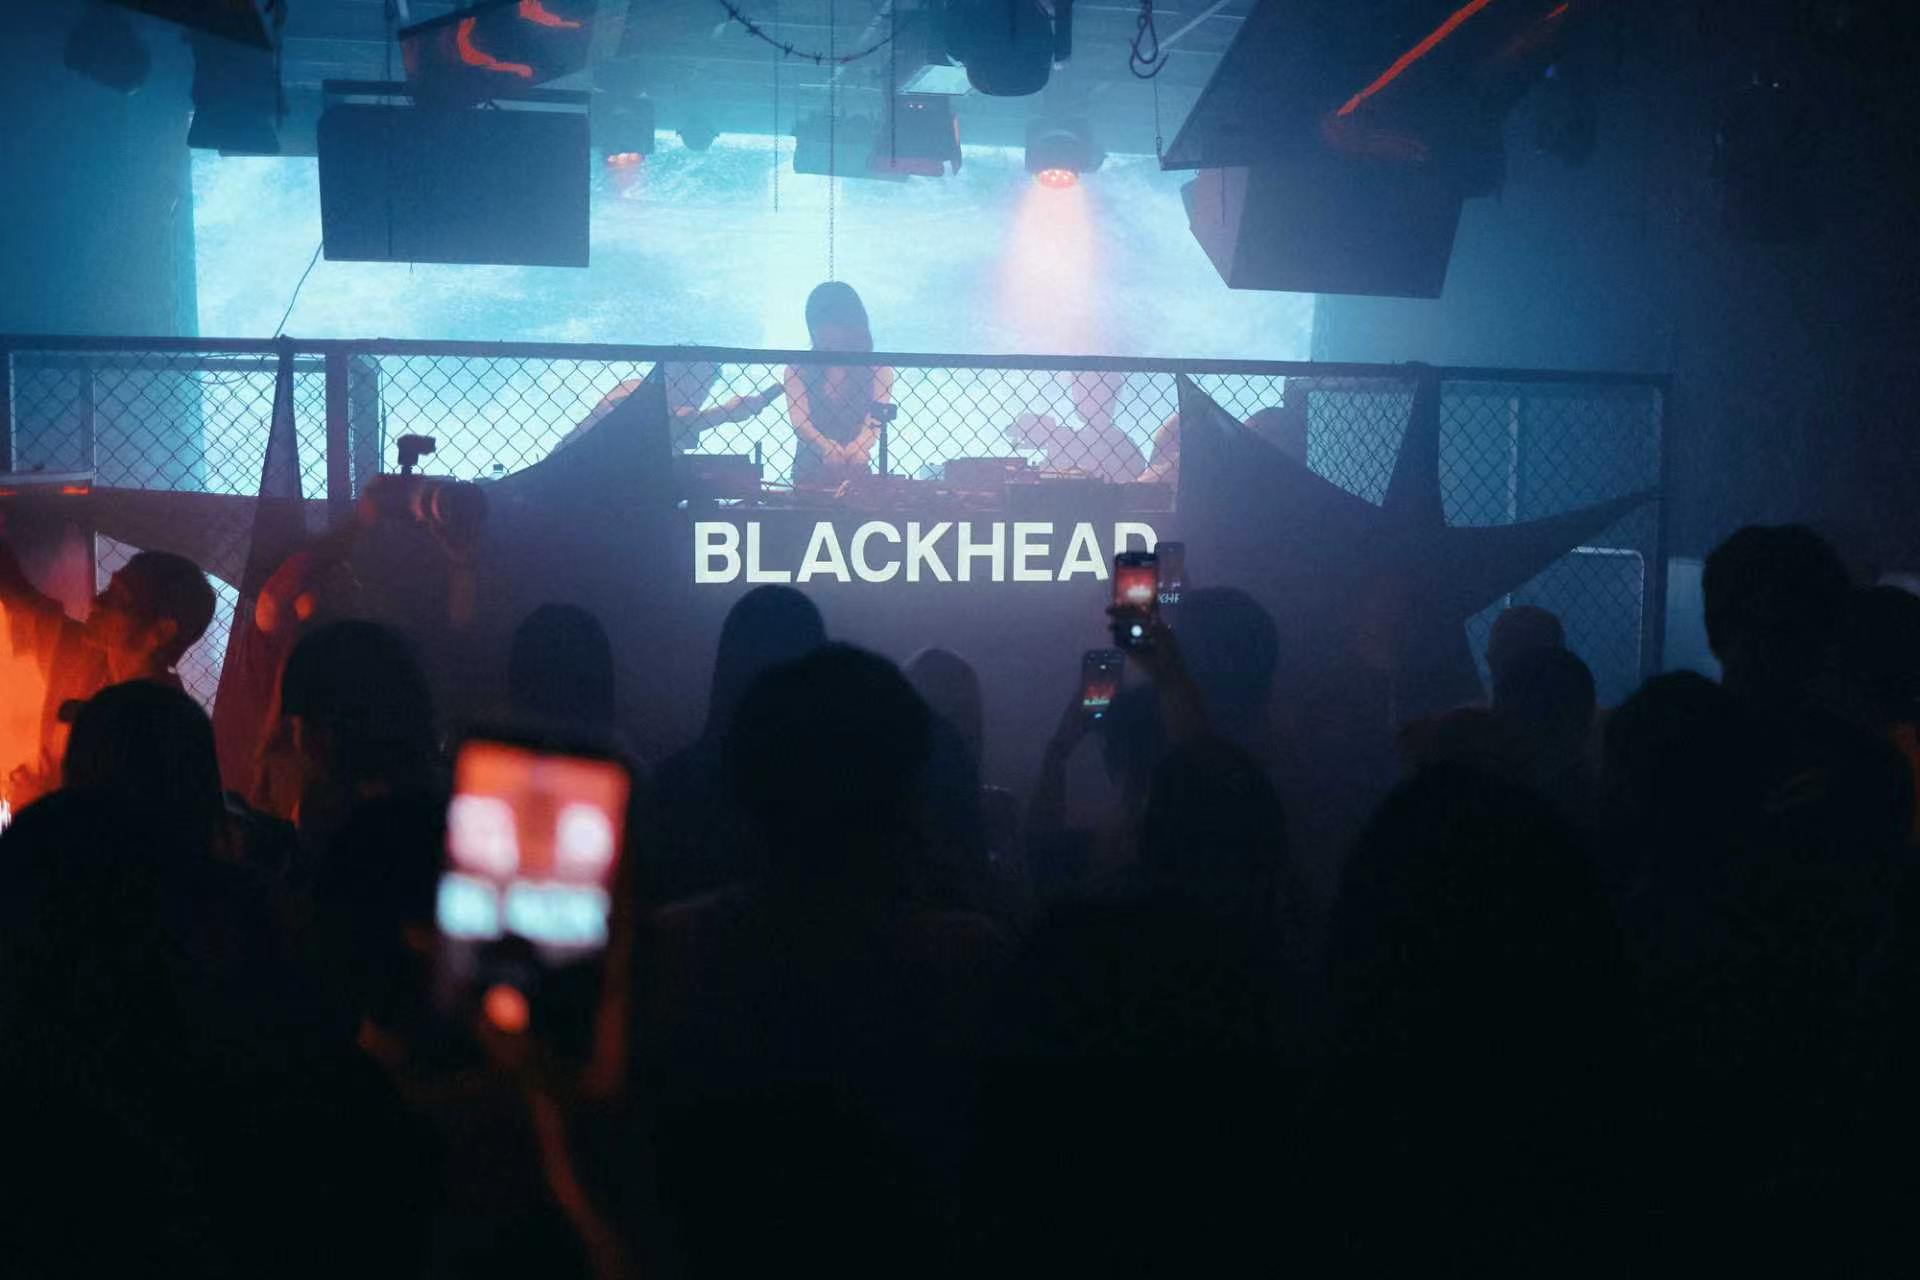
黄俊告诉界面新闻,BLACKHEAD今明两年在渠道方面的核心任务,是将几类概念店的模型跑通,复制到更多城市。更长远的目标,是在未来5年内,将全国门店开到200家。“现在我们在省会的布局还未饱和,比如东北市场是完全空缺的。”
BLACKHEAD对国内市场容量的评估,一定程度上可以参考潘多拉。疫情之前,潘多拉在中国市场的收入接近20亿元,门店数量突破240家。
年入300多亿元的潘多拉,是BLACKHEAD在生意规模上的对标对象。这也意味着它的野心不只在国内。黄俊透露,BLACKHEAD预计在2027年落地首家海外实体店,出海先从泰国、日本等亚洲国家开始。
从过往经验来看,一个时尚品牌能走多远,有时不仅取决于品牌自身的定位和能力,宏观的社会经济和文化氛围也可能影响其命运走向。例如,日本泡沫经济破裂后的漫长通缩成就了优衣库;如今韩流文化的强势输出,也推动了一批韩国时尚品牌的全球化。
对比上世纪朋克文化在欧美国家诞生的背景,中国缺乏类似的原生土壤。更具相似性的其实是通缩时期的日本社会,经济停滞和对未来预期的转弱,令年轻人呈现出趋于保守、降低期待的“低欲望”心态。
开店、产品创新等商业层面的规划可以有清晰的路径,但要成长为具有全球影响力的品牌,BLACKHEAD还需要证明,它的鲜明风格能够穿越消费趋势和青年文化的不断更迭,在不同社会语境里都得到共鸣。
编者按:
“新国货精品”是当下消费市场里不容忽视的一股力量。这批国货不是靠供应链优势以低价取胜,而对创新、审美和品质有了更高追求。它们在原先的市场格局中找到缝隙,以差异化的定位,且通常是不低廉的价格,为追求品质的中产及以上消费群体提供了更多国际大牌之外的新选择。近些年国潮崛起和消费趋于理性的大环境,也给了它们趁势而起的机会。
欢迎进入“新国货精品时代”。
该系列报道正在更新,欢迎关注:
裘真背靠珠三角工厂,一举反超国际轻奢包袋品牌|新国货精品时代 ①
把潮牌当奢侈品做,SMFK成线下商场“香饽饽”|新国货精品时代②
德训鞋变中国“土特产”,PANE在幕后做了哪些事?|新国货精品时代③
山下有松卖得更贵却卖得更好了|新国货精品时代④
新晋“坪效王”muva.把包当潮玩卖|新国货精品时代⑤
成立六年,销售赶超服装上市公司:Fabrique什么来头?|新国货精品时代⑥