

界面新闻记者 |
界面新闻编辑 | 牙韩翔
停业已久的上海小南国,有可能转战泰国等海外市场。
11月1日,上海小南国控股有限公司在港交所发布公告称,公司已于10月30日与一名泰国投资者签订买卖协议,以80万港元出售旗下小南国(香港)餐饮集团有限公司100%股权,交易已于当日完成。
界面新闻从公告中检索信息看到,泰国买方并非大型财团,而是名为Veerayuth Arnupapmongkol的自然人投资者,属于独立第三方。公告并没有披露买家的背景、资金来源、以及过往餐的饮投资履历等进一步信息。而界面新闻通过公开信息检索,暂未找到能该名字的关联企业。
不过可以明确的是,公告称买方计划拿“上海小南国”品牌,在中国内地以外地区(中国香港、东南亚、北美)做餐饮授权与新店拓展。
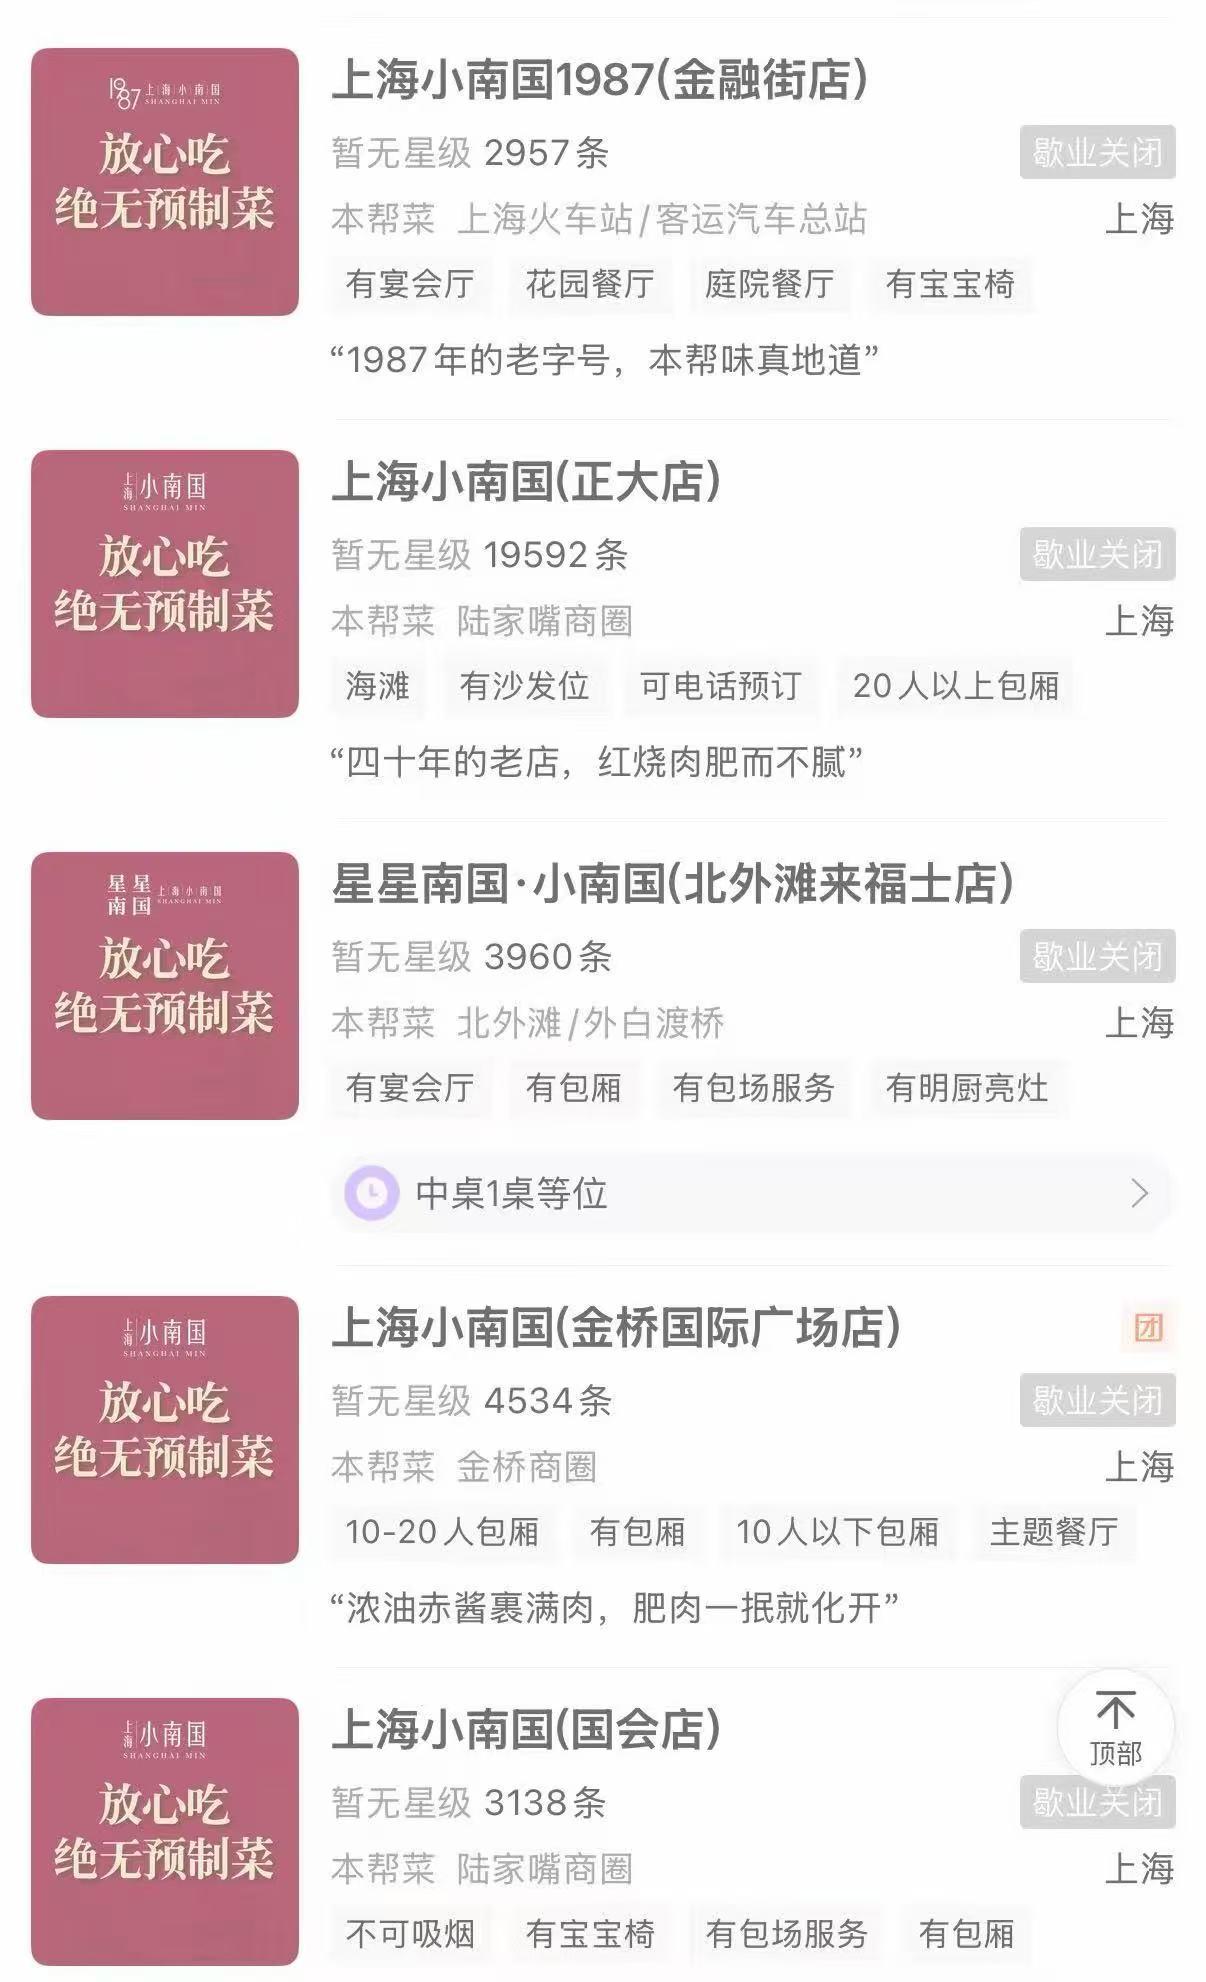
此外,位于中国内地的上海小南国已经不再运营。上述公告提到,由于严重的运营困难及其精致餐饮及正餐餐厅业务面临的不利经济环境,其所有餐厅运营已于2026年2月完全停止,以及目前也没有正在运营的餐厅。
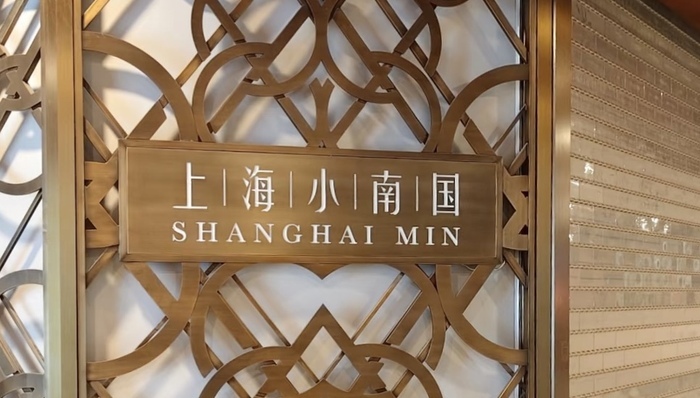
另外,该公司在10月22日公告称,董事会建议将公司更名为“中国百草集团有限公司”。此举意图彻底脱餐饮标签,转向和餐饮正餐无关的方向,比如可能的草本、健康、消费品类等等,但公告并未写明具体业务。
界面新闻此前报道,上海共13家小南国餐厅已经在今年春节前停摆,2月全部关门停业。其旗下子品牌南小馆、慧公馆剩下的各一家门店也均标注“歇业关闭”。
上海小南国是起家于上海的本帮菜中高端品牌,也是中国较早一批定位商务宴请的中高端连锁品牌代表。
2000年之后,该品牌借助宴请需求和城市中产消费升级快速扩张,进入北京、广州和深圳等一线及重点城市,并在中国香港开店。而当时借助这一趋势扩张的,还有唐宫和俏江南等餐饮品牌。2014年,小南国集团在香港联交所上市,成为当时中餐连锁资本化的代表案例之一。
不过随着近年来餐饮环境的变化,上海小南国的经营状况逐渐恶化。一个明显的原因是,它的模型高度依赖商务宴请和正式聚餐场景,选址也大多集中在城市核心商圈头部商场,重资产模式在高端宴请需求下滑的环境中抗风险能力明显不足。
上海小南国在海外重启,一个可能的红利是在中餐赛道中,上海本帮菜还没有在海外出现头部的连锁品牌。
譬如在泰国市场,有大量供给和历史积淀的是粤菜,不乏各类高档酒楼,长期拥有大量华人和本地客群;川菜、火锅等品类近年来逐渐增加甚至进入红海竞争,比如海底捞、小龙坎、国内麻辣烫连锁、本地华人火锅品牌等大量开店;但上海本帮菜还没有形成一些连锁化、有知名度的品牌,有一定差异化的市场空间。
不过,泰国投资人带着上海小南国的品牌转战海外,一个关键风险是需要厘清这些市场中的商标权属问题。在11月1日的公告中并没有此方面的表述。
比如需要搞清楚“上海小南国”的泰文或者英文标识等是否已经被第三方在泰国抢先注册餐饮类别。类似的前车之鉴,是瑞幸在泰国遭遇的商标纠纷,在瑞幸还没有在泰国开店时,抢注版瑞幸已经先一步开业,导致后来的维权周期长达数年。
“商标权属瑕疵是‘一票否决’级的风险,其严重性远高于口味适配与历史商誉。”凌雁管理咨询公司首席咨询师林岳在采访中告诉界面新闻。
他表示,对这位泰国自然人买方而言,在启动市场开拓之前,第一优先级的动作应是完成对“上海小南国”商标在目标司法管辖区(如中国香港、泰国、新加坡、马来西亚、北美)的权属尽调,确认商标是否随本次股权交易一并转移,以及是否存在在先抢注或许可限制,然后才是经营模式、市场信任重建的问题。
在商标布局之外,上海小南国海外重生的关键仍然是找到与当地市场匹配的商业模式。
上海小南国此前的商务宴请模式,以及后来试水的年轻化新品牌“Ching Ching”及人均消费500元的高端餐饮“Maison De L’hui”并没有跑通。
“上海小南国内地高端正餐模式的失败,根源是商务宴请场景的萎缩与刚性成本结构的错配,这说明原有模型在‘收入端收缩’与‘成本端刚性’之间已无修复空间。”林岳对界面新闻分析称,对泰国投资者而言,最核心的修复路径是重建一条品牌信任的完整链条,比如改变门店模型,用更轻、更年轻化的模式来开拓市场,填补消费者与商业伙伴的信任真空。
但他也同时认为,上海小南国在海外做简餐、点心模式不具备可复制性。
具体而言,上海小南国在品牌溢价不足以支撑高端,成本结构又降不到大众价位。如果出海做点心简餐,将直接面对东南亚本地平价中餐、茶餐厅等已具备供应链优势的饮品品牌的挤压。而且上海小南国的品牌资产,在简餐场景下几乎不产生溢价,反而会因为“老牌高端做简餐”的认知错位稀释残余价值。
如今的股权交易,事实上只是为上海小南国保留了一次重新开始的机会。海外市场的空白不一定会直接转化为机会,上海小南国真正的“重生”,仍要建立在一套适应当地消费需求的新模式之上。