

界面新闻记者 |
界面新闻编辑 | 谢欣
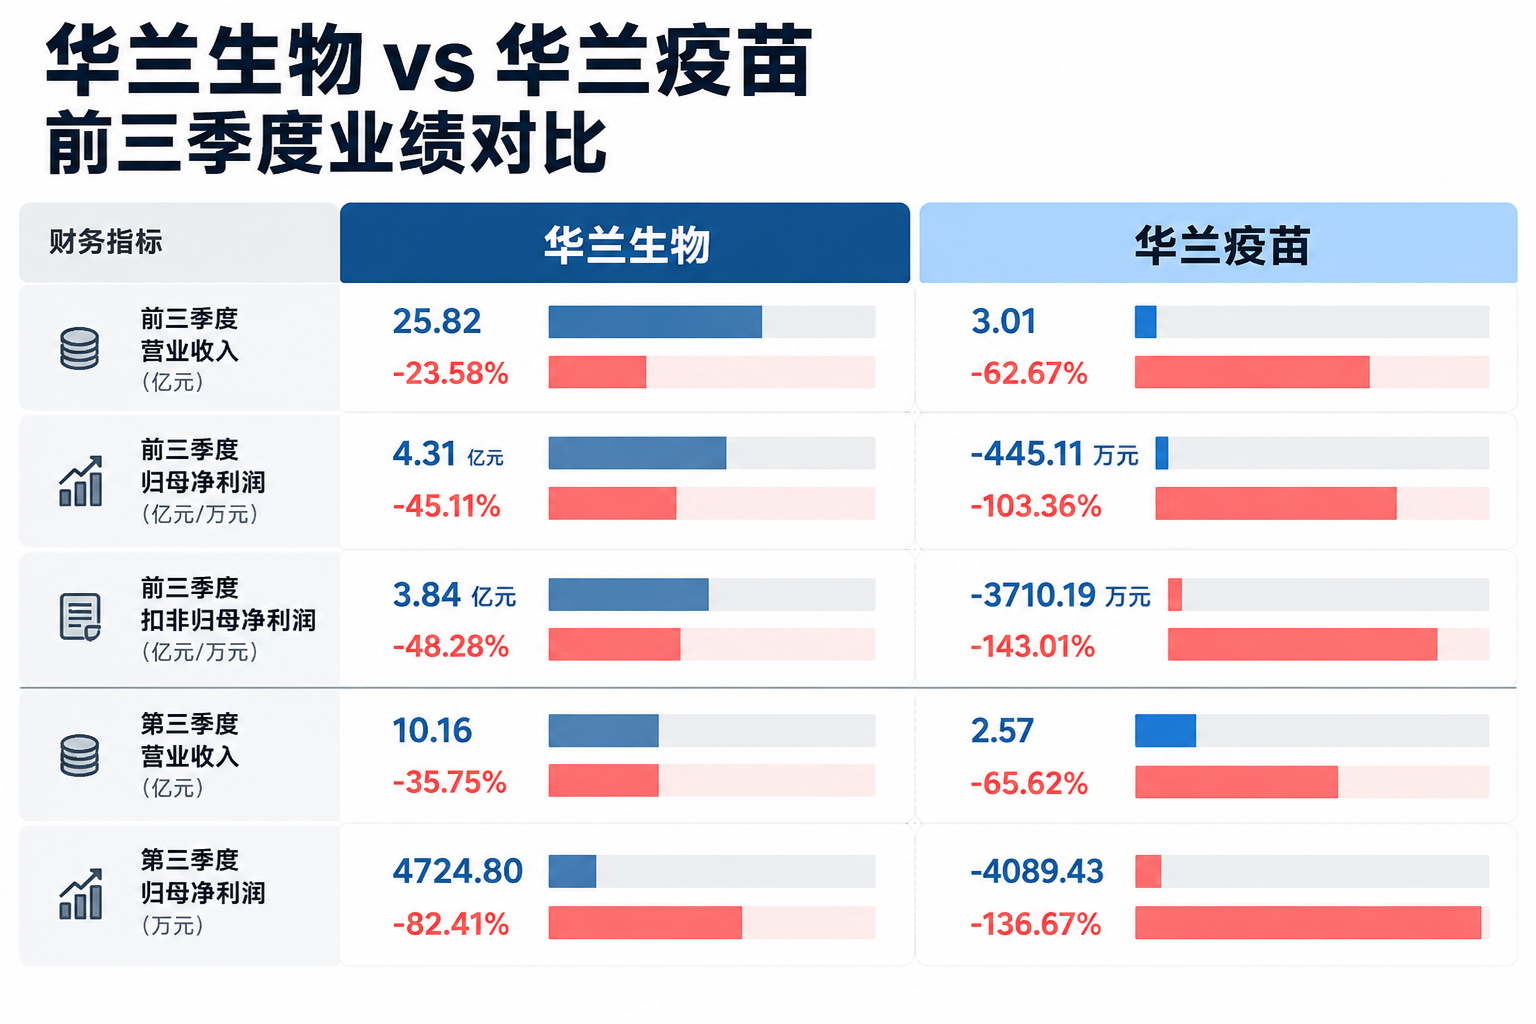
10月28日,华兰生物与旗下疫苗子公司华兰疫苗同日披露2026年三季报,两家公司前三季度营收、净利润均出现大幅下滑,华兰疫苗更是陷入亏损。
血制品供过于求
2026年上半年,华兰生物血液制品业务实现营业收入15.23亿元,同比下降12.30%。其中,人血白蛋白、静注人免疫球蛋白(静丙)和其他血液制品三大产品类别收入全面下滑。
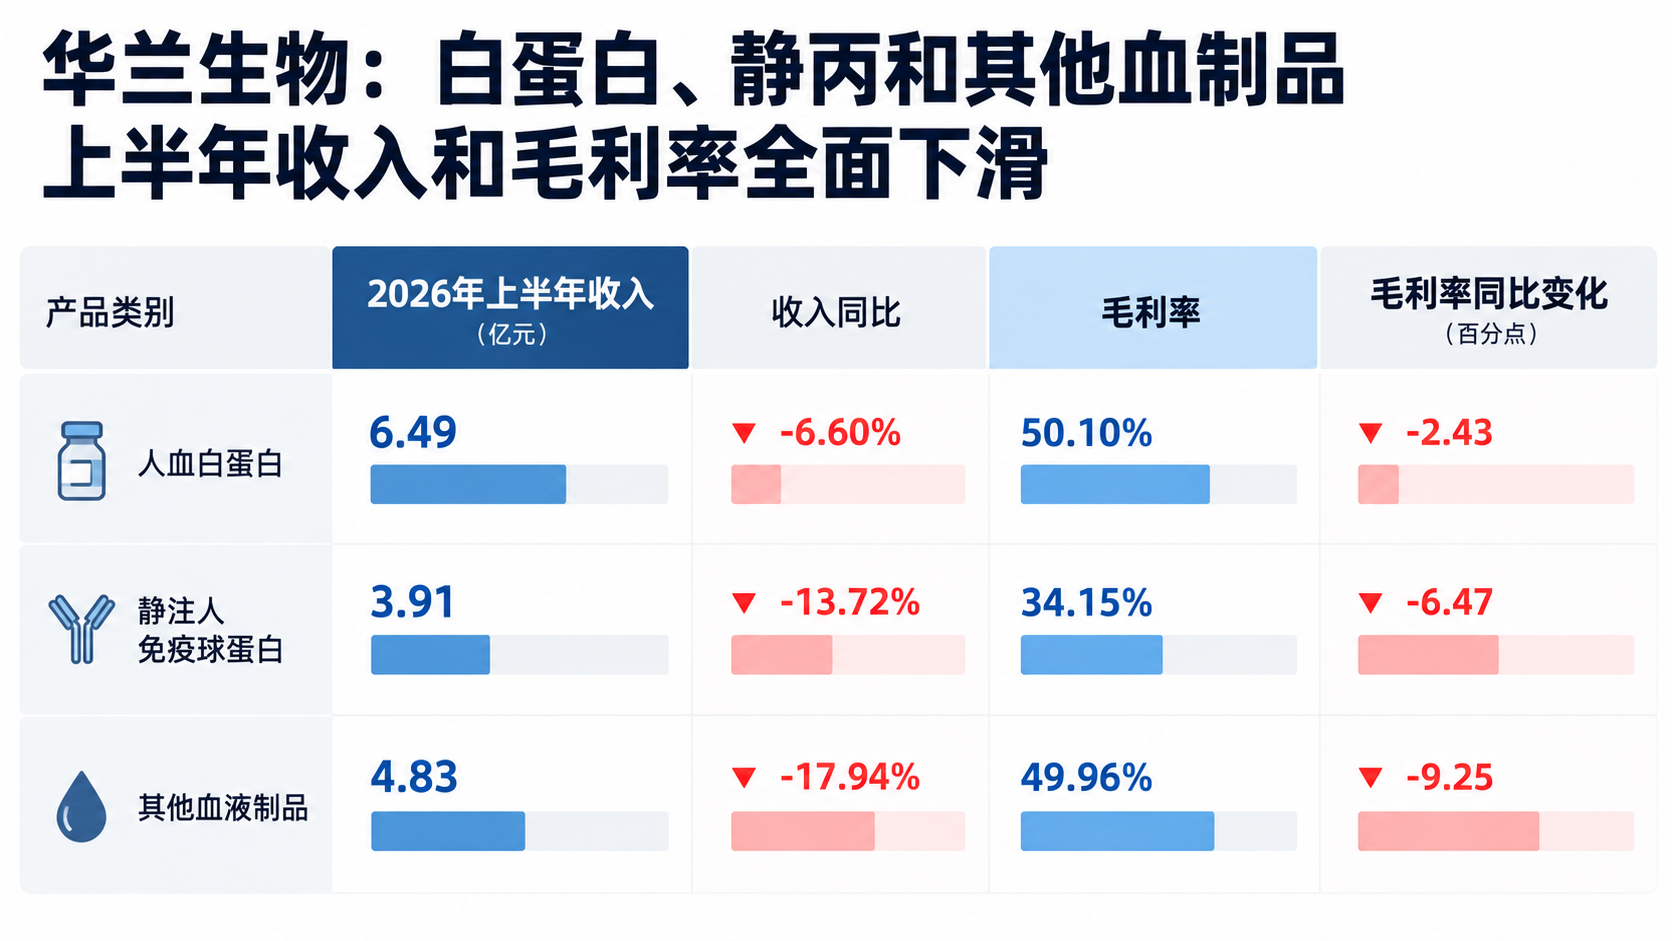
收入下降的同时,各类产品的盈利能力也在减弱。
2026年上半年,人血白蛋白毛利率为50.10%,同比下降2.43个百分点;静丙毛利率为34.15%,同比下降6.47个百分点;其他血液制品毛利率为49.96%,同比下降9.25个百分点。整体来看,华兰生物血制品业务毛利率为45.96%,同比下降5.73个百分点。同期,血制品营业收入下降12.30%,营业成本却仅下降1.91%,导致毛利润同比减少约1.98亿元,降幅约22%。
血制品业务收入和盈利能力双双下滑,与行业阶段性供过于求、终端需求承压密切相关。
2026年上半年,华兰生物采浆量同比增长16.55%,前三季度采浆量同比增长15%,但采浆规模的增长并未带动血制品收入同步增长。这一变化背后,是整个血制品行业供需关系的调整。
自2025年起,国内血制品行业已出现阶段性供大于求的局面。进入2026年,这一情况仍在持续。
界面新闻了解到,2026年上半年,上半年国内血制品行业采浆量同比增长超过10%,市场供应能力不断提升,白蛋白、静丙、凝血因子Ⅷ及纤维蛋白原等产品出现阶段性供大于求的局面。
10月26日,界面新闻以投资者身份联系华兰生物。华兰生物董秘办相关工作人员向界面新闻表示,近年来血制品行业采浆量持续增长,市场产品供应增加,但需求端没有出现相应增长,供给增加也使产品价格面临下调压力。行业供过于求的情况从2025年就已经开始,但此前公司仍保持了相对较好的盈利表现。
对于这一情况还会持续多久,该工作人员表示,市场变化很难预测。公司从事血制品业务多年,此前也很难想象会出现当前这样的市场情况。
血制品行业的生产特点,也使得企业难以迅速调整产品供应。
某行业内人士曾向界面新闻介绍,血制品行业的特殊性在于,原料血浆从采集到形成可销售产品,需要经过检疫、生产、质量检验及批签发等环节,存在一定生产周期。原料血浆从采集到最终转化为可销售产品,通常需要约半年,即便再快,也很难短于4个月。因此,企业做预算和经营测算时,普遍按半年周期来判断供需。这种生产和销售之间的时间差,决定了会出现供需错配。
不同血制品的供应情况也已经出现分化。据西南证券《2026H1血制品行业跟踪报告》,2026年上半年,全国人血白蛋白批签发2612批,同比下降6.9%;静丙批签发635批,同比下降6.5%;凝血因子Ⅷ批签发307批,同比下降12%。
同期,狂犬病人免疫球蛋白、凝血酶原复合物及纤维蛋白原批签发分别同比增长17.2%、10.3%和60%。
这也意味着,行业整体采浆量增长并不等于所有血制品供应同步增加。不同品种的供应变化存在差异,部分产品批签发增长较快,在终端需求承压的情况下,可能面临更大的市场竞争压力。
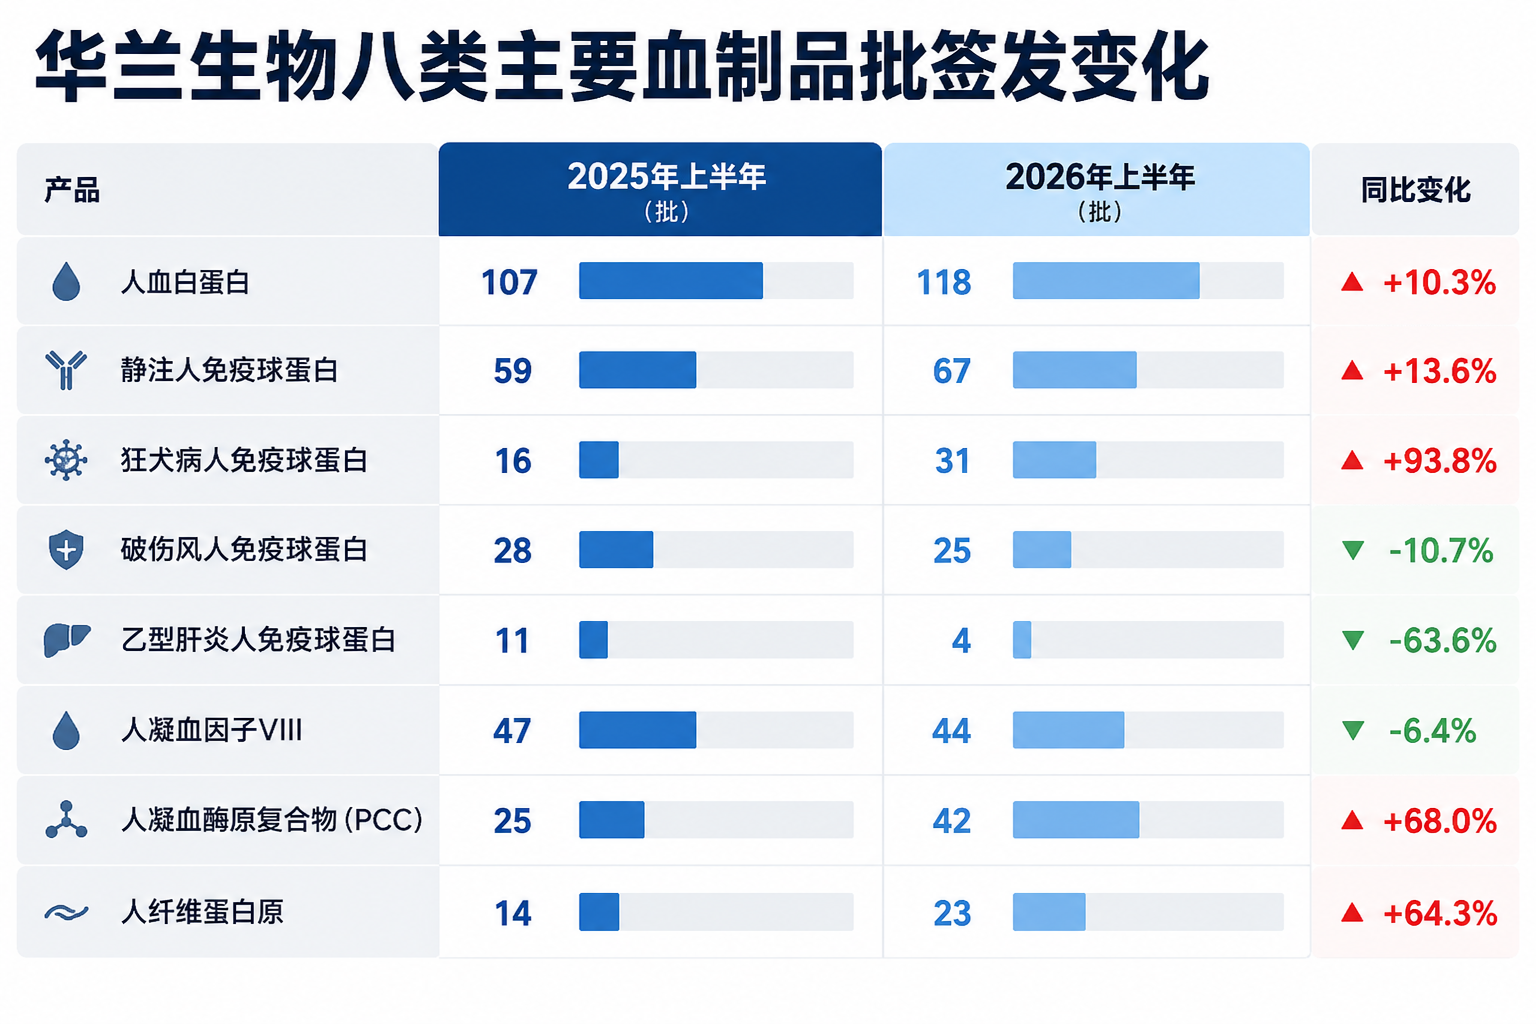
终端需求变化则受到医保支付政策及临床合理用药管理的影响。华兰生物在半年报中指出,集采扩围、DRG/DIP支付方式改革、医保控费及合理用药管理等政策持续深化,导致部分血制品临床处方量收缩,产品销售及价格承压。华兰疫苗的经营业绩同样面临压力。
流感疫苗四价转三价
华兰疫苗业绩下滑,则受到税收政策调整、流感疫苗产品结构切换及政策性优惠供应等多重因素影响。
据华兰疫苗2026年三季报,自2026年1月1日起,公司疫苗制品不再适用3%的增值税简易征收政策,转而执行13%的一般计税方法,不含税收入口径相应下降。
与此同时,四价流感疫苗向三价流感疫苗切换,也对华兰疫苗的产品结构和终端定价产生影响。
界面新闻了解到,世界卫生组织发布的《2026—2027年北半球流感季流感病毒疫苗推荐组分》不再包含乙型Yamagata系流感病毒,推荐采用三价流感疫苗组分。受此影响,华兰疫苗本流感季主要产品由四价流感疫苗转变为三价流感疫苗,终端定价也相应调整。
过去,四价流感疫苗的先发优势一直是华兰疫苗的重要竞争力。2018年,华兰疫苗在国内率先实现四价流感病毒裂解疫苗上市;2022年,公司又率先获得四价流感疫苗儿童剂型注册证书。
凭借四价流感疫苗的产品布局,华兰疫苗在国内流感疫苗市场建立了先发优势。如今,随着流感疫苗推荐组分调整,三价流感疫苗成为本流感季的主要供应产品,华兰疫苗原有的四价产品优势面临变化。
从公开采购数据来看,三价流感疫苗价格并未普遍下降,不同地区及采购渠道之间存在明显差异。
北京市2025年非免疫规划流感疫苗采购结果显示,华兰疫苗0.5ml预填充式四价流感疫苗中标价格为88元/支,同规格三价流感疫苗中标价格为53元/支。到了2026年,北京市非免疫规划流感疫苗采购中,华兰疫苗同规格三价流感疫苗中标价格上涨至88元/支,与2025年四价流感疫苗价格持平。
但在部分地区的政府采购项目中,三价流感疫苗价格明显更低。
例如,2026年,河南省流感疫苗政府采购项目中,华兰疫苗0.5ml三价流感疫苗中标价格仅为9元/支,采购数量为339万支。同期,安徽省流感疫苗采购项目中,华兰疫苗0.5ml流感病毒裂解疫苗同样以9元/支的价格中标,采购数量为106.22万支。
这意味着,华兰疫苗流感疫苗的公开采购价格不仅受到产品结构调整影响,也与采购地区、渠道及供应政策有关。华兰疫苗在三季报中表示,公司积极参与农村地区“一老一小”重点人群流感疫苗免费接种项目,相关疫苗以政策性优惠价格供应。
不过,目前公司尚未披露不同渠道的具体销售数量及实际平均销售单价,因此,四价向三价切换以及政策性优惠供应分别对营业收入产生了多大影响,仍有待进一步明确。
除了产品结构及价格调整,流感疫苗批签发时间推迟,也对华兰疫苗上半年业绩产生了影响。
2026年上半年,华兰疫苗流感疫苗批签发数量为0批,而2025年同期为28批。
华兰生物董秘办相关工作人员向界面新闻表示,受流感病毒流行毒株变化影响,流感疫苗行业批签发节奏与上年同期存在差异。往年公司从5月份就开始获得流感疫苗批签发,通常能够较早进入市场。
批签发时间推迟直接影响了华兰疫苗上半年的销售。华兰疫苗在半年报中解释,2026年上半年,公司没有新批次流感疫苗实现批签发及销售,导致营业收入同比下降。
不过,流感疫苗批签发随后逐步恢复。据华兰疫苗半年报,截至报告8月29日,公司2026年已取得流感疫苗批签发16批。