

界面新闻记者 |
界面新闻编辑 | 谢欣
9月18日,康芝药业公告,公司收到中国证监会下发的《立案告知书》(编号:证监立案字 0292026003号)。因公司涉嫌信息披露违法违规,根据《中华人民共和国证券法》《中华人民共和国行政处罚法》等法律法规,中国证监会决定对公司立案。
但康芝药业未在公告中披露涉嫌信息披露违法违规的具体事项。9月21日,康芝药业董秘办相关工作人员向界面新闻表示,目前相关情况以公司公告为准。
界面新闻注意到,康芝药业此前曾因2023年、2024年年度报告相关问题收到监管关注。根据康芝药业此前披露的监管措施,公司2023年、2024年年度报告中存在营业收入、费用、利润等财务信息披露不准确,控股股东非经营性资金占用,以及代理销售业务人员管理不规范等问题。
具体来看,康芝药业2023 年、2024 年年度报告中营业收入、费用、利润等财务信息披露不准确,违反了《上市公司信息披露管理办法》(证监会令第182 号)第三条第一款的规定。不过,康芝药业并没有具体披露财务信息影响如何。
此外,康芝药业为控股股东海南宏氏投资有限公司员工支付绩效工资100.42万元,构成控股股东对公司的非经营性资金占用。
康芝药业还存在对代理销售业务的人员管理不规范行为,违反了《企业内部控制基本规范》(财会〔2008〕7 号)第十六条、第三十五条的规定。
就此次立案是否与上述事项有关,康芝药业董秘办相关工作人员向界面新闻表示,具体情况也以公告为准。
从业务层面来看,2026年上半年,康芝药业经历了一轮明显的业务结构调整。
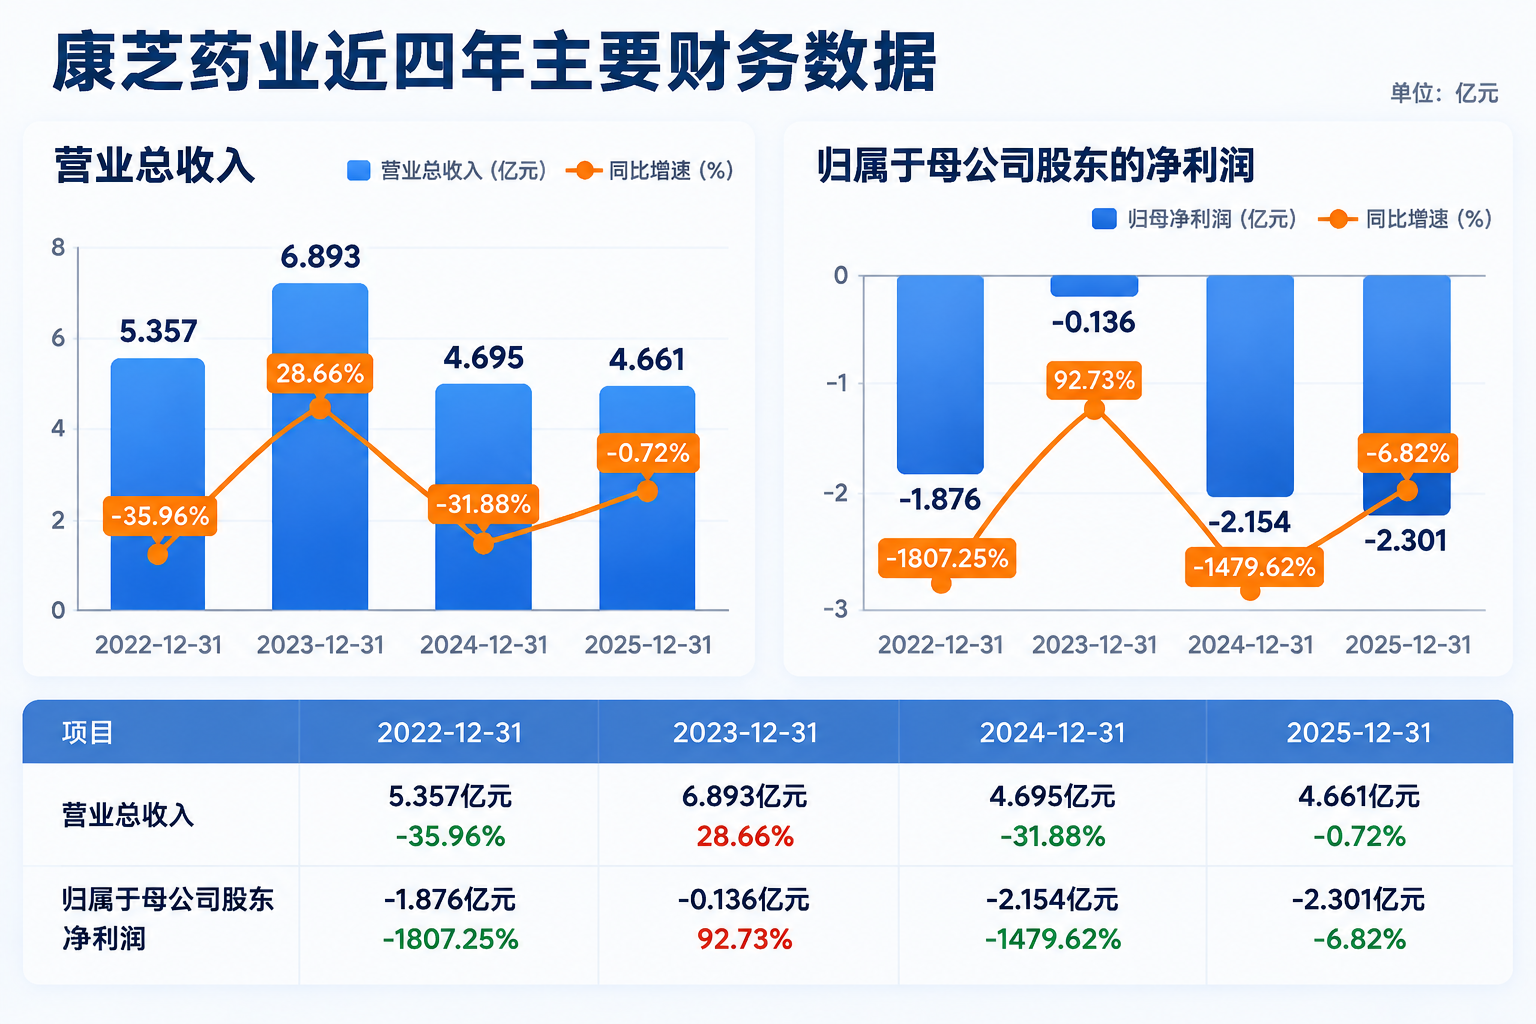
据半年报,康芝药业实现营业收入1.45亿元,同比下降37.67%;归属于上市公司股东的净利润为-3277万元,同比亏损收窄39.41%。
收入下降背后,一个重要变化是,康芝药业减少了代理药品销售。
过去,康芝药业的业务模式是“自产药物+代理药品”。
康芝药业自有产品主要覆盖儿童呼吸系统用药、消化系统用药、抗过敏药物、营养补充类药物等。
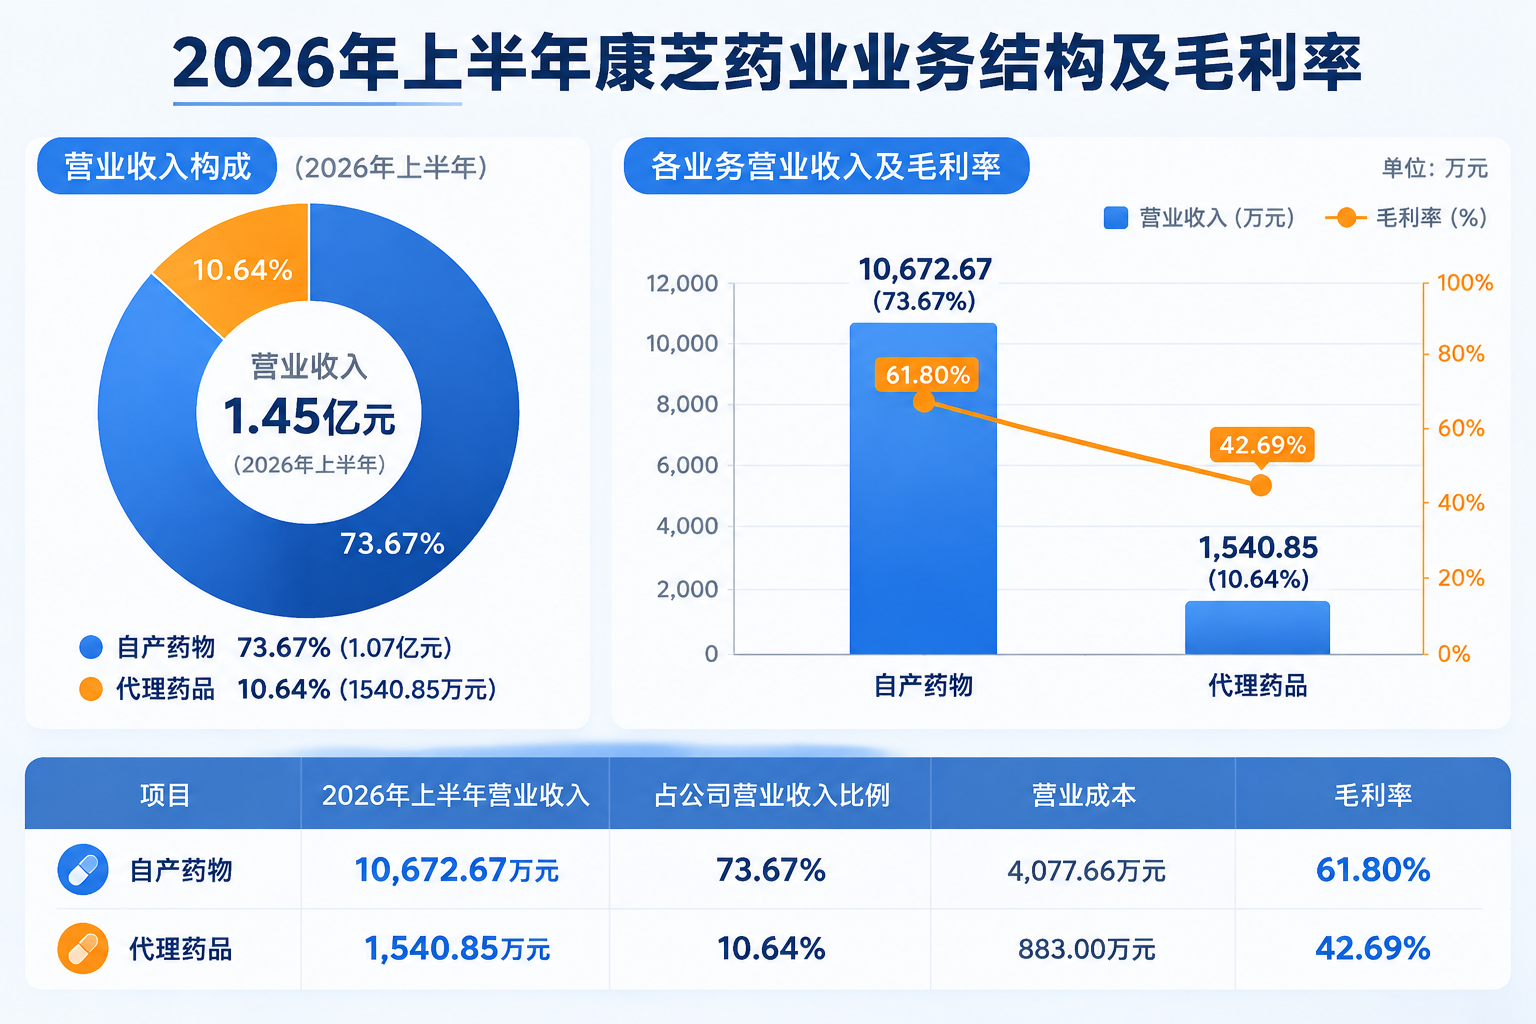
界面新闻梳理,2026年上半年,康芝药业自产药物实现营业收入1.067亿元,占营业收入73.67%,毛利率61.80%,是康芝药业毛利率较高的业务板块。
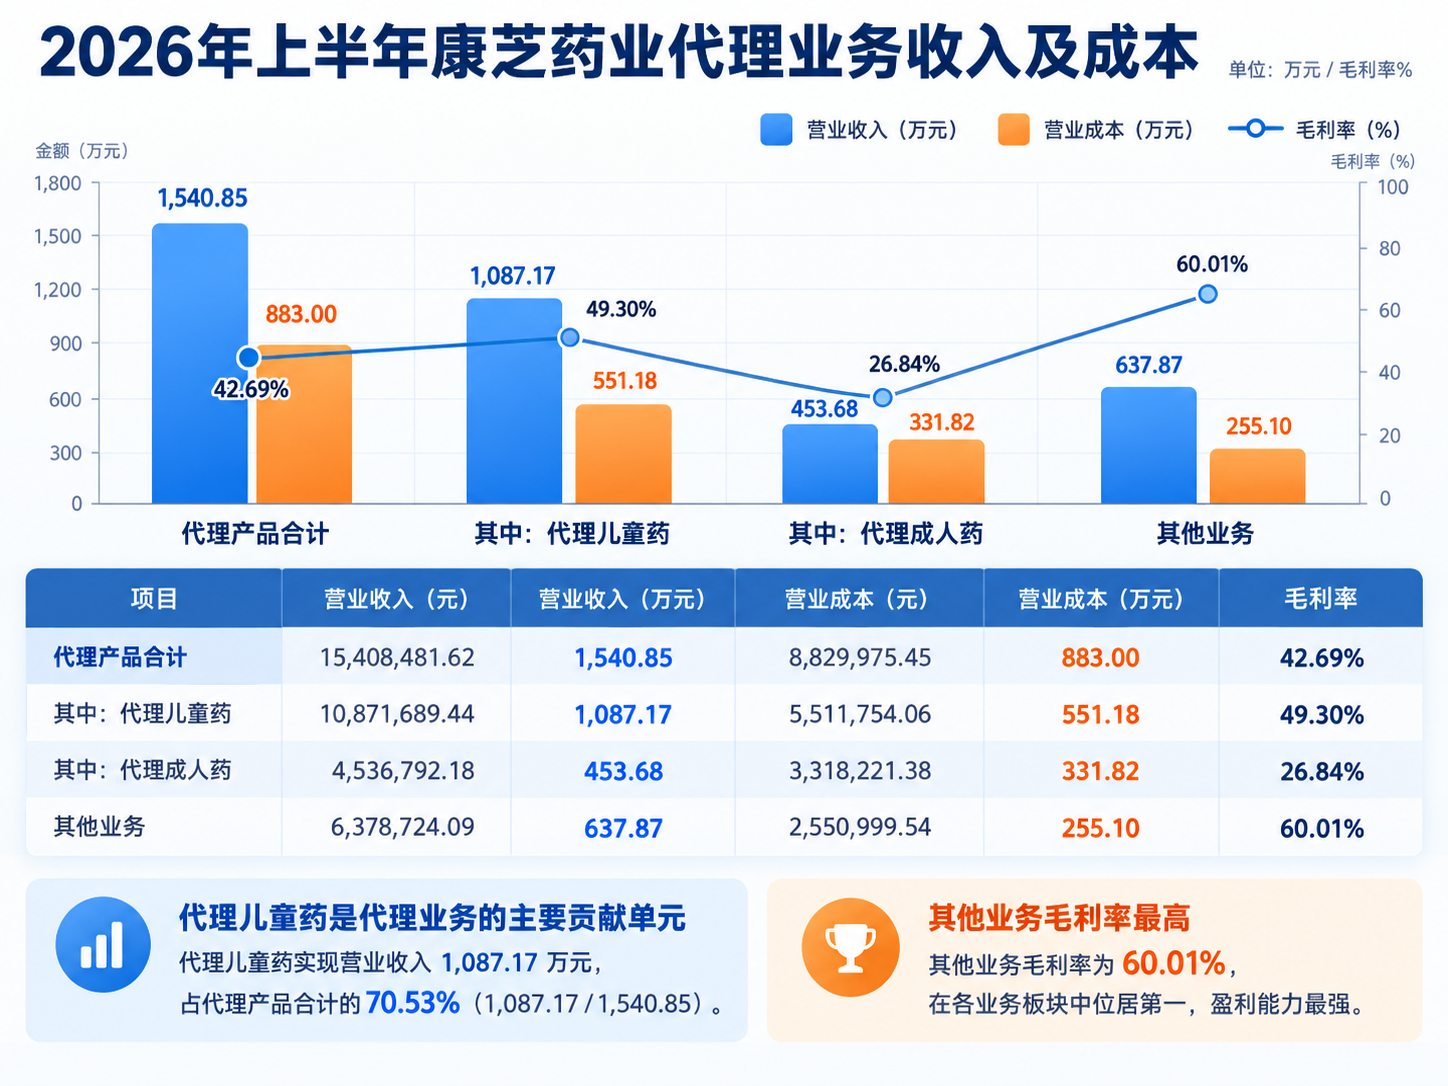
康芝药业未披露代理药品具体产品清单,仅按代理儿童药和代理成人药进行分类披露。相比自产药物,代理药品业务毛利率相对较低。2026年上半年,康芝药业代理药物毛利率为42.69%。
代理业务曾是康芝药业业务结构中的重要组成部分。界面新闻梳理半年报发现,2026年上半年,康芝药业代理药品收入为1540.85万元,占营业收入10.64%。不过,康芝药业并未披露代理药品2025年上半年的具体收入及占比。公司表示,营业收入下降主要系“本报告期减少主要的代理药品销售,代理药品销售收入同比下降81.65%”。
代理业务过去帮助康芝药业扩大收入规模,但同时需要投入较多渠道推广和营销资源。随着代理业务收缩,康芝药业销售费用同步下降。界面新闻梳理,2026年上半年,康芝药业营业成本为6559万元,同比下降39.01%;销售费用为5309万元,同比下降54.32%。这也成为康芝药业亏损收窄的重要因素之一。
代理减少后,康芝药业希望提升的是整体自有产品销售规模,其中儿童药仍是核心。
界面新闻梳理半年报发现,2026年上半年,康芝药业儿童药业务实现营业收入9385.80万元,占营业收入64.78%,毛利率达到66.95%,同比提升4.72%,是康芝药业毛利率较高的核心业务板块。
不过,康芝药业2026年上半年儿童药业务呈现出“毛利率提升、收入承压”的特点。界面新闻梳理,具体来看,2026年上半年,康芝药业儿童药业务收入同比下降41.75%,降幅高于公司整体营业收入降幅37.67%;但同期儿童药业务营业成本下降49.03%,带动毛利率提升至66.95%。
这意味着,随着康芝药业减少代理产品合作、努力提升自有产品销售规模,儿童药业务盈利结构有所改善。相比代理业务,自有儿童药毛利率更高,因此即使收入规模下降,业务毛利率仍有所提升。
但另一方面,儿童药业务的规模增长压力仍然存在。目前,儿童药虽然贡献了康芝药业超过六成收入,但收入同比下降,说明康芝药业在减少代理业务后,原有收入结构仍处于调整阶段。过去,代理产品帮助康芝补充收入规模,而在代理业务明显收缩后,康芝药业需要依靠自身儿童药产品填补收入缺口。
从产品布局来看,呼吸系统儿童药仍是康芝药业重点发展的方向。2026年上半年,康芝药业续推进相关产品布局,包括羧甲司坦颗粒获批上市、强力枇杷露完成复产并重返市场、布洛芬颗粒中选国家组织药品集中采购(接续)采购、感冒清热颗粒中选全国中成药采购联盟集中带量采购。