

一家铝型材企业想要提高利润,通常有两条路。
一条是卖出更多产品,用规模摊薄成本;另一条是改变产品在产业链中的位置,从出售标准化材料,走向提供经过深加工的零部件解决方案。
豪美新材正在走第二条路。
公司在2025年年报中提出,在汽车轻量化业务上,将以“材料出货”为主的业务模式,逐步转向以“部件总成”为主,并从“材料供应商”逐步转向“部件解决方案提供商”。豪美新材想做的是,在主营业务持续增长的基础上,进一步向汽车轻量化材料、深加工部件和总成能力延伸。
今年前三季度,公司实现营业收入64.09亿元,同比增长14.83%;第三季度单季收入22.65亿元,同比增长13.43%。但前三季度归母净利润同比下降47.55%,第三季度单季净利润亏损592.96万元。
这构成了豪美新材当前转型的核心矛盾:主营业务仍在扩张,但收入增长尚未同步转化为利润改善;公司正在从“卖得更多”走向“卖得更深”,而转型投入与利润释放之间存在时间差。
主营业务仍在增长
豪美新材的主营业务包括汽车轻量化铝型材、工业用铝型材、建筑用铝型材和系统门窗。其中,汽车轻量化和工业用铝型材是公司目前最主要的收入来源,系统门窗则是公司重点培育的业务方向。
2025年,公司实现营业收入77.78亿元,同比增长16.58%。其中,汽车轻量化铝型材收入22.81亿元,同比增长28.56%,销量约8.9万吨,同比增长27.2%;工业用铝型材收入29.58亿元,同比增长21.83%;系统门窗收入6.26亿元,同比增长21.61%。
2026年上半年,公司营业收入继续增长15.60%。其中,工业用铝型材收入同比增长31.68%,汽车轻量化铝型材收入同比增长11.74%,系统门窗收入同比增长6.69%。
虽然三季报没有进一步披露各细分业务的收入变化,但公司前三季度整体营业收入仍保持两位数增长。
从这些数据看,豪美新材的经营规模并没有因为业务转型而停滞。相反,公司主营业务整体仍在增长,收入增长的来源也正在发生变化。
这也是理解豪美新材转型的一个前提:公司是在已有铝型材业务和客户资源的基础上,重新调整产品结构和产业链位置。
汽车轻量化是转型主线
汽车轻量化是豪美新材业务升级的主要方向。
目前,豪美新材在汽车轻量化上的产品已经覆盖防撞梁、电池托盘、门槛梁、副车架、车身纵梁、电机壳、减震支架等高强铝合金材料及部件。
这些产品主要应用于新能源汽车轻量化和安全结构场景。据了解,豪美新材研发的部分高性能铝挤压部件,相比普通铝合金挤压部件,可以进一步减重15%至20%,同时提升车辆被动安全性能并降低能耗。
需要注意的是,汽车轻量化产品进入整车供应链,需要经历材料开发、样件检测、整车厂认证、项目定点、产能建设和量产爬坡等环节。
因此,这项业务的价值不只体现在当期增加了多少销售收入,也体现在公司能否通过项目定点进入客户供应链,并在后续车型中持续放量。
数据显示,2025年,豪美新材已经导入80余个新定点量产项目,这为公司未来几年的订单转化和收入放量提供了基础。
而从整体转型方向来看,豪美新材希望改变的,也不只是汽车铝型材的销售数量,还有公司在这条产业链上的价值量。
材料供应商主要围绕合金开发、熔铸、模具、挤压和交付展开竞争,客户购买型材后,通常还需要自行完成后续加工。部件供应商则需要进一步参与客户设计、产品开发、工艺验证、质量管理、深加工和总成装配,最终交付可以直接装配到整车上的产品。
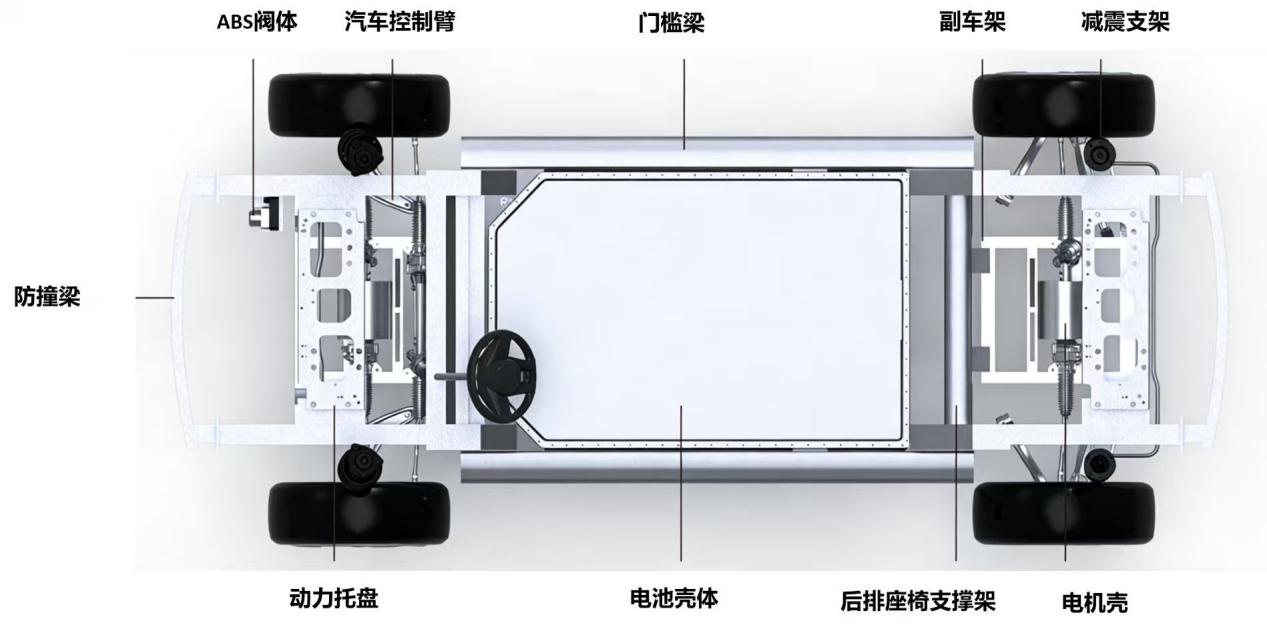
这意味着,豪美新材的业务环节将从熔铸、挤压、热处理,进一步延伸至切割、机加工、焊接和总成制造。
而产品越接近汽车终端,理论上附加值和客户黏性越高,但前期投入、质量责任和交付要求也会同步增加。因此,公司需要建设后端加工和总成生产能力,贴近终端客户布局汽车轻量化生产加工基地,并逐步提高后加工产品的占比。
如果这条路径能够跑通,公司获得的就不只是更多铝型材订单,还包括更深的客户绑定、更高的产品价值量和更强的供应链参与度。
除汽车轻量化外,豪美新材还在研发低空飞行器轻量化结构件、机器人轻量化关节和结构系统产品,以及AI液冷散热器。
这些方向与公司现有的高强铝合金、镁合金和深加工能力存在一定技术关联,也符合轻量化材料向新兴产业延伸的方向。不过,目前它们仍处于研发和产业化储备阶段,尚未成为公司收入和利润的主要来源。
从材料走向部件,再进入低空飞行器、机器人和液冷等新应用,意味着公司需要提前投入研发、设备、厂房和管理能力。新业务的订单和利润通常要等到产品验证、项目定点和批量交付之后才会逐步释放。
这也是三季报中“收入增长、利润承压”现象的背景。
投入先行、利润后置
这条转型路径的成本,已经开始出现在利润表中。前三季度,豪美新材仍实现归母净利润7508.61万元,但同比下降47.55%;亏损出现在第三季度单季,净利润为亏损592.96万元。
利润没有随收入同步增长,主要原因之一是,公司正处于业务结构升级阶段,研发、管理和产能建设等投入需要提前发生。
前三季度,公司研发费用同比增长18.40%,销售费用同比增长17.88%,管理费用同比增长35.05%。其中,研发投入主要与轻量化铝型材在新兴领域的研发有关;管理费用增加,则与新设子公司、管理团队扩大和经营场地租赁等因素有关。
从财报表现看,旧业务的加工费和盈利能力受到行业竞争挤压,新业务又处在研发、建厂、验证和量产爬坡阶段。收入增长先体现出来,利润释放则相对滞后。
这种投入也已经进入资产负债表。
截至2026年三季度末,公司存货较年初增长22.38%,在建工程增长238.21%,短期借款增长35.87%,长期借款增长56.36%,货币资金下降17.68%。
其中,在建工程大幅增加,主要与新设子公司相关项目投资有关;借款增加,主要用于业务扩张和新设子公司项目建设。
前三季度,公司经营活动产生的现金流量净额为-4078.3万元,而去年同期为7404.8万元;投资活动现金流量净额为-3.50亿元,主要由于新设子公司购建固定资产增加。
这些变化说明,公司已经开始为下一阶段的产能和业务能力投入成本,但这些能力暂时还没有完全转化为收入和现金流。
设备、厂房、人员和营运资金需要先投入,客户验证、项目量产和产能爬坡则需要时间。对于汽车零部件业务而言,这种“投入在前、回报在后”的特征尤其明显。
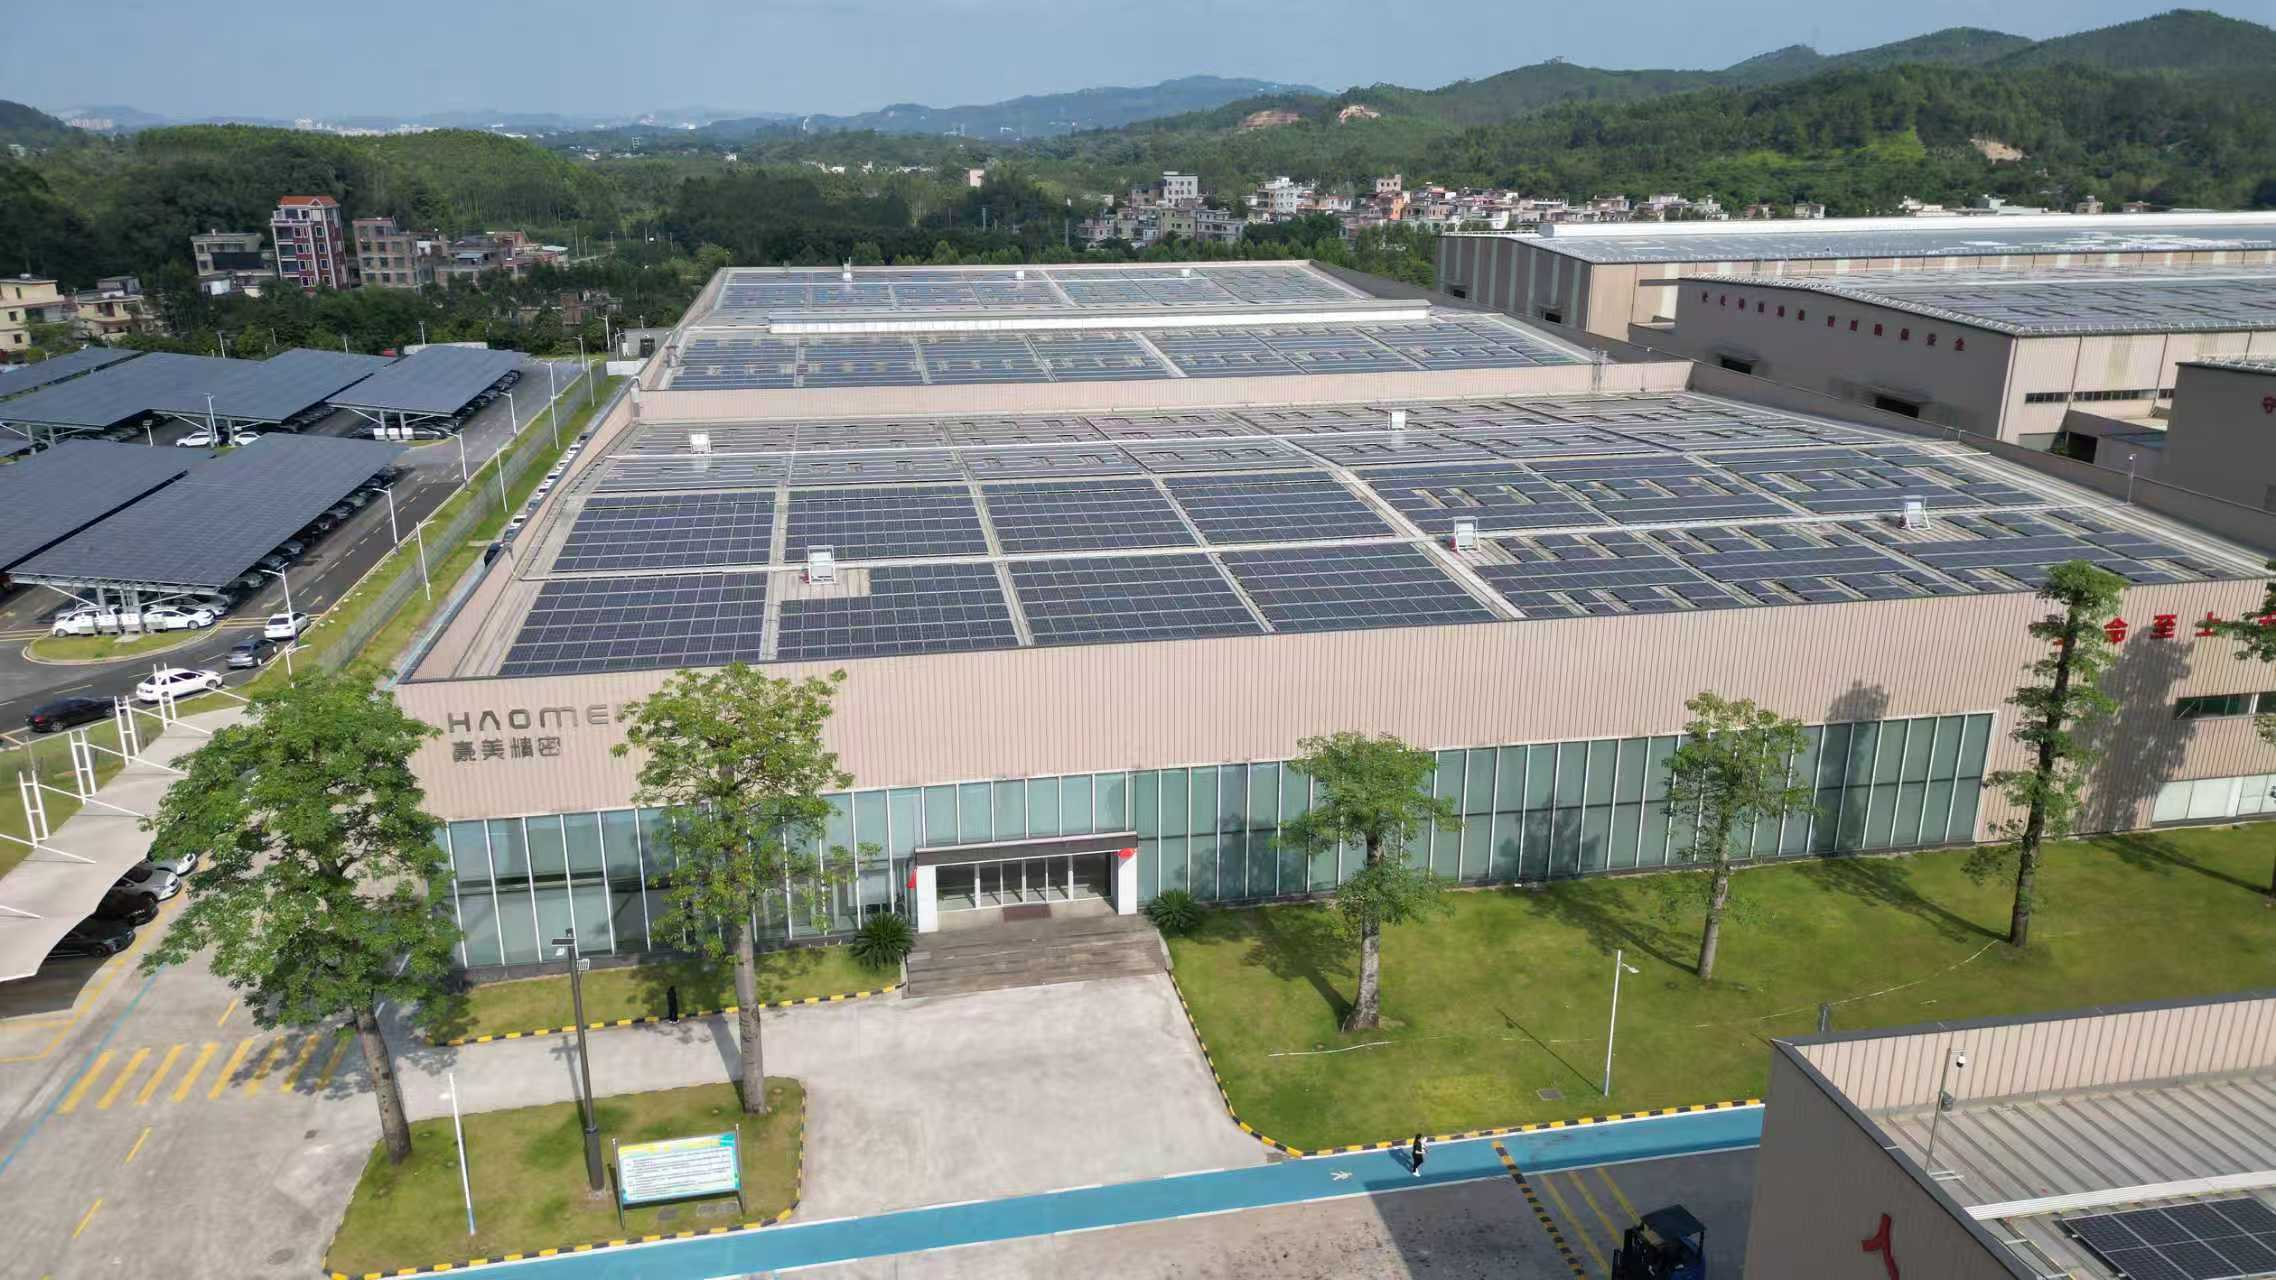
把2025年年报、2026年半年报和三季报放在一起看,豪美新材的经营轨迹变化会看得比较清楚。
2025年,汽车轻量化业务增长较快,并导入80余个新定点量产项目。2026年上半年,工业铝型材成为收入增长的重要来源,汽车轻量化业务增速有所放缓,毛利率也出现下降。
到了三季度,公司收入仍保持增长,但利润同比下滑,单季出现亏损;与此同时,在建工程、借款和存货增加,经营现金流转为负。
这说明公司已经开始为下一阶段的业务结构付出成本,但新业务还没有完全接过利润增长的接力棒。不过,这条转型路径已经有了真实的业务基础:主营收入仍在增长,汽车轻量化项目持续导入,后端加工能力开始建设,新兴应用也在形成技术储备。