

界面新闻记者 |
界面新闻编辑 | 楼婍沁
在中国奢侈品市场仍未走出低迷时,香奈儿传来开店消息。
近日,香奈儿在武汉SKP围挡了一座独栋店铺。在这之前,香奈儿最近一次在内地新增精品店,还是2024年底开业的沈阳万象城店。
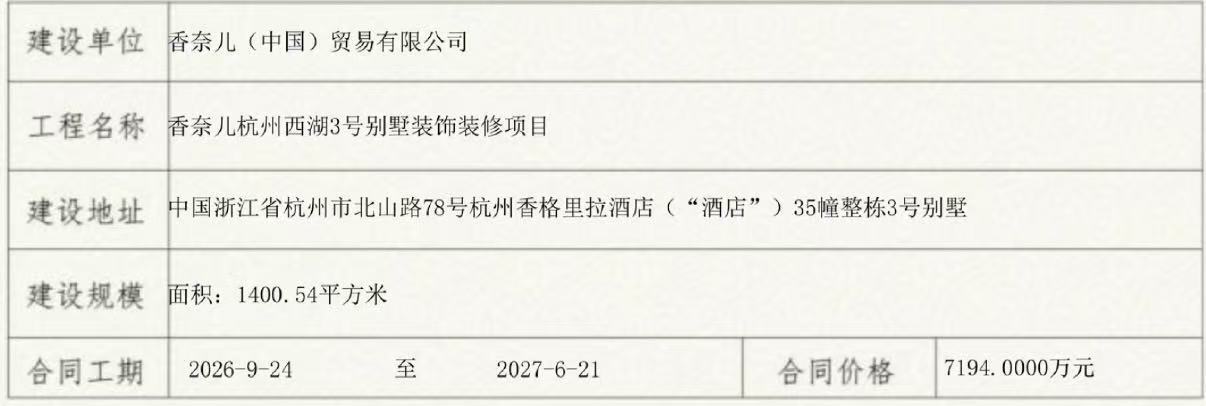
另有一份网传的装修工程信息截图显示,香奈儿正在杭州西湖旁香格里拉酒店的3号别墅筹备一家新店,建设规模约1400平方米,工期从9月下旬持续到次年6月。但界面新闻获悉这并非精品店,而是面向VIC客人的“尊享沙龙”。
界面新闻就武汉的开店计划向香奈儿求证,香奈儿表示,品牌将继续长期投资中国市场,按照长期发展战略稳步拓展分销网络。“我们在选址方面始终保持高度审慎和严谨,以符合客户需求和品牌长期发展为考量。”
包括中国奢侈品市场在内的全球奢侈品市场在疫情之后进入调整期,至今未能完全走出低迷。
全球最大的奢侈品集团LVMH在2026年一季度和二季度的有机收入分别增长1%和3%,到了三季度增速再度放缓至1%。其中,中国市场所属的“除日本外亚洲”的三季度有机收入从前两季度的7%和4%,转为下滑5%。三季报发布后次日,LVMH集团股价盘中一度跌至近六年来最低位。
稍早之前,伯恩斯坦就曾根据2026年7月中国高端购物中心的销售数据预测,中国奢侈品消费在过去四个季度的温和复苏很可能再次暂停,并下调了对奢侈品行业第三季度和全年的增长预期。
伯恩斯坦董事总经理、全球奢侈品行业研究主管Luca Solca向界面新闻表示,香奈儿有两个理由积极推进其在中国的零售网络扩张。
首先是香奈儿目前的门店数量相当有限。
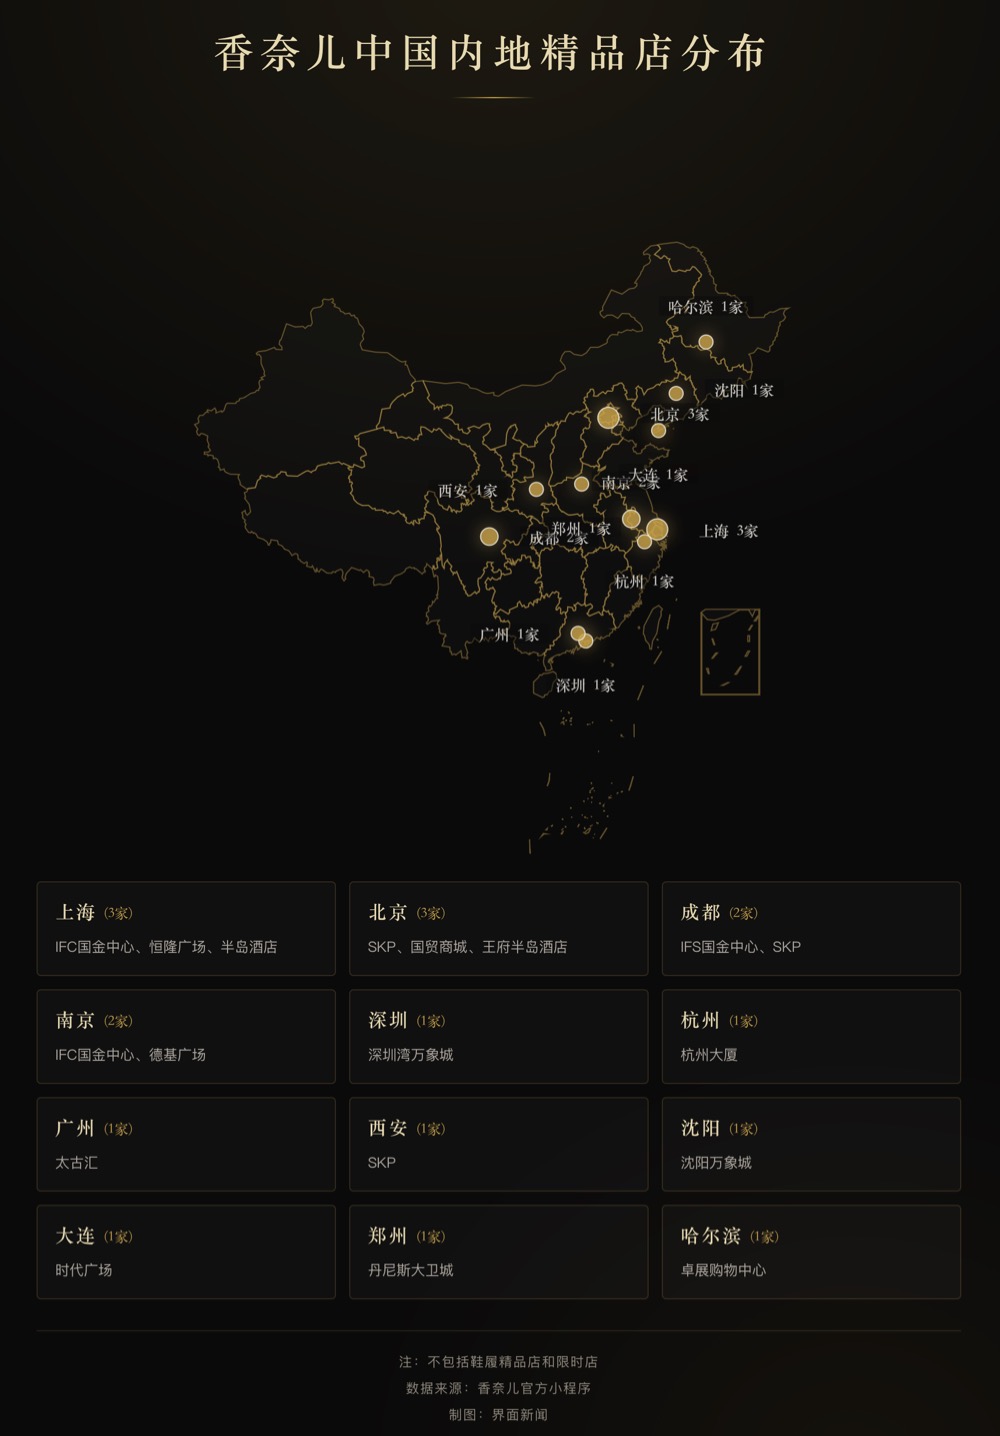
香奈儿一直以来在中国内地开店相当克制。该品牌1999年首次进入内地开设精品店,经过二十多年的发展,目前共设有18家精品店和2家鞋履精品店(不包括限时店)。而作为对比,路易威登和迪奥在中国内地的门店数量都在50家往上,爱马仕也有接近40家店。
算上已经围挡的武汉店,目前香奈儿在中国内地仅覆盖了13座城市,除北上广深外,还包括成都、杭州、南京、武汉、郑州、西安、大连、沈阳和哈尔滨。而如重庆、厦门、长沙、青岛等一些已有重奢品牌聚集的城市,理论上都是香奈儿可以开拓的市场。
其次,Luca Solca认为,香奈儿的新任创意总监Matthew Blazy上任后带来的创意焕新发挥了作用,该品牌目前表现良好。
Matthew Blazy在2025年上任,当年10月发布首秀,收获了不错的市场反响。由其执掌设计的产品在2026年3月上市。有媒体援引知情人士消息称,得益于新系列的上市,香奈儿2026年上半年可比收入增长了约16%,且包括中国在内的所有地区都录得增长。
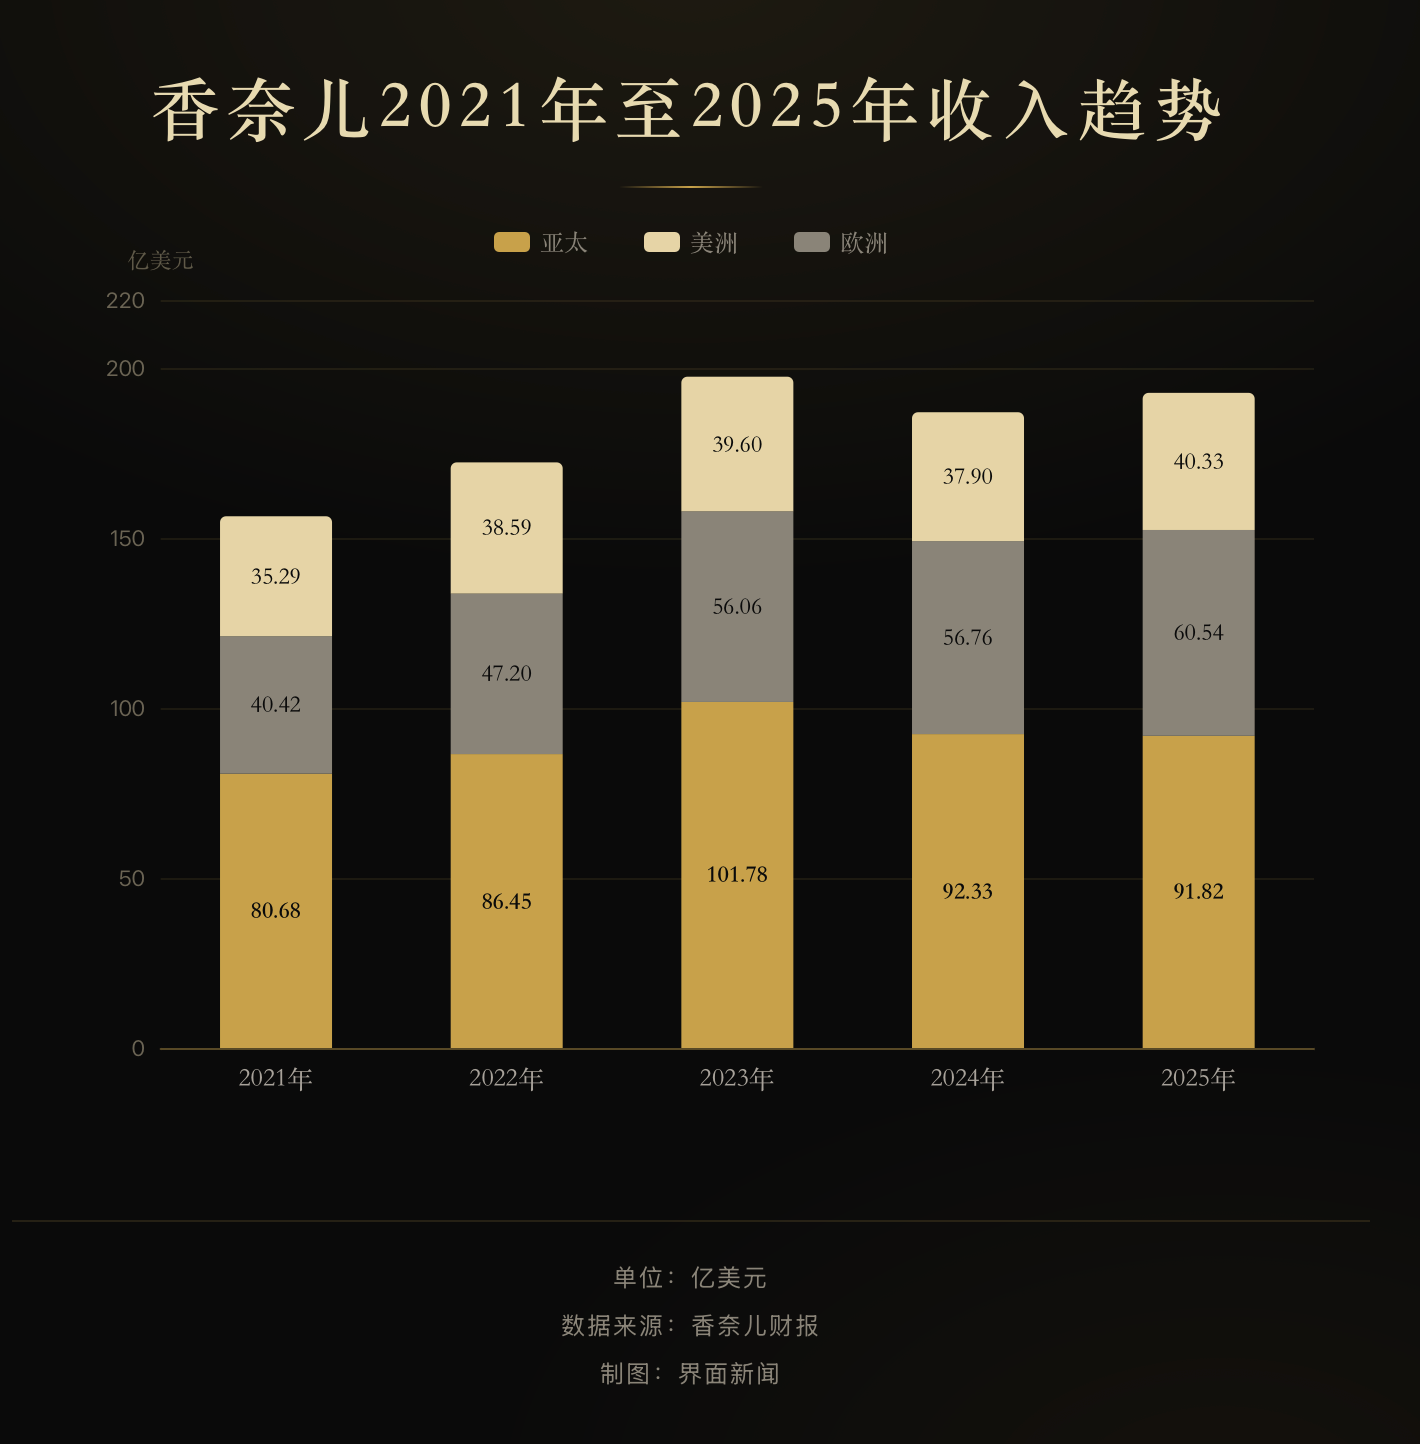
香奈儿此前未能幸免于奢侈品市场的疲软,2024年,香奈儿的收入同比减少5.3%,此前两年的双位数增长戛然而止。但在2025年已转向复苏,全年收入和可比收入分别增长3.0%和1.8%。其中,亚太市场虽未能止跌,但跌幅缩窄至1%以内。
Luca Solca认为,尽管中国市场当下出现了阶段性的放缓,但长期来看,中国注定仍是奢侈品市场中非常重要的一部分。“因此继续投资中国市场是合理的。”他对界面新闻说。
事实上,这也是除香奈儿外其他奢侈品牌如今的普遍选择——并非中断在中国市场的投入,但在扩张节奏和资源配置上更加审慎。
疫情之后,不少奢侈品牌的拓店速度明显放缓。
以路易威登为例,据商业资讯博主“Tyrannosaurus_X”的统计,2021年路易威登在中国内地一年新开9家店,而到2025年仅新开4家店。2026年迄今,路易威登仅在长春开了1家新店,另外在苏州围挡了一家三层店铺。
与此同时,不少品牌开始收缩在二线城市的布局,将更多资源投入高线核心城市。
一个典型案例是贵阳荔星中心在过去几年的变化。
这座贵州省首家奢侈品购物中心,在2022年开业时曾引入路易威登、古驰、卡地亚、宝格丽、博柏利、巴黎世家等众多奢侈品牌。
然而从2025年起,这些奢侈品牌陆续撤场。随着路易威登在2026年8月底撤出,荔星中心的奢侈品集群效应近乎溃散,目前仅剩劳力士、菲拉格慕、Emporio Armani等几个奢侈品牌撑场。
与之形成对比的是,头部奢侈品牌近一两年对门店的投入,更多流向了核心城市,整体方向是打造更奢华、更能吸引关注的大型店铺。
比如,过去一年里北京三里屯北区的多家奢侈品独栋店铺相继亮相,包括路易威登、迪奥、爱马仕和蒂芙尼等。
这一策略背后的逻辑是,当奢侈品市场依赖的庞大中产群体的消费力减弱,品牌们对高净值人群的投入可能带来更高的回报。这也是为何在开大店的同时,不少奢侈品牌也仍未放弃上调产品定价,继续以高价维系稀缺性。