

记者 辛圆
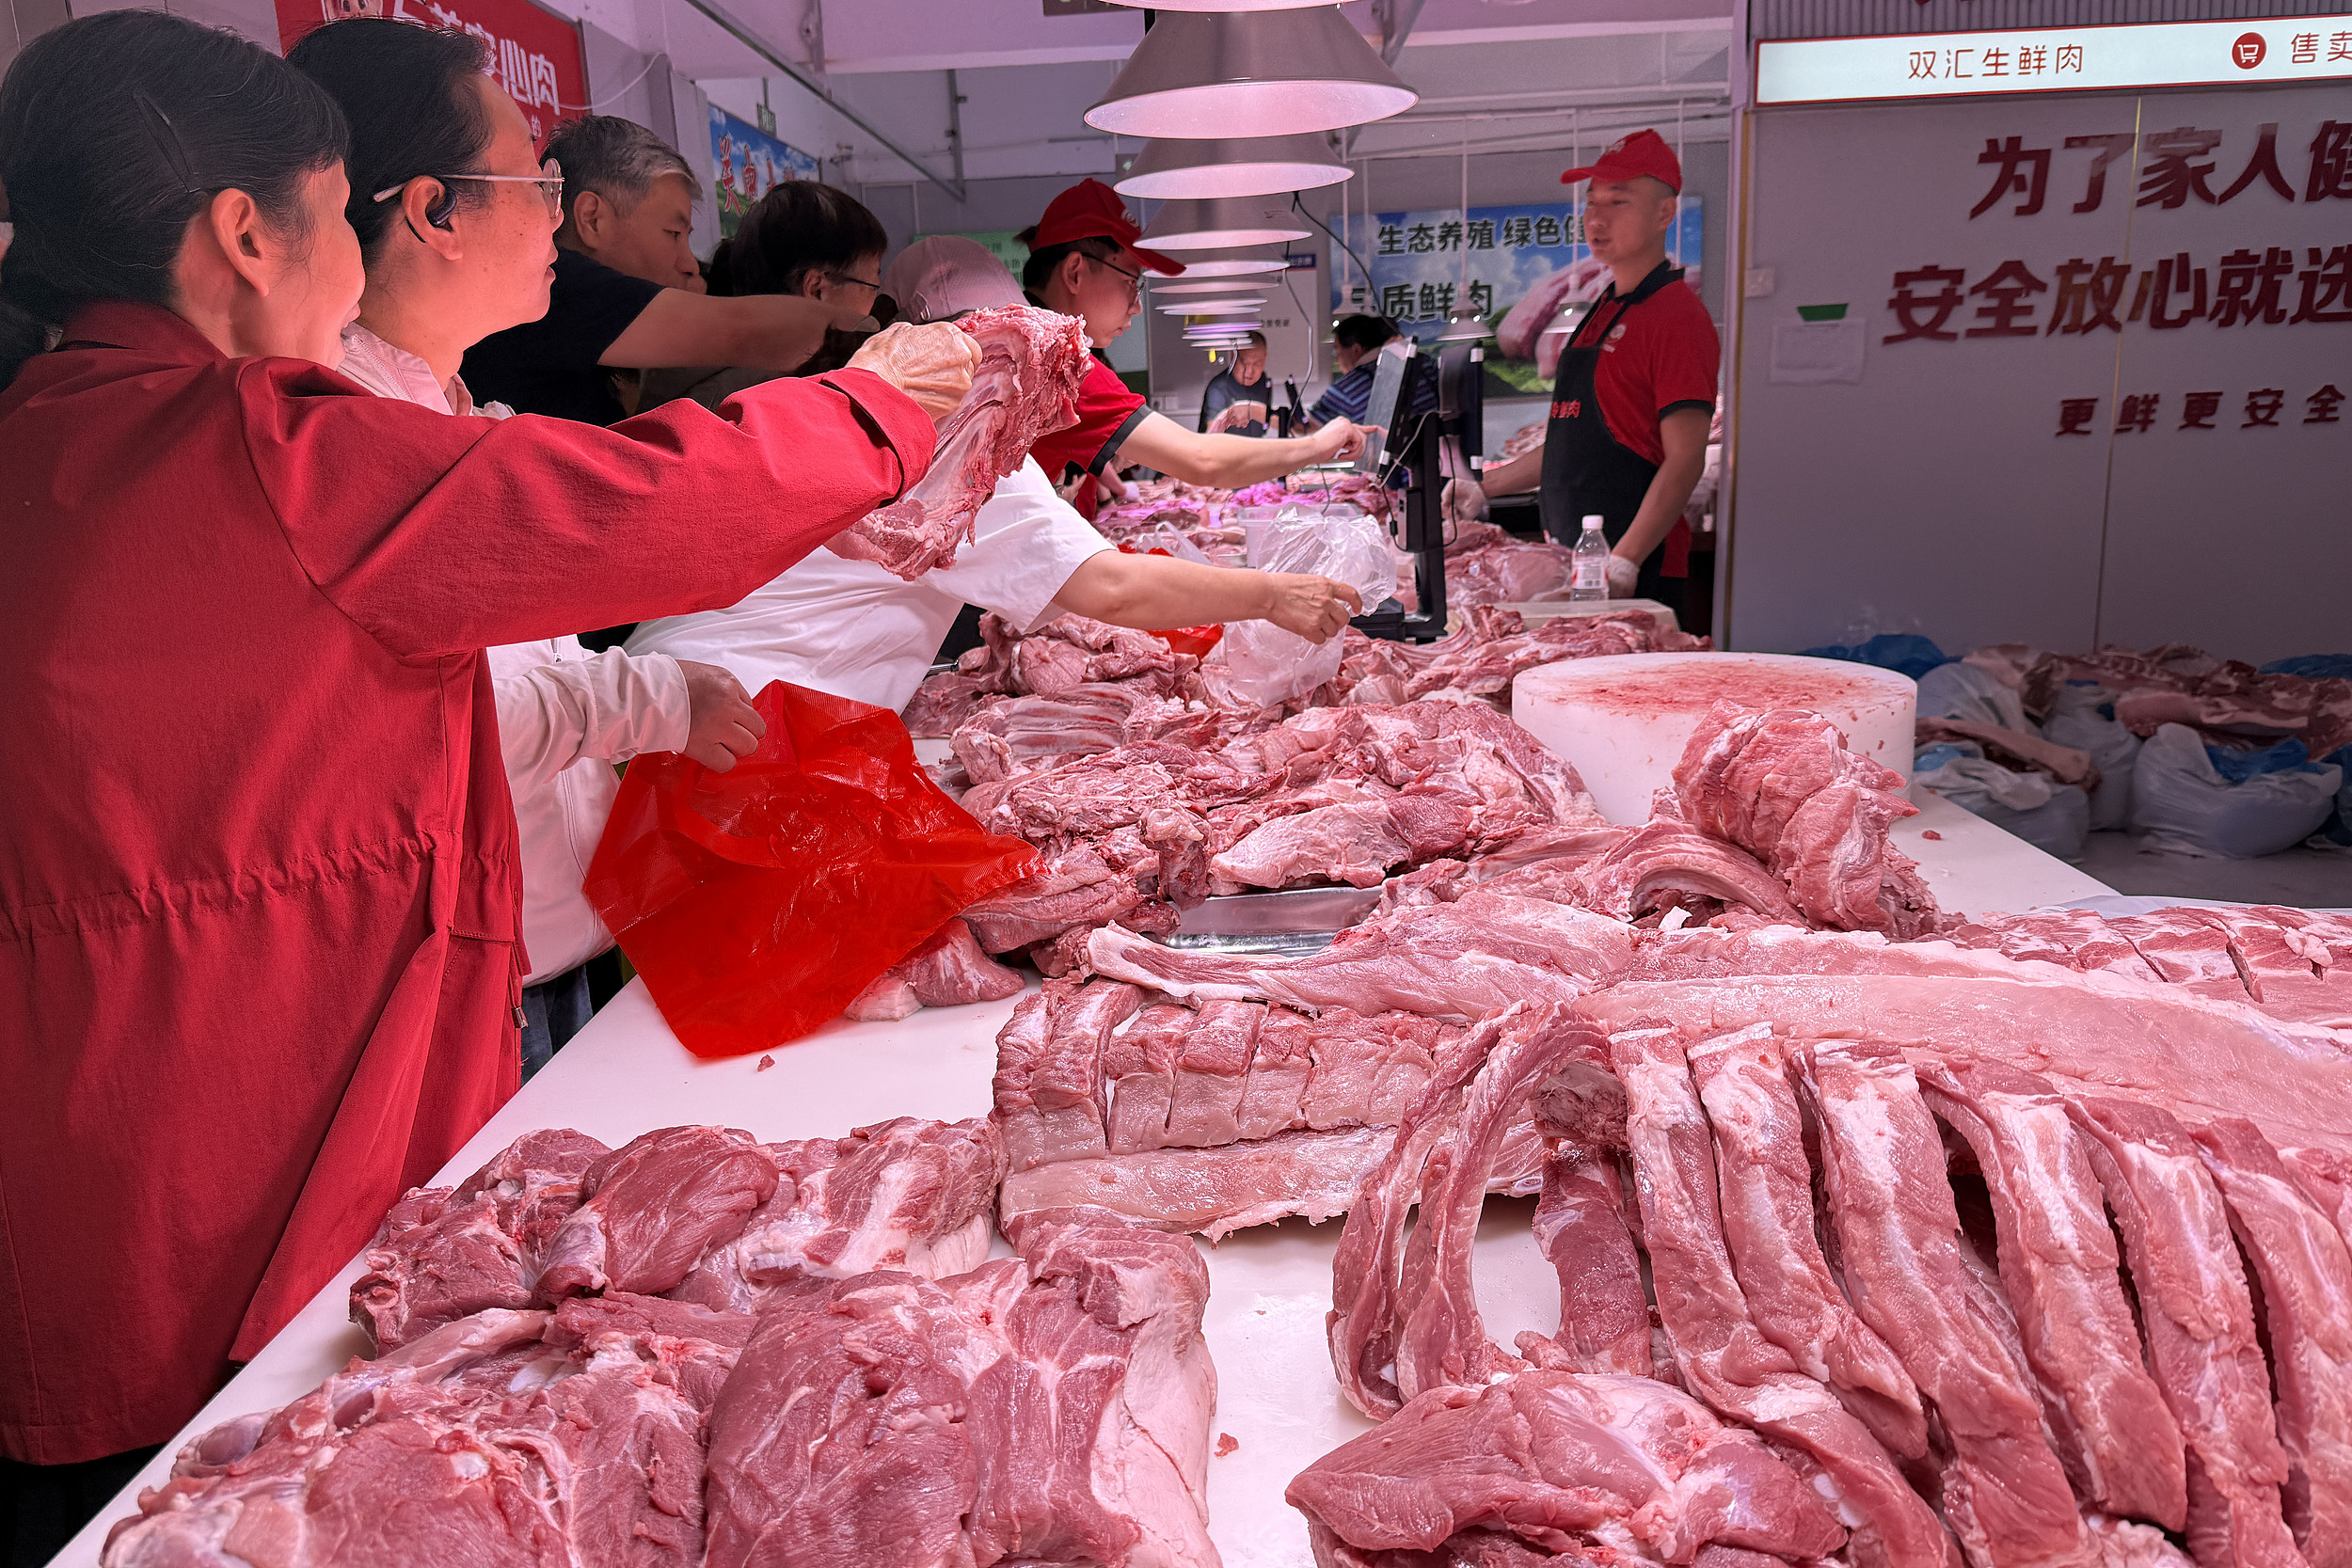
据农业农村部对500个县集贸市场和采集点监测,上周(9月第3周,9月14—20日),全国活猪价格为11.48元/公斤,环比跌0.5%;猪肉集贸市场价格为21.18元/公斤,环比跌0.2%。
据农业农村部对200个批发市场监测调度,上周全国猪肉批发市场均价为16.40元/公斤,环比微涨0.7%,同比低16.1%。
专家分析认为,上周临近中秋节,养殖主体积极出栏,生猪价格略有下跌;批发商、食品加工和餐饮企业等备货增加,拉动猪肉批发价格有所上涨,但终端市场消费需求总体支撑有限,猪肉集贸市场价格略有下跌。
从产能端看,能繁母猪存栏量已调减至近年低位。
国务院新闻办公室在7月24日举行的新闻发布会上披露,2026年二季度末全国能繁母猪存栏3780万头,同比减少263万头,下降6.5%,比2025年末减少181万头。农业农村部副部长张兴旺仔发布会上表示,生猪产能综合调控效果初步显现,能繁母猪存栏量目前重新回到产能调控的绿色合理区间。
不过,华联期货在研究报告中指出,按照生猪10个月左右的繁育生长周期,2025年底至2026年初的母猪去化效果,将在2026年9月后逐步传导至商品猪出栏端,当前出栏量仍处于相对高位。同时行业PSY(每头母猪年提供断奶仔猪数)持续提升,头部企业普遍超过24头,部分领先企业达29-32头,生产效率提升对冲了部分产能去化效果,实际出栏基数仍居高不下,对价格上涨形成一定压制。
中国农业科学院北京畜牧兽医研究所研究员朱增勇接受《经济日报》采访时表示,受人口结构变化、居民饮食结构调整以及禽肉、牛羊肉等替代消费影响,国内猪肉整体需求呈逐步下降趋势。猪肉在整体肉类消费中的占比已从2018年的62%回落至目前的58%左右。
卓创资讯生猪行业分析师邹莹吉在研究报告中表示,从产能和需求看,四季度猪价或存在上涨空间。
卓创资讯监测196家样本企业能繁母猪存栏量在此阶段减少,对应三四季度生猪理论出栏量或减少,或利多猪价。需求端看,四季度气温下降,同时腌腊、灌香肠旺季到来,需求或有明显增加,利多猪价。另外,四季度为大猪需求旺季,大猪价格优势存在,部分养殖端或存在压栏行为,局部地区或再度出现二次育肥动作,或对猪价产生先利多后利空影响。
邹莹吉同时表示,四季度猪价涨幅或受限。2025年11月-2026年2月能繁母猪存栏量虽有减少,但其间出现增加趋势,同时PSY上升,四季度生猪实际出栏量减幅或有限。需求端看,四季度需求虽季节性增加,但近年来消费者饮食习惯逐渐改变,腌腊、灌香肠对需求的支撑力度在减弱,四季度需求或不及预期。
浙商证券首席经济学家李超对界面新闻表示,当前生猪产能出清已进入关键节点,二季度末全国能繁母猪保有量3780万头,已逼近农业农村部调控目标3750万头。非主产区低产母猪淘汰加快,中小场被动退出增多,母猪屠宰量明显抬升,价格在短期深跌后迎来中秋国庆双节备货因素下的明显抬升。
展望后期猪价走势,李超在采访中表示,入秋后北方高温消退,院校开学,猪肉消费正逐渐由淡季转入旺季,后市有望稳中有升。但需警惕三季度末,若能繁母猪保有量靠近调控目标黄色预警区间,逆周期调控可能会转向为防止产能过度出清,对市场带来利空。