

界面新闻记者 |
随着7月沪深交易所在业务规则中正式确立“机构间REITs”的产品名称,界面新闻关注到,9月以来,市场申报材料中直接采用该名称的项目数量开始增加。
企业预警通显示,截至目前,本月已有3单申报项目在申报项目名称中备注“机构间REIT”,在此之前,8月和7月仅各有一单。此前,这一项目以“持有型不动产支持证券(ABS)”进行申报。
公开资料显示,机构间REITs又称“持有型不动产ABS”,定位为权益型ABS,是在资产支持证券产品大类框架下推出的创新产品,过往实践中也称为“私募REITs”。上交所在2025年10月的发文中首次将其称为“机构间REITs”;2026年7月,沪深交易所同步修订ABS指引,“机构间REITs”首次在交易所规则层面获得正式确认。
自2025年“机构间REITs”首次出现以来,产品申报及发行迎来快速发展。
企业预警通统计,截至9月15日,沪深两大交易所受理机构间REITs产品申报累计119单,受理申报规模超2000亿元。其中,2026年申报项目有54单,申报规模接近1094亿元。同时,上交所作为主受理场所,迄今累计受理机构间REITs项目及规模占比均超过九成。
发行层面,目前63单正式完成发行的项目总发行规模已超1000亿元,其中,逾400亿元为2026年新增发行。
大公国际首席宏观分析师刘祥东在接受界面新闻采访时指出,机构间REITs发行规模爆发式增长,是低利率环境下资产端盘活存量需求、资金端配置缺口与制度端规则完善三重因素共振的结果。
“传统融资渠道收紧下,企业通过机构间REITs实现重资产出表与证券化变现,降杠杆同时保留运营权,形成‘投融管退’闭环,将沉淀的不动产资本转化为流动性资本,提升资产周转效率,契合企业轻资产运营的转型诉求。”刘祥东谈到,此外,风险利率下行压缩传统固收收益,险资、银行理财等面临再投资与久期匹配压力,机构间REITs长期限、稳现金流的特征与长期资金天然适配,填补了非标收缩后的优质资产空白,有助于实现资产供需在风险收益维度的重新匹配。
作为机构间REITs的主承销商以及项目的主要计划管理人,界面新闻统计发现,2026年A股中报披露期间,已有中金公司(601995.SH)、兴业证券(601377.SH)、东吴证券(601555.SH)、国金证券(600109.SH)、长城证券(002939.SZ)等不少券商在财报中主动提及了这一业务的发展情况,上半年,多家券商在不同赛道拿下发行首单,更有中金公司、国金证券等承销规模已占据行业前列,行业二八分化格局已然清晰。
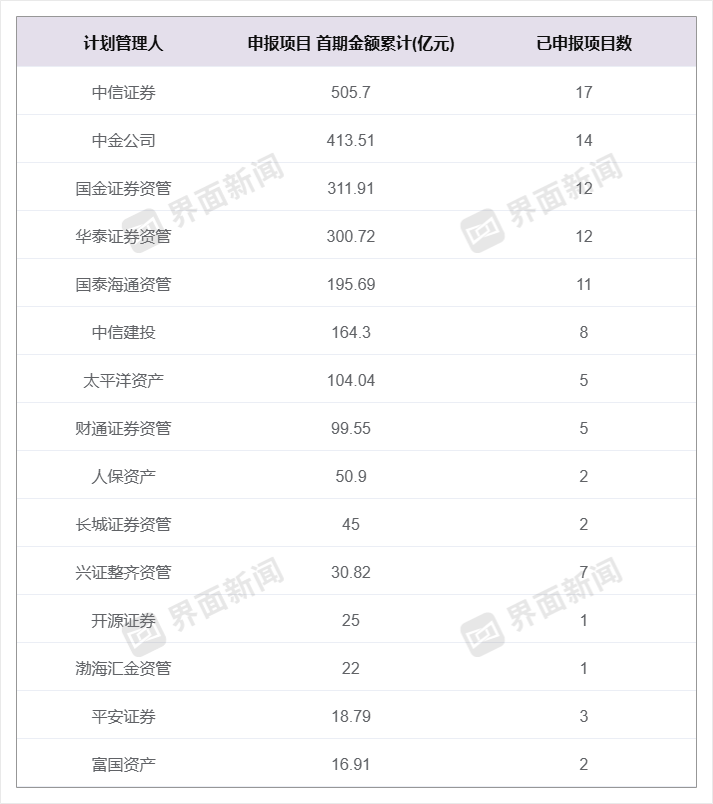
数据来源:企业预警通、界面新闻
年内,中信证券(600030.SH)、中金公司、国金资管、华泰资管、国泰海通资管分列承销规模榜前5,总承销规模占比已超7成,且承销项目数均超过10家。
另一方面,从承销榜单来看,不少中小型券商在这一创新业务上跻身前列,例如财通资管承销的5单机构间REITs项目规模已近100亿元,长城资管、兴证资管和开源证券承销金额也超过20亿元,此外年内国元证券(000728.SZ)、大同证券、以及申港证券等也已有申报项目获受理。
“机构间REITs本身就是券商投融联动很重要的一块业务,在盘活实体资产、服务实体经济方面作用重大;同时,它本身定位是权益类,相比原来的债权类模式,形式会更加丰富,能够对企业的融资和资产运营形成补充。”沪上一家券商资管向界面新闻反馈。
“券商的优势主要还是体现在于一体化能力的建设方面,由于机构间REITs的长周期属性,券商前、中、后都有覆盖,能够把投行、资管以及后续相关服务串联起来。”该券商资管工作人员向界面新闻记者谈到,“但难点也很明显,就是对后端运营能力的要求比较高。原来发债的模式,可能更多还是偏融资端;到了机构间REITs,对运营能力的要求会进一步抬升。”
“就券商资管而言,由于机构间REITs的底层资产基本为商业不动产和基础设施,存续时间的拉长对于券商资管存量管理规模以及相关考核起到正面贡献。”一位券商ABS领域资深经办人还向界面新闻解释到,“整体上看,机构间REITs也给了很多中小券商弯道超车的一个契机。”
界面新闻了解到,传统的ABS会更偏主体信用,主体信用的高低是支撑传统ABS能否发行的主要原因。但机构间REITs定性为权益产品,过去一些不能准入ABS的发行主体如果能拿出一个比较优质的市场化运营资产,也可以靠其本身的资产价值去支撑未来的发行以及投资人的收益安全。这也吸引了很多民企和外资的参与,且相比于主体信用较高的央国企而言,民企和外资本身的付费意愿比较高。
“头部券商往往内控合规门槛较高,会更倾向于合作央国企项目,中小券商与更多民企以及外资合作往往也能扩大其业务收入。”上述经办人透露,“但也因没有主体信用兜底,这也增加了券商对于机构间REITs底层资产良莠的识别难度,券商展业成本也会相应抬高。不过,另一方面,也将倒逼券商更加重视对于资产的精细化管理和专业化管理。”
长期来看,多位券商人士均向界面新闻提到,尽管机构间REITs业务费率相对偏低,但仍然有利于券商开辟长期收入来源,包括产品管理费、扩募承销及做市等收入,有望对冲传统投行业务的周期性波动。
“监管推出机构间REITs,核心是构建梯度化不动产证券化市场体系,在公募REITs与私募不动产融资之间搭建标准化中间层,畅通存量资产盘活与机构资本配置的双向循环。”刘祥东谈到。
“一方面,公募REITs准入严、周期长,机构间REITs以更灵活准入覆盖成长期存量资产,适配不同生命周期资产的证券化需求,拓展供给边界、降低盘活成本;另一方面,公募REITs流动性强但收益偏低,私募类收益弹性高但流动性弱,机构间REITs兼具标准化披露与适度收益弹性,适配机构资金久期与风险偏好,丰富风险收益分层,缓解低利率下优质资产荒的结构性错配。”刘祥东向界面新闻记者分析到。
橙乡商业总裁杨振辉还向界面新闻记者谈到,过去,市场存在一种误区认为机构间REITs只是 “够不上公募REITs的次优选择”。但今年7月交易所新规明确其独立定位:权益属性、主动管理,可溢价折价发行、扩募无间隔期。对运营1‑3 年、现金流爬坡的优质资产,它并非权宜之计,而是适配的资本工具。
“传统不动产融资看重主体信用与抵押率,机构间REITs则以资产运营能力为核心。此前部分持有型ABS依靠主体兜底异化为类固收产品,新规禁止了差额补足、固定回购、收益补偿、结构化分层等刚兑安排。刚兑幻觉破除后,资金将向优质项目集聚,市场分化加剧,优质资产收获溢价与超额认购,劣质项目遭到出清。”杨振辉认为。
保险资产管理行业资深人士鲁晓岳还向界面新闻分析指出,截至8月底,机构间REITs累计发行约1092亿元,其中保险资金在发行认购阶段买入约500亿元,占比约45%左右,是第一大主力;其次是银行理财子公司(占比约25%),剩余30%由券商自营、券商资管、私募基金、信托、公募专户等机构持有。
“对险资而言,机构REITs底层不动产现金流稳定、期限长,适配寿险长周期负债;而保险资管专户/组合,则看重这类另类资产与股债低相关性,优化组合波动。”鲁晓岳向界面新闻记者谈到,“同时,机构REITs底层实物资产具备抗通胀属性,收益高于利率债,可以丰富险资配置不动产的途径。”
据鲁晓岳观察,从风险溢价看,一般机构间REITs高于公募REITs 80bp-180BP左右,公募REITs又高于传统债权ABS优先级20BP左右。
刘祥东向界面新闻表示,“当前已发行机构间REITs评级呈现高等级集中、随资产资质分层、强主体背书的特征,整体评级中枢显著高于传统债权类产品,反映权益属性下优质资产与头部主体的双重筛选效应。”
据其预计,当前机构间REITs二级市场以保险资金为核心配置主体,银行理财、券商自营与资管为重要参与力量,未来将随着市场机制完善与产品供给丰富而持续扩容。